

Общая картина того, как банки вообще торгуют деньгами, дана в материале «Как банки торгуют деньгами». Здесь разбираем именно структуру самого рынка — потому что у него не один уровень доступа, а строгая, хотя и неформальная иерархия, от которой зависит, по какому курсу в итоге проведёт операцию любой участник рынка, включая обычного клиента банка.
Два уровня рынка: Tier 1 и все остальные
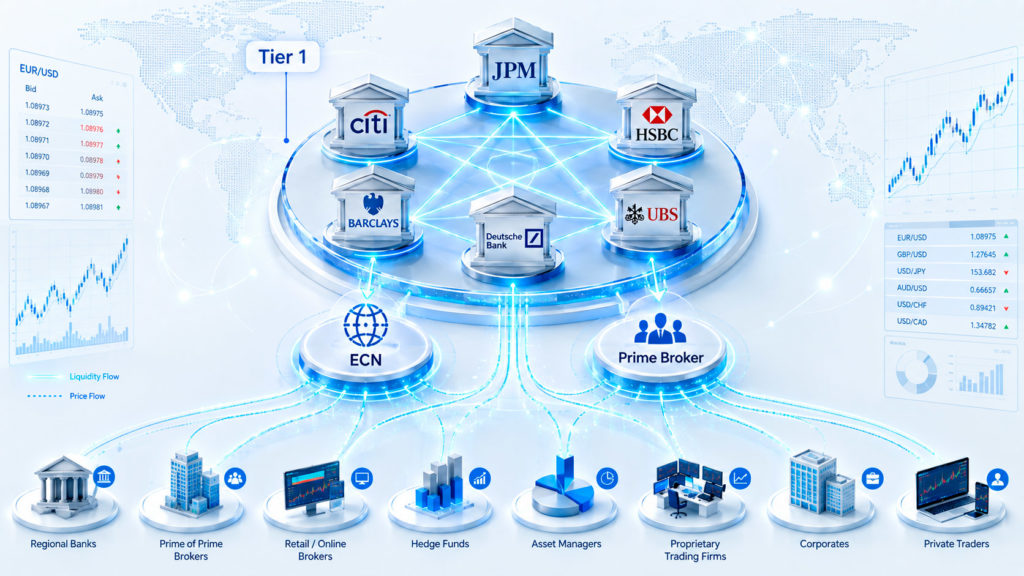
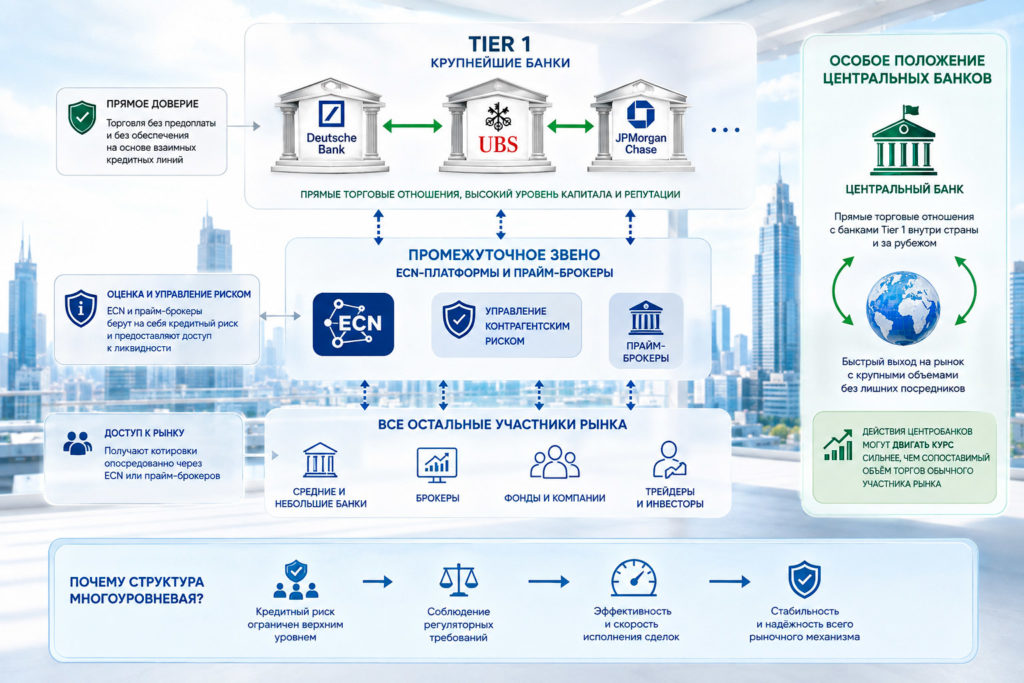 Верхний уровень мирового валютного рынка, который профессионалы называют Tier 1, — это узкий круг крупнейших глобальных банков, которые торгуют друг с другом напрямую на основе взаимных кредитных линий, без посредников. Именно сделки между этими банками формируют базовый, наиболее точный курс валютной пары в каждый конкретный момент времени — тот самый межбанковский курс, который затем используется всеми остальными участниками рынка как отправная точка.
Все остальные — от средних и небольших банков до брокеров, фондов и в конечном счёте частных трейдеров — не имеют прямого доступа к этому кругу и получают котировки опосредованно: через электронные платформы (ECN, electronic communication network), которые агрегируют цены сразу от нескольких банков Tier 1, либо через прайм-брокера — более крупный банк, который предоставляет им доступ к рынку под собственные кредитные линии в обмен на комиссию.
Кто сегодня возглавляет рейтинг крупнейших банков-дилеров
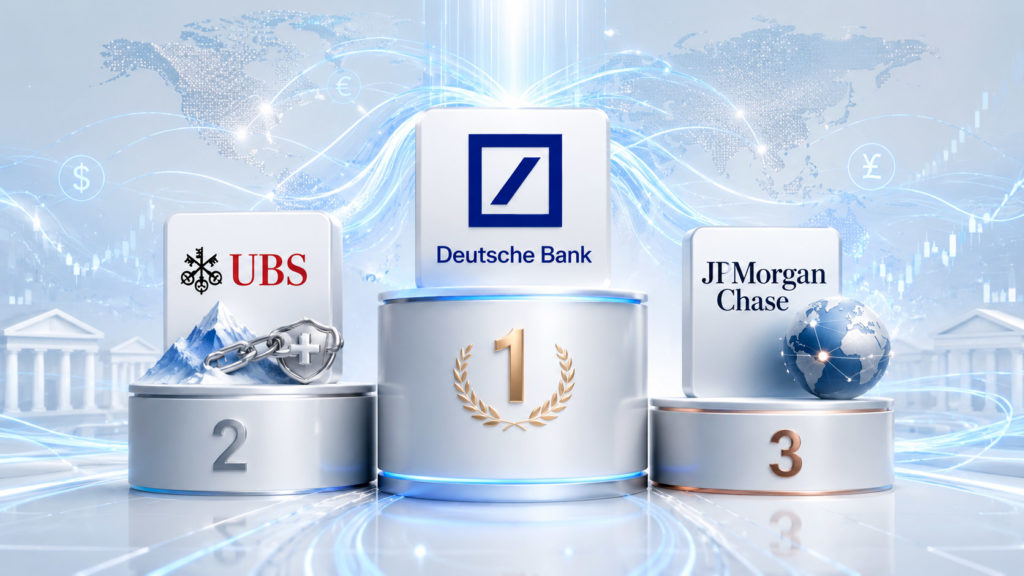
 Ежегодный рейтинг Euromoney «World’s Largest FX Banks by Volume» — главный ориентир отрасли для того, чтобы понять, кто именно формирует основную часть ликвидности мирового валютного рынка. По итогам 2025 года первое место занял Deutsche Bank, подтвердивший историческое лидерство немецкого банка на этом рынке.
Таблица 1. Топ-3 крупнейших банков-дилеров валютного рынка (Euromoney, 2025 год)
| Место | Банк | Примечание |
|---|---|---|
| 1 | Deutsche Bank | Многолетний лидер рейтинга по объёму торгов |
| 2 | UBS | Позиция заметно укрепилась после поглощения Credit Suisse |
| 3 | JPMorgan Chase | Отдельно признан «Лучшим маркет-мейкером мира» в смежной номинации Euromoney |
Показательная деталь — второе место UBS напрямую связано с историей, которую мы подробно разбираем в материале «Credit Suisse: как исчез банк со 167-летней историей»: после экстренного поглощения Credit Suisse в 2023 году клиентская база и торговые потоки объединённого банка на валютном рынке существенно выросли, что и отразилось на позиции UBS в рейтинге двумя годами позже. Крах одного банка в буквальном смысле напрямую усилил позиции другого на одном из крупнейших финансовых рынков мира.
Стоит различать два разных типа лидерства в этом рейтинге. Позиция по объёму торгов (volume) отражает чистый масштаб операций банка. Отдельная номинация «Лучший маркет-мейкер мира», которую в 2025 году получил именно JPMorgan Chase, оценивает не объём, а качество — способность банка поддерживать ликвидность и предлагать клиентам исполнение сделок даже в периоды повышенной волатильности, когда многие маркет-мейкеры сужают свои котировки или вовсе временно уходят с рынка.
Как курс доходит до обычного клиента банка
 Путь от межбанковского курса до цифры, которую видит клиент в приложении, проходит через несколько добавленных наценок. Банк Tier 1 котирует межбанковский курс с минимальным спредом — разницей между ценой покупки и продажи, которая на этом уровне может измеряться долями копейки. Банк среднего размера, получающий доступ к этому курсу через ECN-платформу или прайм-брокера, добавляет собственную наценку за предоставление доступа и управление собственным риском. Розничный банк, обслуживающий физических лиц, добавляет ещё один слой наценки, которая уже включает в себя не только рыночный риск, но и операционные расходы на обслуживание розничных клиентов через отделения и приложения.
Именно поэтому курс обмена валюты в обменном пункте или мобильном приложении банка всегда отличается от того курса, который в этот момент показывают финансовые новостные ленты, — разница отражает не банковский произвол, а вполне объяснимую сумму наценок на каждом уровне этой цепочки.
А знаете ли вы, что позиция UBS во втором в мировом рейтинге крупнейших банков-дилеров валютного рынка в 2025 году — прямое следствие поглощения Credit Suisse двумя годами ранее: два банка, которые ещё в 2022 году были прямыми конкурентами на этом же самом рынке, к 2025 году превратились в единого игрока, чья совокупная торговая мощь оказалась больше суммы двух отдельных банков до объединения.
Наглядный числовой пример: если межбанковский курс доллара к рублю на уровне Tier 1 составляет условно 95,00/95,01 (спред в 1 копейку), банк среднего размера, получающий доступ через ECN, может уже показывать клиентам курс 94,95/95,06 — расширенный спред в 11 копеек, из которых часть уходит на компенсацию комиссии за доступ к ликвидности, а часть — на собственную маржу банка. Розничное окно обмена валюты для физических лиц может показывать ещё более широкий спред, потому что в него закладываются расходы на обслуживание сети отделений и более редкие, менее объёмные операции по сравнению с оптовым межбанковским рынком.
Зачем вообще нужна эта многоуровневая структура
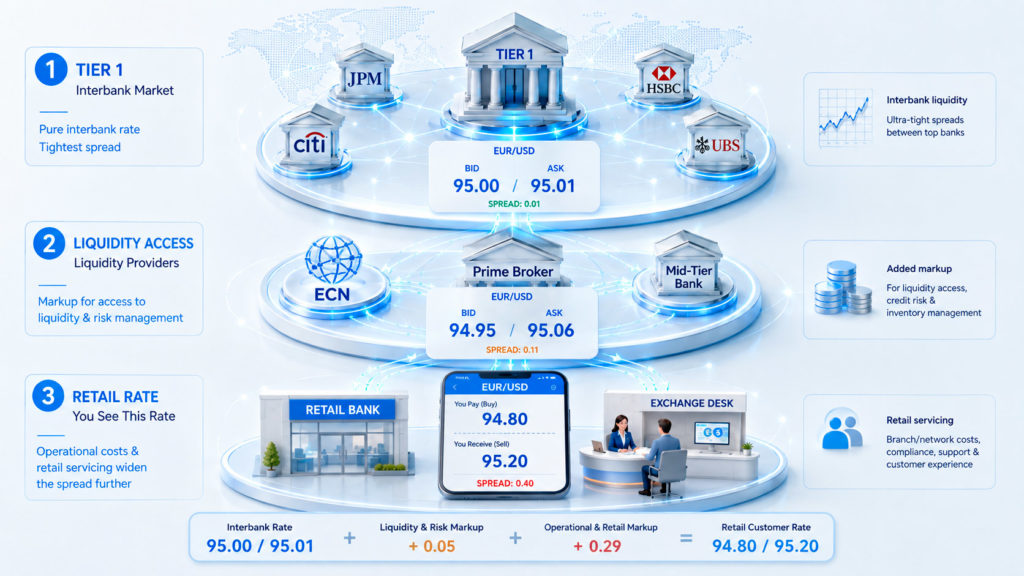 На первый взгляд прямой доступ для всех участников рынка выглядел бы проще и справедливее. На практике многоуровневая структура решает конкретную проблему кредитного риска: банк Tier 1 может позволить себе торговать без предоплаты и без обеспечения с другим банком Tier 1, потому что оба обладают достаточным капиталом и репутацией, чтобы доверять друг другу в рамках согласованных кредитных линий. Распространить такую же модель прямого доверия на миллионы более мелких участников рынка технически и юридически невозможно — отсюда и необходимость в промежуточном звене прайм-брокеров и ECN-платформ, которые берут на себя оценку и управление риском контрагента для всех, кто находится ниже верхнего уровня иерархии.
На практике такая необходимость в промежуточном звене прайм-брокеров и ECN-платформ, которые берут на себя оценку и управление риском контрагента для всех, кто находится ниже верхнего уровня иерархии, касается и центральных банков — хотя их положение в этой структуре особое. Центральный банк страны, проводящий валютную интервенцию, обычно имеет прямые торговые отношения с банками Tier 1 в своей юрисдикции и за рубежом, что позволяет ему выходить на рынок с крупными объёмами быстро и без прохождения через несколько посреднических уровней — это одна из причин, по которой действия центробанков способны двигать курс заметно сильнее, чем сопоставимый по размеру объём торгов обычного участника рынка.
Коротко: частые вопросы
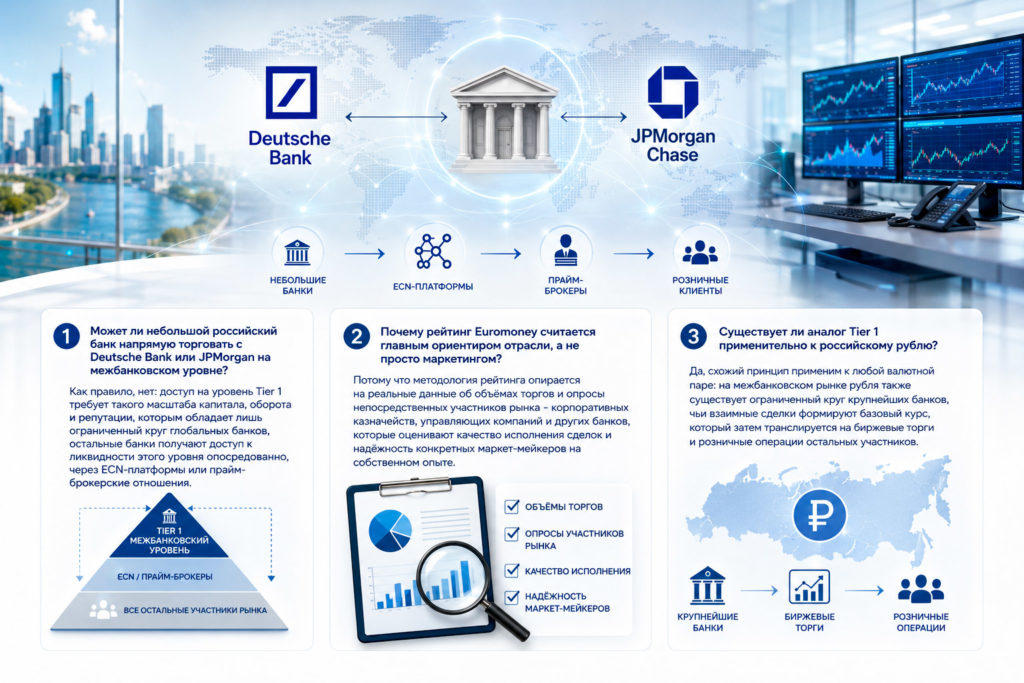
- Может ли небольшой российский банк напрямую торговать с Deutsche Bank или JPMorgan на межбанковском уровне? Как правило, нет: доступ на уровень Tier 1 требует такого масштаба капитала, оборота и репутации, которым обладает лишь ограниченный круг глобальных банков, — остальные банки получают доступ к ликвидности этого уровня опосредованно, через ECN-платформы или прайм-брокерские отношения.
- Почему рейтинг Euromoney считается главным ориентиром отрасли, а не просто маркетингом? Потому что методология рейтинга опирается на реальные данные об объёмах торгов и опросы непосредственных участников рынка — корпоративных казначейств, управляющих компаний и других банков, которые оценивают качество исполнения сделок и надёжность конкретных маркет-мейкеров на собственном опыте.
- Существует ли аналог Tier 1 применительно к российскому рублю? Да, схожий принцип применим к любой валютной паре: на межбанковском рынке рубля также существует ограниченный круг крупнейших банков, чьи взаимные сделки формируют базовый курс, который затем транслируется на биржевые торги и розничные операции остальных участников.


