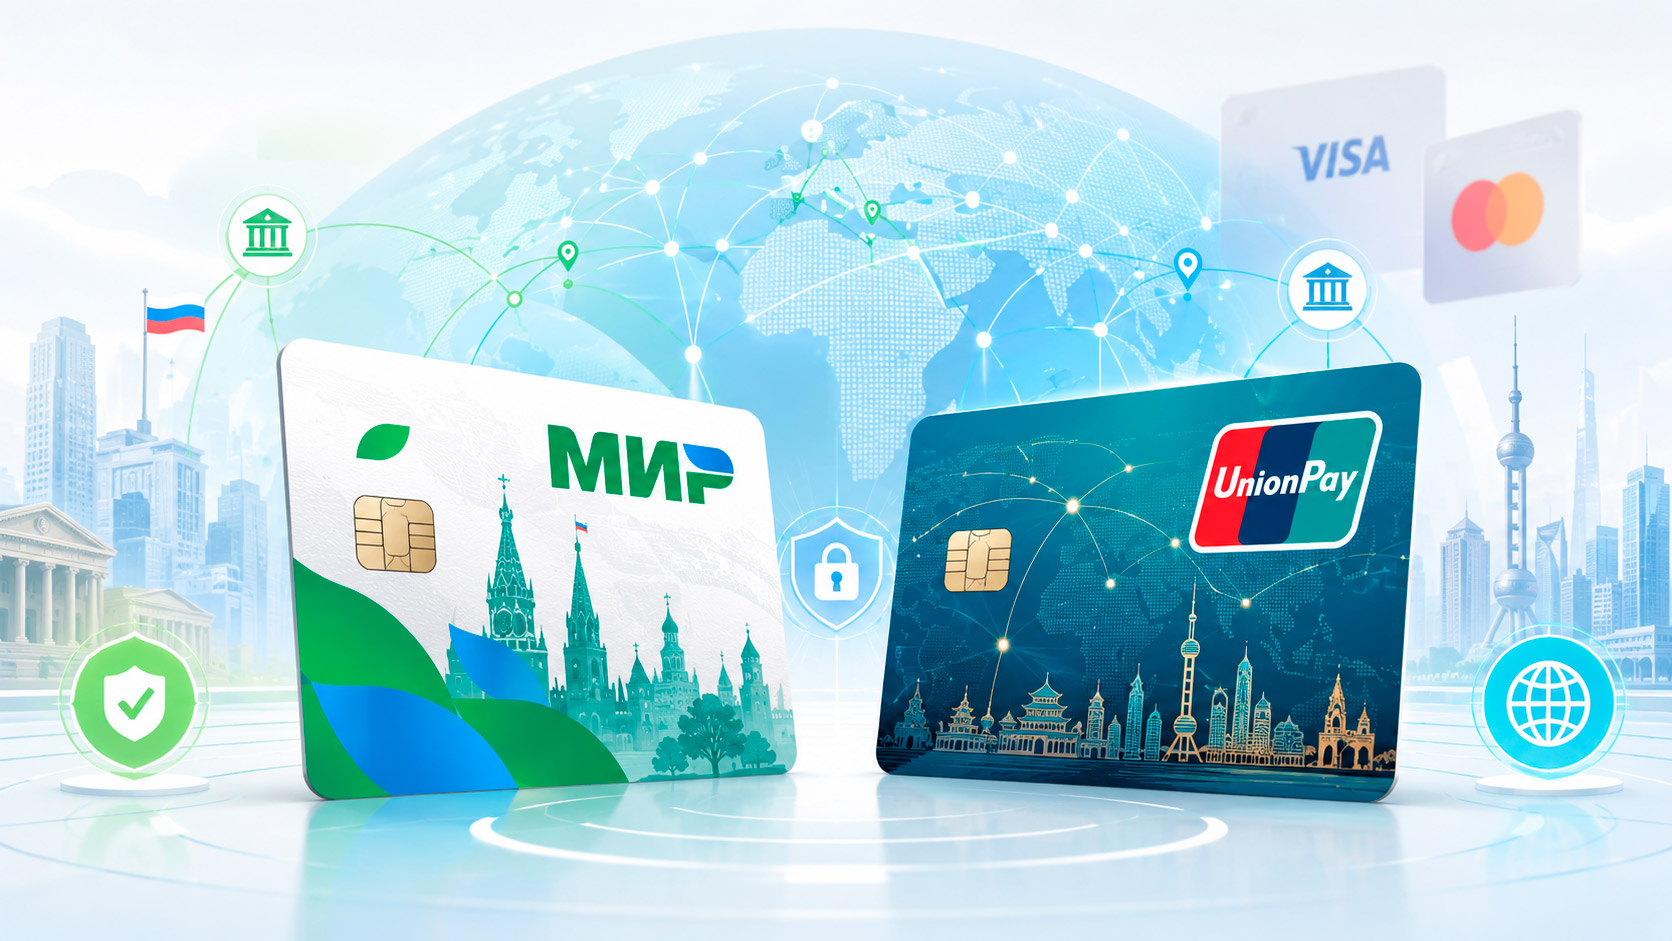
Общий принцип того, зачем вообще нужна платёжная система между банком-эмитентом и банком-эквайером, разобран в материале «Анатомия платежа». Здесь разбираем конкретный случай — две национальные системы, МИР и UnionPay, которые появились по очень похожей причине, но с разницей в исходных условиях, определившей их сегодняшний масштаб.
МИР: рождение из санкционного шока
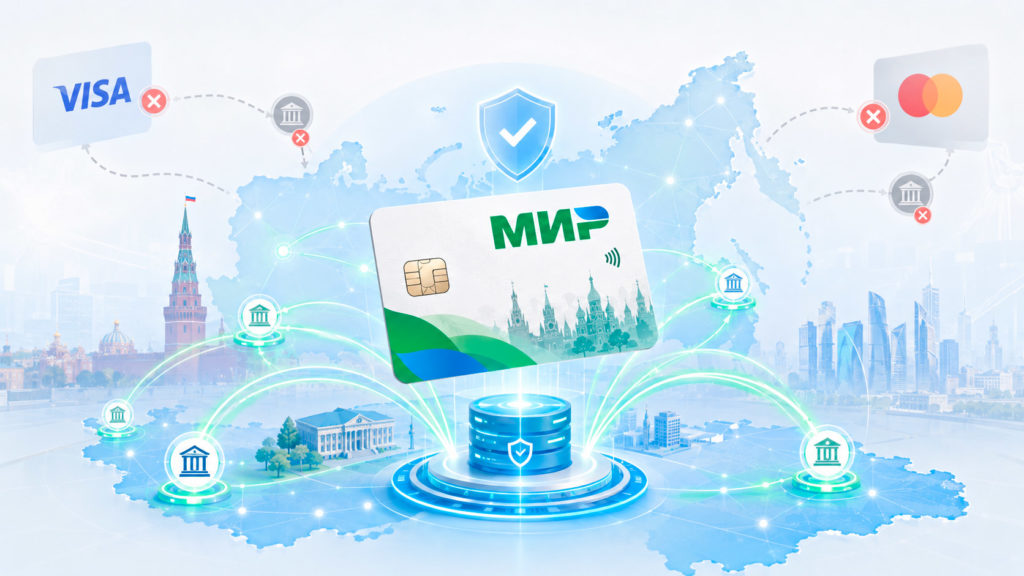 История карты МИР началась не с плана, а с экстренной необходимости. В марте 2014 года Visa и Mastercard приостановили обслуживание карт нескольких российских банков, попавших под санкции, — клиенты этих банков в одночасье не могли расплатиться собственными картами. Это наглядно продемонстрировало уязвимость всей платёжной инфраструктуры страны от решений двух иностранных компаний.
Реакция последовала быстро: уже в июле 2014 года было зарегистрировано акционерное общество «Национальная система платёжных карт» (НСПК), полностью принадлежащее Банку России. Первой задачей НСПК стало не создание собственной карты, а перевод обработки внутрироссийских операций по картам Visa и Mastercard на процессинг внутри страны — это произошло начиная с 2015 года. И только следом, в декабре 2015 года, были выпущены первые карты под собственным брендом «Мир».
Рост занял не годы, а буквально несколько лет: если в 2019 году было выпущено около 60 млн карт МИР, то к апрелю 2026 года их число выросло до 493,9 млн, а доля карты в общем объёме карточных платежей в России превысила 75%. Особенно резкий скачок произошёл после 2022 года, когда международные платёжные системы приостановили работу в России, и МИР фактически остался безальтернативным вариантом для внутренних расчётов.
Технически МИР устроен как классическая карточная платёжная система: все внутрироссийские операции, включая операции по картам Visa и Mastercard, выпущенным до 2022 года, обрабатываются через процессинговый центр НСПК, что и было первоначальной задачей компании ещё до появления собственного карточного бренда.
UnionPay: та же логика суверенитета, но на 12 лет раньше и с другим масштабом экономики
 UnionPay родился из очень похожей мотивации — по инициативе Государственного совета КНР и Народного банка Китая в 2002 году, чтобы обеспечить населению доступ к банковским карточным услугам без зависимости от иностранных систем. Но стартовые условия принципиально отличались от российских: Китай строил свою систему не в ответ на уже случившееся отключение, а заблаговременно, с прицелом на постепенную, растянутую на десятилетия международную экспансию.
Первые карты под брендом UnionPay были выпущены уже в 2003 году, а с 2004 года компания начала целенаправленную экономическую экспансию за рубеж: в 2004 году карты стали принимать в Гонконге, в 2005 году — в США, и уже тогда система получила официальный статус международной. К 2010 году UnionPay стала крупнейшей платёжной системой мира по количеству выпущенных карт — около 6,1 млрд штук, а к середине 2020-х годов это число выросло примерно до 7 млрд. По итогам 2015 года UnionPay впервые обогнала Visa и Mastercard по объёму транзакций, заняв 37% мирового рынка электронных платежей против 32% у Visa и 20% у Mastercard.
В России UnionPay присутствует с 2008 года, но до 2022 года оставалась нишевым продуктом, ориентированным в первую очередь на туристов из Китая и других стран Азиатско-Тихоокеанского региона, посещающих Россию, а не на массового российского клиента. После 2022 года интерес к картам UnionPay среди российских потребителей резко вырос именно как к одному из немногих способов расплачиваться за рубежом, что не отменяет технических и организационных сложностей, о которых пойдёт речь ниже.
Таблица 1. МИР и UnionPay: сравнение по ключевым параметрам
| Параметр | МИР | UnionPay |
|---|---|---|
| Год создания | 2014 (НСПК), первые карты — 2015 | 2002, первые карты — 2003 |
| Триггер создания | Экстренное отключение банков от Visa/Mastercard | Плановая программа финансового суверенитета |
| Начало международной экспансии | Ограничена с самого начала санкционным контекстом | 2004-2005 годы, целенаправленная и растянутая на десятилетия |
| Число выпущенных карт | 493,9 млн (апрель 2026 года) | Около 7 млрд |
| Признание за рубежом | Формально ограничено, принимается в отдельных странах и частично | Формально 180+ стран, около 2500 финансовых институтов-партнёров |
| Доля мирового рынка транзакций | Не сопоставима по масштабу с мировыми системами | 37% по итогам 2015 года — крупнейшая система на тот момент |
Почему у UnionPay получилось выйти в мир, а у МИР — пока не совсем
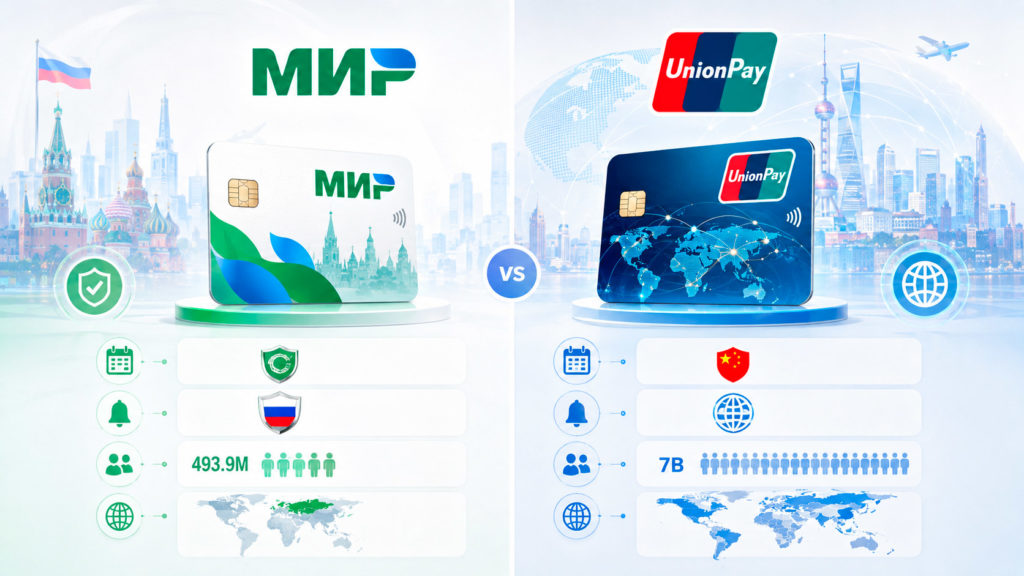 Разница в международном признании этих двух систем — не случайность, а прямое следствие разных стартовых условий. Китайская экономика уже к середине 2000-х была одной из крупнейших в мире, что давало UnionPay естественный рычаг: любой зарубежный банк или ритейлер, рассчитывающий на растущий поток китайских туристов и бизнеса, был заинтересован принимать эти карты добровольно, без политического давления. Расширение шло по логике «куда едут китайцы, там должны быть терминалы UnionPay» — и происходило это на протяжении двух десятилетий без внешних ограничений.
А знаете ли вы, что UnionPay стала крупнейшей платёжной системой мира по количеству выпущенных карт ещё в 2010 году — то есть за четыре года до того, как в России вообще было принято решение о создании национальной платёжной системы МИР, и почти за четверть века до того, как карта МИР достигла своих текущих 493,9 млн выпущенных экземпляров.
У МИР ситуация принципиально другая: система появилась именно как реакция на санкционное давление и продолжает развиваться в условиях, когда значительная часть потенциальных зарубежных партнёров по политическим причинам не готова подключать приём российской карты, вне зависимости от коммерческой привлекательности такого решения. Это структурное, а не техническое ограничение — его нельзя решить одним лишь развитием технологии карты.
Что реально работает для российского туриста за границей
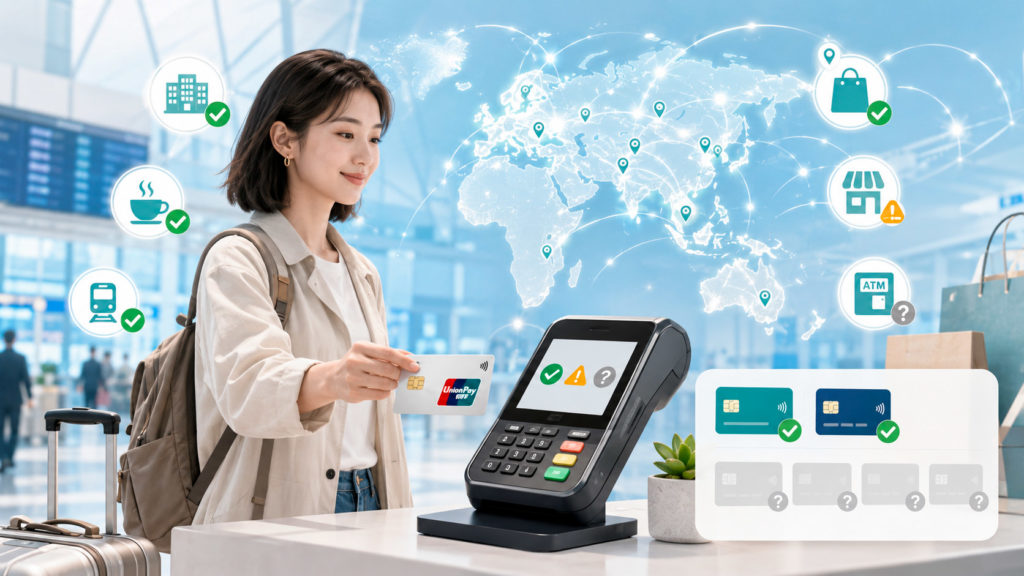 Здесь стоит быть честным и по поводу UnionPay: формальная статистика о работе в 180+ странах на практике встречает нюансы. Путешественники и профильные форумы регулярно обсуждают случаи, когда карта UnionPay «вдруг ни с того ни с сего» переставала работать в конкретной точке приёма — причём это касается как европейских, так и азиатских стран, без строгой закономерности. К 2026 году ситуация с российскими картами UnionPay усложнилась дополнительно: несмотря на формальную работу системы в большинстве стран мира, реальный выбор российских банков-эмитентов, чьи карты UnionPay принимают за рубежом стабильно, сузился всего до пары кредитных организаций.
Это иллюстрирует важный практический вывод: формальное покрытие платёжной системы по количеству стран и реальная предсказуемость работы конкретной карты конкретного банка — два разных показателя, и для планирования поездки стоит ориентироваться именно на второй. Более широкий контекст того, как вообще устроены платежи между разными юрисдикциями, разбираем в материале «как устроены трансграничные платежи».
Коротко: частые вопросы
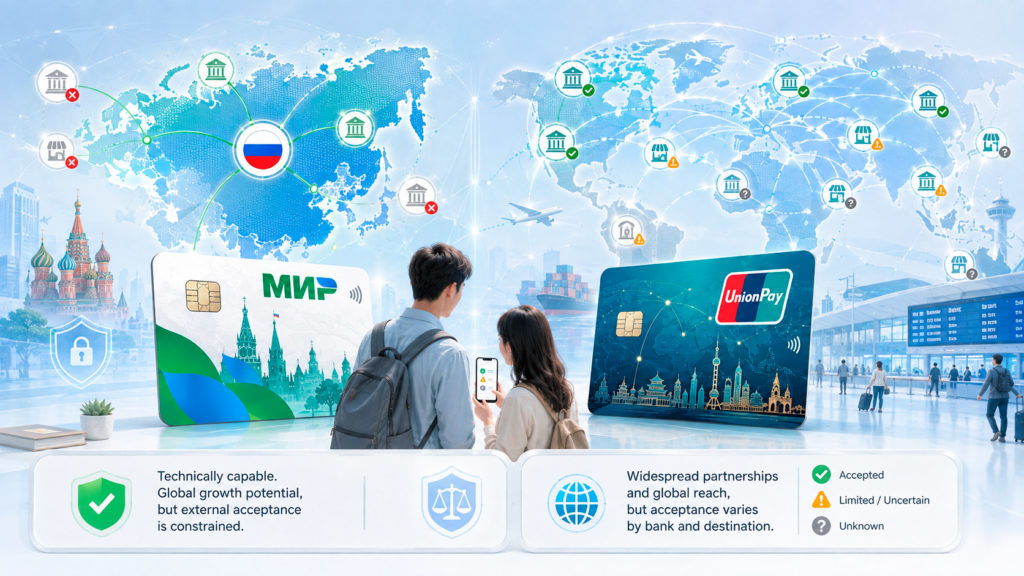
- Может ли карта МИР со временем стать такой же международно признанной, как UnionPay? Теоретически да, если изменится геополитический контекст, но в текущих условиях основное препятствие — не технологическая зрелость карты, а нежелание банков в санкционно чувствительных юрисдикциях подключать её приём, что не решается только развитием самой платёжной системы.
- Почему Китай смог сделать свою национальную систему международной, а Россия пока нет? Ключевое отличие — не в качестве технологии, а в исходных условиях: UnionPay строил международное признание два десятилетия без внешнего давления, опираясь на естественный экономический вес Китая, тогда как МИР появился в условиях уже существующего санкционного давления, которое ограничивает готовность зарубежных партнёров сотрудничать вне зависимости от коммерческой логики.
- Стоит ли оформлять карту UnionPay специально для зарубежных поездок из России? Решение стоит принимать с учётом того, что реальная стабильность приёма карты за рубежом зависит от конкретного банка-эмитента и может со временем меняться, — разумно заранее проверять актуальный список банков, чьи карты UnionPay принимаются в конкретной стране назначения, а не полагаться на общую статистику о 180+ странах.


1 comment
[…] альтернатива Visa и Mastercard, можно прочитать в материале «МИР и UnionPay: как устроены национальные платёжные систем…». Практика показывает, что даже удачно оформленная […]