

Формулировка «ИИ управляет вашим портфелем» звучит эффектно в рекламе финтех-приложений, но за ней скрываются как минимум три принципиально разных продукта — с разной степенью автоматизации и разным юридическим статусом. Разбираем, чем отличаются робо-эдвайзинг, автоследование и полностью автономный ИИ-агент, что из этого уже легально работает в России, и почему даже в США, с их развитым рынком робо-советников, регулятор до сих пор не даёт автономному ИИ карт-бланш на управление чужими деньгами.
Три уровня автоматизации, которые обычно путают
 Прежде чем говорить о регулировании, стоит развести сами продукты — они принципиально разные по степени участия человека в принятии решения:
Таблица 1. Три модели автоматизированного управления капиталом
| Модель | Кто принимает решение | Типичный пример |
|---|---|---|
| Робо-эдвайзинг | Алгоритм формирует и ребалансирует портфель по заранее заданным правилам на основе риск-профиля клиента | Робот-советник банка ПСБ, ВТБ Robot |
| Автоследование | Клиент подключается к готовой стратегии другого трейдера или сервиса, сделки исполняются автоматически, но клиент может отменить операцию до её проведения | Сервисы автоследования у брокеров |
| Автономный ИИ-агент | Система самостоятельно анализирует рынок и принимает решения без заранее зафиксированного набора правил, адаптируя стратегию «на лету» | Экспериментальные продукты, пока не имеющие массового легального аналога на розничном рынке |
Разница между первыми двумя моделями и третьей принципиальна для регулятора: робо-эдвайзинг и автоследование действуют по объяснимым, заранее описанным алгоритмам, тогда как по-настоящему автономный ИИ-агент, меняющий логику принятия решений самостоятельно, гораздо сложнее сертифицировать и проконтролировать — а значит, и разрешить для управления деньгами розничных клиентов.
Как это регулируется в России
 С 2021 года Банк России регулирует робо-консультирование отдельно: ключевое требование — объяснимость алгоритма, то есть клиент должен иметь возможность понять, на основании чего именно робот принял то или иное инвестиционное решение. Это требование напрямую бьёт по идее полностью автономного, самообучающегося ИИ-агента: если логика решений меняется динамически и её сложно разложить на понятные правила, обеспечить регуляторную «объяснимость» такой системы практически невозможно.
В 2026 году Банк России опубликовал для обсуждения проект указания, отменяющий так называемые стандартные стратегии доверительного управления — единый инвестиционный профиль и единые правила управления портфелем для всех клиентов сразу. Вместо этого управляющие обязаны применять индивидуальный подход, учитывающий финансовое положение, образование и опыт конкретного клиента на рынке ценных бумаг. Формально это требование не запрещает использовать ИИ в процессе, но повышает планку персонализации — алгоритму придётся не просто применить одну и ту же модель ко всем клиентам, а адаптировать её под каждого.
По более широкому вопросу применения искусственного интеллекта на финансовом рынке Банк России в мае 2026 года обозначил принципиально мягкий подход: регулятор заявил о намерении придерживаться технологически нейтральной, риск-ориентированной политики без отдельного специального руководства по управлению рисками ИИ, посчитав подготовку такого документа преждевременной. Это означает, что на данный момент ИИ-инструменты в инвестиционном консультировании в России регулируются не отдельным законом об искусственном интеллекте, а действующими общими нормами о доверительном управлении и инвестиционном консультировании — теми же, что применяются и к традиционным робо-эдвайзерам.
Как к этому подходит SEC в США
 В США нет отдельного набора правил специально для ИИ-советников — Комиссия по ценным бумагам и биржам (SEC) применяет к ним тот же Investment Advisers Act 1940 года, что и к людям-консультантам. Ключевой принцип, который регулятор последовательно подчёркивает: форма подачи совета не имеет значения — если платформа фактически даёт персонализированную инвестиционную рекомендацию за вознаграждение, на неё распространяется фидуциарная обязанность действовать в интересах клиента, независимо от того, стоит за рекомендацией человек или алгоритм.
На практике это уже приводило к принудительным мерам: в одном из показательных случаев робо-эдвайзер Wahed Invest урегулировал претензии SEC, связанные с недостоверными заявлениями в рекламе и нарушением фидуциарной обязанности из-за отсутствия достаточных оснований для своих рекомендаций, согласившись выплатить штраф в размере 300 тысяч долларов. Это подчёркивает практический принцип, которым руководствуется SEC: маркетинговые заявления об «ИИ» должны точно соответствовать тому, что реально происходит внутри системы, а не служить просто модным словом в рекламе.
Интересный факт: в 2019 году крупный американский робо-эдвайзер Wahed Invest урегулировал претензии SEC по поводу недостоверной рекламы и недостаточных оснований для своих инвестиционных рекомендаций, согласившись на штраф в 300 тысяч долларов, — показательный пример того, что регулятор одинаково строго проверяет и алгоритмические, и человеческие рекомендации.
В своих приоритетах на 2025 финансовый год SEC отдельно обозначила интеграцию ИИ в управление портфелями и торговлю как предмет углублённых проверок — в фокусе оказываются политики и процедуры комплаенса, а также раскрытие информации инвесторам о том, как именно используется ИИ в конкретном продукте. При этом ни SEC, ни FINRA по состоянию на начало 2026 года не выпустили отдельных, специфичных именно для ИИ правил — регуляторы предпочитают применять существующую фидуциарную рамку к новой технологии, а не создавать для неё отдельный правовой режим.
Почему полностью автономный ИИ-агент пока не может легально управлять вашими деньгами
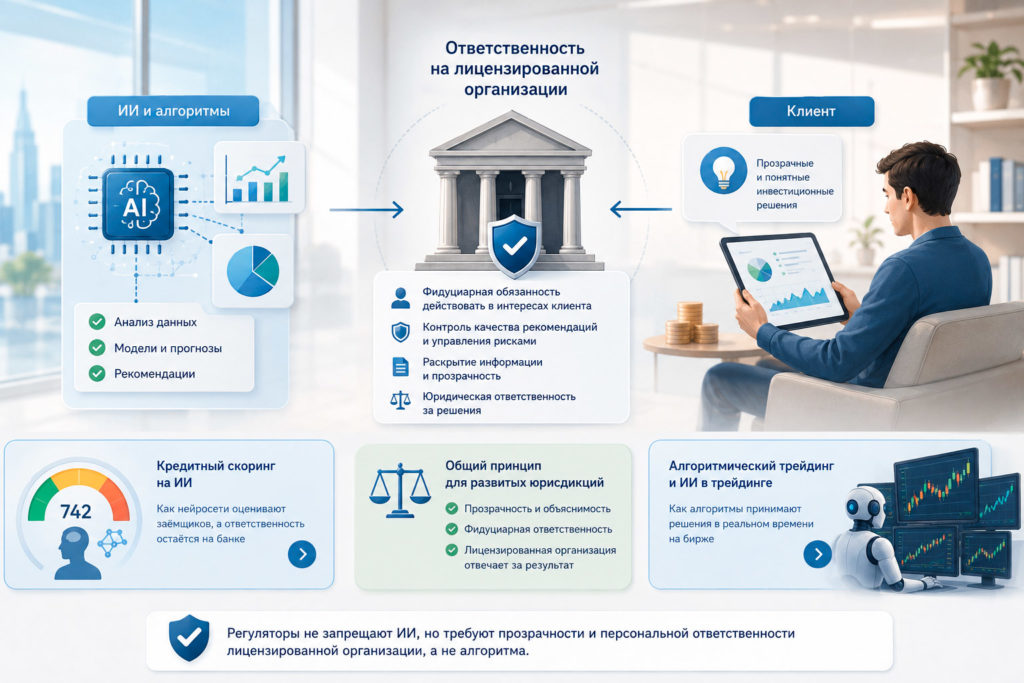
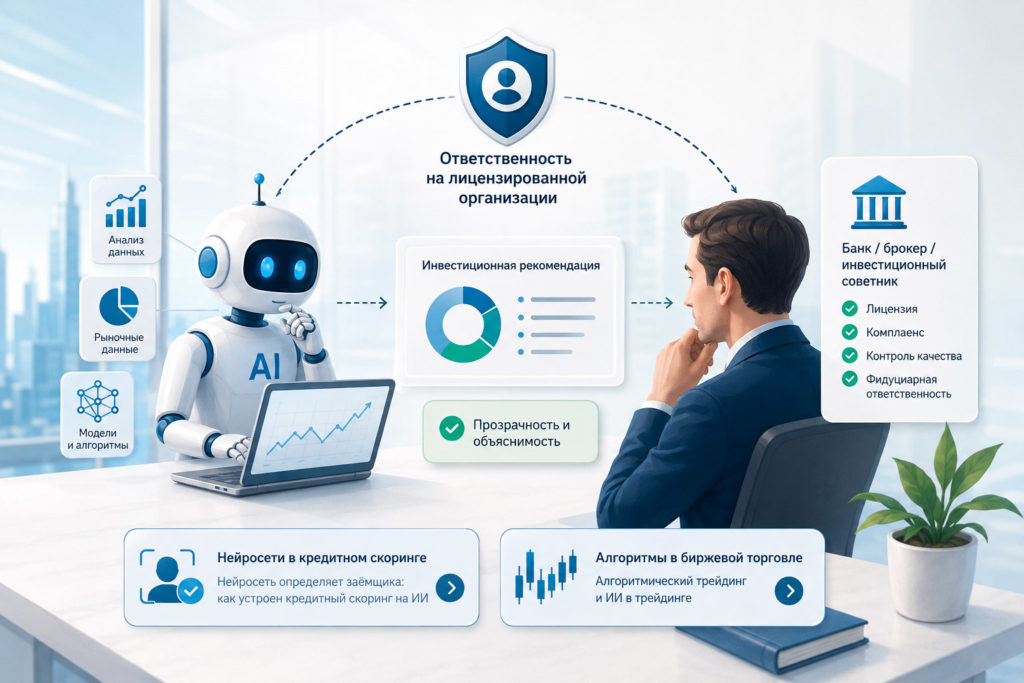 Из сопоставления российского и американского подходов вытекает общий вывод, справедливый для большинства развитых юрисдикций: регуляторы не запрещают использовать ИИ в инвестиционном консультировании как таковое, но настаивают на прозрачности и объяснимости процесса принятия решений, а ответственность за качество и добросовестность рекомендации в любом случае несёт лицензированная организация — банк, брокер или зарегистрированный инвестиционный советник, а не сам алгоритм. Полностью автономный ИИ-агент, самостоятельно меняющий стратегию без предсказуемой логики, плохо вписывается именно в это требование к объяснимости, а не в гипотетический запрет на использование искусственного интеллекта как такового.
Похожая логика применяется и в смежной области — кредитном скоринге, где нейросети активно используются для оценки заёмщиков, но итоговое решение и ответственность формально остаются на кредитной организации, а не на модели. Подробнее об этом можно прочитать в материале «нейросеть определяет заёмщика: как устроен кредитный скоринг на ИИ». А о том, как алгоритмы применяются непосредственно в биржевой торговле, где решения принимаются в реальном времени, — в материале «алгоритмический трейдинг и ИИ в трейдинге».
А что в Евросоюзе
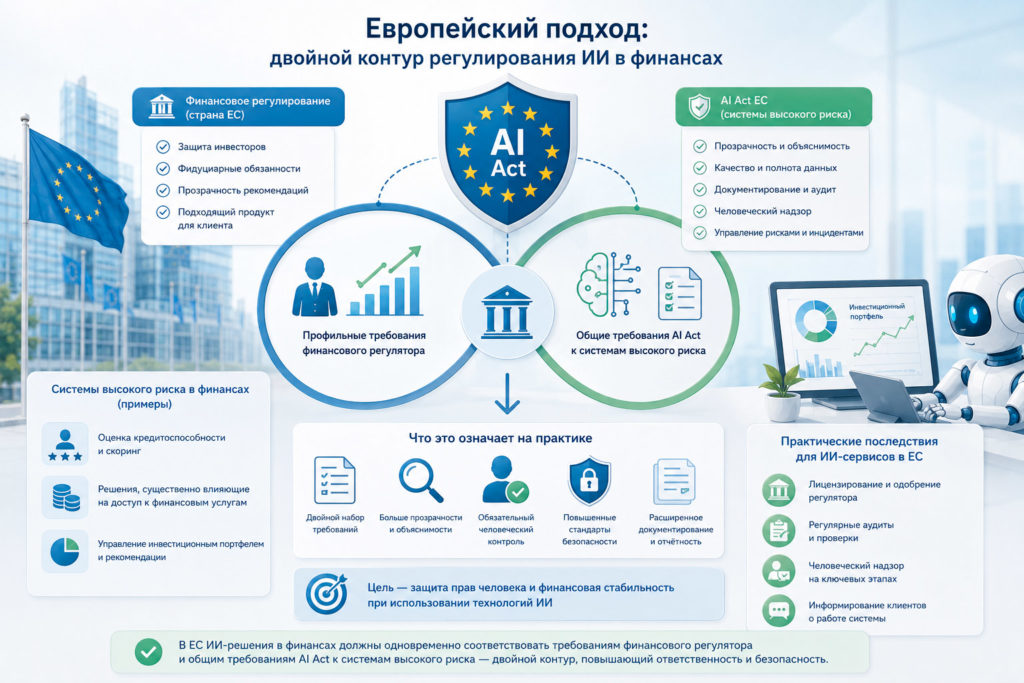
 Европейский подход добавляет к финансовому регулированию ещё один слой — общий Регламент ЕС об искусственном интеллекте (AI Act), который классифицирует системы ИИ по уровню риска. Системы, используемые для оценки кредитоспособности или для принятия решений, существенно влияющих на доступ человека к финансовым услугам, отнесены к категории высокого риска — а значит, к ним применяются повышенные требования к прозрачности, документированию и человеческому надзору, независимо от того, что говорит на этот счёт отраслевое финансовое регулирование конкретной страны. На практике это означает, что европейский робо-эдвайзер или ИИ-агент, управляющий портфелем, должен одновременно соответствовать и требованиям профильного финансового регулятора (аналога российского Банка России), и общим требованиям AI Act к системам высокого риска — двойной контур регулирования, которого пока нет ни в России, ни в США.
Пример: почему нельзя просто «отдать деньги ИИ»
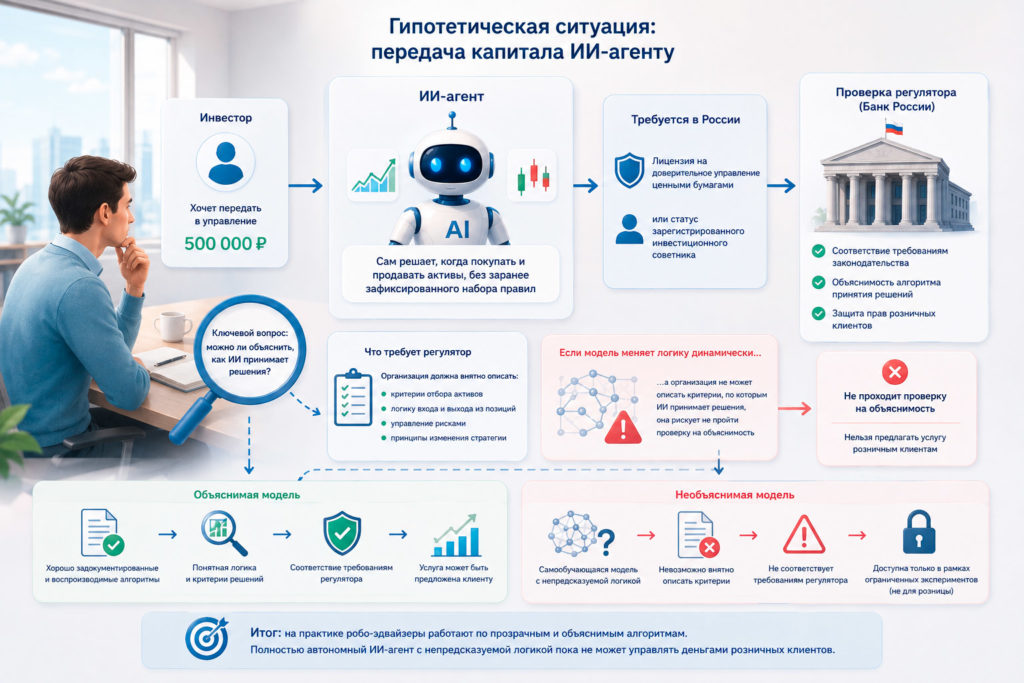
Представим гипотетическую ситуацию: инвестор хочет передать 500 тысяч рублей в управление ИИ-агенту, который сам решает, когда покупать и продавать активы, без заранее зафиксированного набора правил. Формально для такой услуги в России потребовалась бы либо лицензия на доверительное управление ценными бумагами, либо статус зарегистрированного инвестиционного советника — и в обоих случаях регулятор потребует от организации объяснить, как именно принимаются решения. Если модель меняет логику работы динамически, а сама организация не может внятно описать критерии, по которым ИИ отбирает активы, она рискует не пройти проверку на объяснимость — и, как следствие, не получить разрешение предлагать такую услугу розничным клиентам. Именно поэтому на практике даже самые технологически продвинутые робо-эдвайзеры сегодня работают по хорошо задокументированным, воспроизводимым алгоритмам, а не по полностью самообучающимся моделям с непредсказуемой логикой.
Что это значит для частного инвестора на практике
 Три практических вывода для того, кто рассматривает использование автоматизированного управления капиталом сегодня:
- робо-эдвайзинг и автоследование — легальные и регулируемые продукты, доступные через российских и зарубежных брокеров, с понятным набором правил и возможностью для клиента понять логику решений;
- полное делегирование денег полностью автономному ИИ без человеческого контроля пока не имеет массового легального аналога на розничном рынке — ни один крупный регулятор не выработал для этого отдельной правовой рамки;
- ответственность за результат в любом случае несёт лицензированная организация, поэтому при выборе сервиса стоит смотреть не на маркетинговое упоминание «искусственного интеллекта», а на то, кто именно юридически отвечает перед клиентом за качество рекомендаций.
- Чем робо-эдвайзинг отличается от автоследования? Робо-эдвайзинг формирует и ребалансирует инвестиционный портфель клиента на основе его риск-профиля по заранее заданным алгоритмом правилам. Автоследование позволяет клиенту подключиться к готовой стратегии другого трейдера или сервиса, при этом сделки исполняются автоматически, но клиент, как правило, сохраняет возможность отменить операцию до её фактического проведения.
- Может ли ИИ-советник в России давать инвестиционные рекомендации без объяснения логики решений? Нет. С 2021 года Банк России требует, чтобы алгоритм робо-консультирования был объяснимым — клиент должен иметь возможность понять, на основании чего именно был сделан тот или иной вывод. Это требование напрямую ограничивает применение полностью непрозрачных, самообучающихся моделей в инвестиционном консультировании.


