

Ещё десять лет назад, чтобы получить кредит на покупку холодильника, нужно было идти в банк. Сегодня рассрочку можно оформить за пятнадцать секунд прямо на странице товара, ни разу не покинув сайт продавца. Это и есть embedded finance — встроенные финансы: банковские и платёжные функции, зашитые прямо внутрь нефинансового продукта, будь то маркетплейс, такси-агрегатор или бухгалтерский сервис. Разбираем, как устроена эта модель технически и юридически и почему для этого совсем не обязательно самому становиться банком.
Что такое embedded finance простыми словами
Embedded finance — это встраивание финансовых услуг (платежей, кредитования, страхования, инвестирования) непосредственно в интерфейс нефинансовой компании так, чтобы пользователь вообще не замечал, что взаимодействует с отдельным банком или платёжной системой. С точки зрения пользователя разница принципиальна: вместо перехода на сайт банка и заполнения отдельной заявки он просто нажимает кнопку «Оформить в рассрочку» на той же странице, где выбирает товар.
По данным исследовательской компании The Business Research Company, глобальный рынок встроенных финансов вырос с 94,4 млрд долларов в 2025 году до 115 млрд долларов в 2026 году, а к 2030 году может достичь 251 млрд долларов. Другие исследовательские компании оценивают рынок иначе — в диапазоне от 148 до 156 млрд долларов дохода уже в 2025-2026 годах, — но расхождение объясняется разной методологией подсчёта (обработанный объём транзакций против выручки платформ), а не спором о самом факте быстрого роста индустрии.
Кто на самом деле выдаёт лицензию
Ключевой вопрос: значит ли это, что любой интернет-магазин может просто начать «быть банком»? Нет — юридически банковская деятельность в подавляющем большинстве стран остаётся лицензируемой, и встроенные финансы не отменяют это требование, а решают его иначе. Есть два основных пути:
Таблица 1. Как компания получает доступ к банковским функциям без прямого банковского бизнеса
| Модель | Как это работает | Пример |
|---|---|---|
| Собственная банковская лицензия | Компания создаёт или покупает дочернюю кредитную организацию | Ozon Банк (универсальная лицензия ЦБ РФ), WB Банк (базовая лицензия ЦБ РФ) |
| Партнёрство с банком-спонсором (BaaS) | Финтех-инфраструктура банка-партнёра предоставляется небанковской компании по API, под её собственным брендом | Stripe Treasury, Shopify Balance — оба технически опираются на банки-партнёры, а не выпускают собственную лицензию |
Модель Banking-as-a-Service (BaaS — «банкинг как услуга») — это именно то, что позволяет компании вроде Shopify предложить продавцам собственный аналог расчётного счёта (Shopify Balance) без того, чтобы Shopify самой становилась зарегистрированным банком. Технически депозиты клиентов всё равно хранятся на счетах партнёрского лицензированного банка, а платформа выступает лишь интерфейсом и владельцем клиентского опыта.
Российский пример: от собственной лицензии до партнёрства
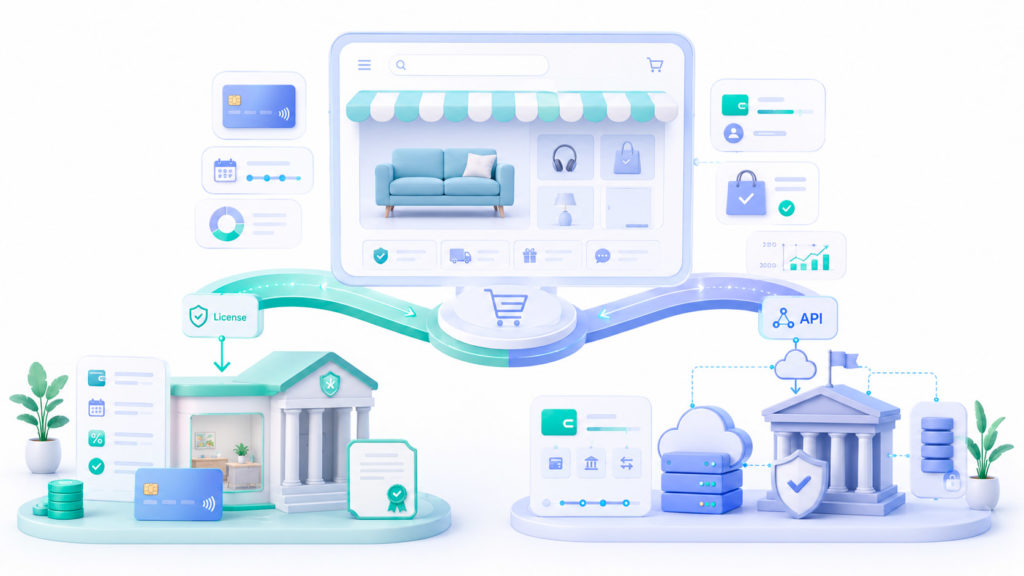 В России крупнейшие маркетплейсы выбрали более прямой путь, чем большинство западных платформ, — обзавелись собственными банками с лицензией Банка России. Ozon Банку выдана универсальная банковская лицензия, а Wildberries Банку — базовая; это позволяет им напрямую предлагать покупателям скидки при оплате собственными платёжными средствами, поскольку они не платят межбанковскую комиссию за эквайринг сторонним игрокам, в отличие от оплаты обычной картой другого банка. Подробнее о том, как именно устроена эта модель и в чём её вызов для традиционных банков, мы разбирали в материале «банк маркетплейса: как Ozon Банк и WB Банк меняют рынок финансовых услуг».
Летом 2026 года эта тенденция пошла ещё дальше: по сообщениям деловых СМИ, ВТБ приобрёл долю в цифровых финансовых активах Wildberries, а Сбер рассматривает возможность войти в капитал Ozon — крупные банки таким образом стремятся получить прямой доступ к готовой розничной инфраструктуре платформ вместо того, чтобы конкурировать с ней извне. Это показывает, что граница между «банком» и «маркетплейсом со встроенными финансами» на практике становится всё более условной в обе стороны: платформы обрастают банковскими лицензиями, а банки — долями в платформах.
Не только оплата: полный спектр встроенных финансовых услуг
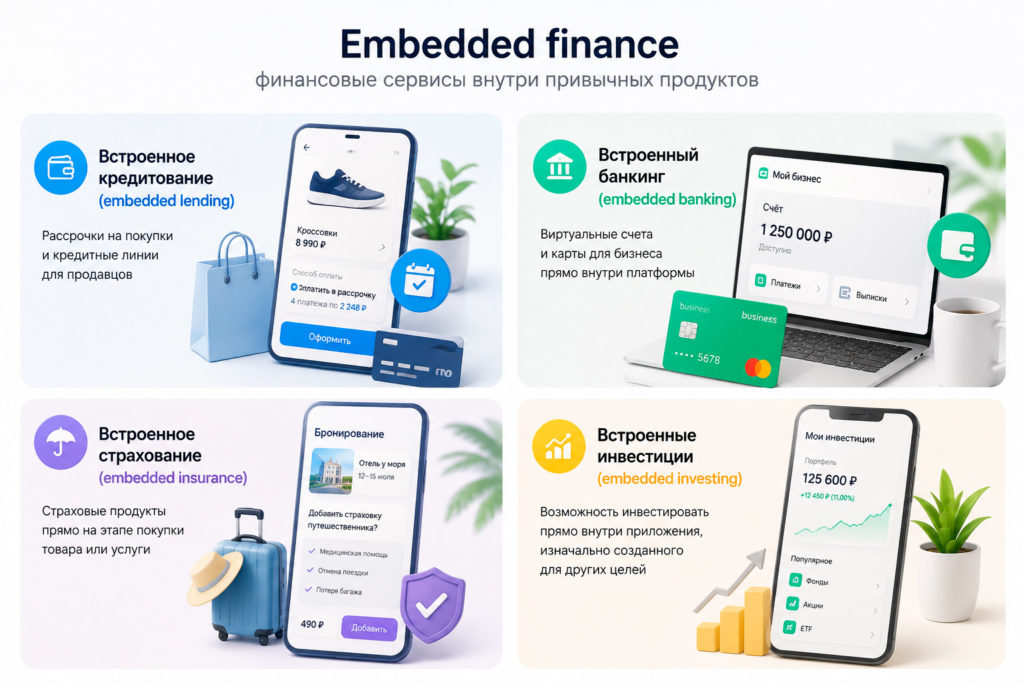
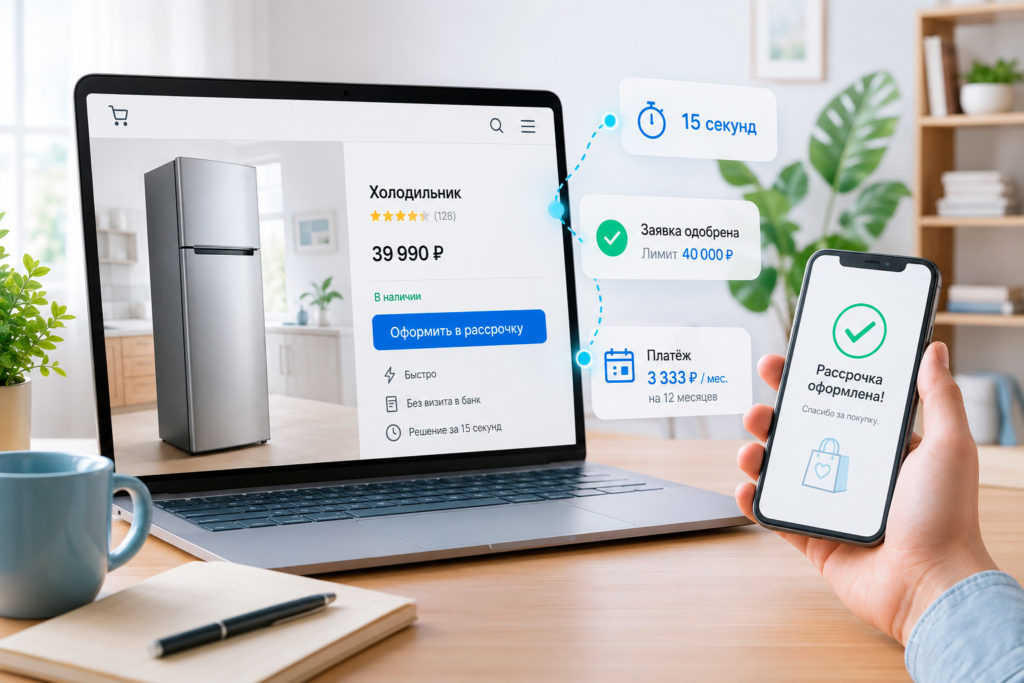 Embedded finance далеко не ограничивается платежами и рассрочкой на кассе. В зависимости от типа продукта, встроенные финансы делятся на несколько категорий:
- встроенное кредитование (embedded lending) — BNPL-сервисы вроде Klarna и Affirm, которые встраиваются прямо в чекаут интернет-магазина, а также кредитные линии для продавцов на основе истории их продаж, например Shopify Capital, которая по собственным данным компании выдала мерчантам кредитов на 4,2 млрд долларов только в 2025 году;
- встроенный банкинг (embedded banking) — виртуальные счета и карты для бизнеса прямо внутри платформы, как Shopify Balance или Stripe Treasury;
- встроенное страхование (embedded insurance) — страховка для путешествий, которую предлагает сайт бронирования отелей или авиакомпания непосредственно на этапе покупки билета;
- встроенные инвестиции (embedded investing) — возможность инвестировать прямо внутри финтех-приложения, изначально созданного для других целей.
Зачем это нужно самой платформе, а не только пользователю
Логика встраивания финансов в небанковский продукт прагматична с точки зрения бизнеса самой платформы: встроенные финансовые сервисы решают сразу три задачи одновременно. Во-первых, они снижают трение в покупке — чем меньше шагов между «хочу купить» и «купил», тем выше конверсия. Во-вторых, они создают дополнительный источник дохода, часто с более высокой маржой, чем основной бизнес платформы — показательно, что у Shopify направление «Merchant Solutions», куда входят платежи, кредитование и Balance, составляет уже около 79% всей выручки компании, фактически превратив изначально чисто программный продукт в финансовый бизнес. В-третьих, они удерживают клиента внутри экосистемы: если у продавца открыт счёт и кредитная линия именно в банке маркетплейса, у него гораздо меньше стимулов переходить на конкурирующую площадку.
Как эту модель применяют не только маркетплейсы
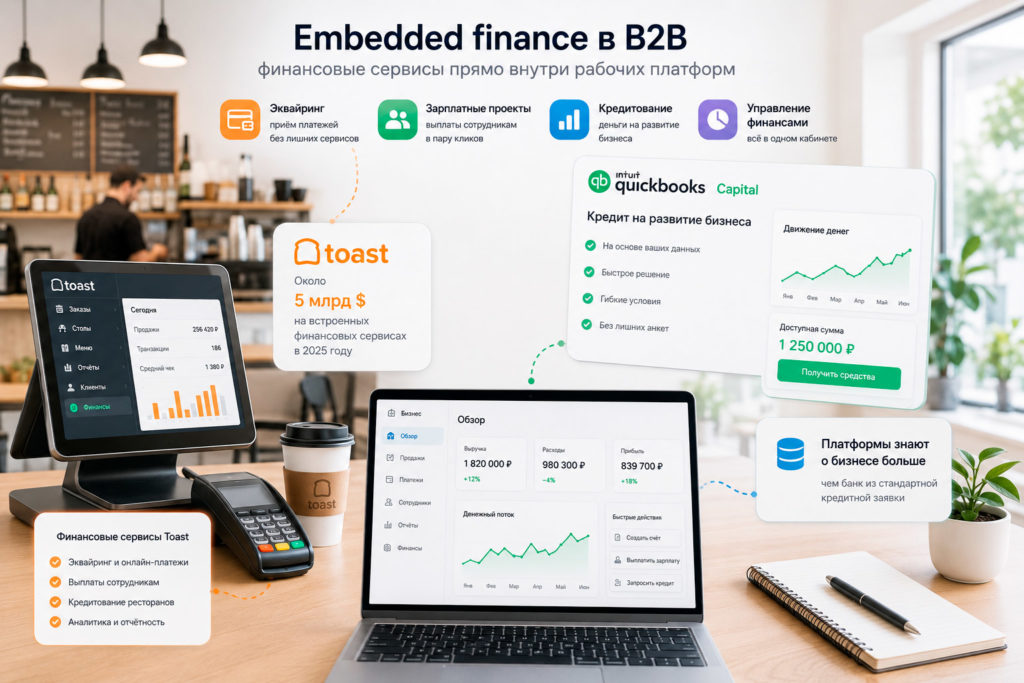
 Хотя embedded finance ассоциируется в первую очередь с интернет-магазинами, модель активно распространяется и на B2B-сегмент, где счёт идёт не на отдельные покупки, а на управление рабочим капиталом целого бизнеса. Компания Toast, поставщик программного обеспечения для ресторанов, по собственным данным заработала около 5 млрд долларов на встроенных финансовых сервисах в 2025 году — её платформа для управления рестораном постепенно превратилась в полноценный финансовый продукт, предлагающий эквайринг, зарплатные проекты и кредитование прямо внутри интерфейса, которым владелец заведения и так пользуется каждый день. Похожая логика работает в бухгалтерских и процьюрмент-платформах: сервисы вроде QuickBooks Capital выдают кредиты малому бизнесу на основе истории его же бухгалтерских данных, а не отдельной кредитной заявки, — платформа уже знает о движении денег клиента больше, чем узнал бы традиционный банк из стандартной анкеты.
Что выбирает бизнес: собственная лицензия или партнёрство
Прежде чем встраивать финансовый сервис в свой продукт, компания сталкивается с выбором инфраструктурной модели, и он напрямую влияет на скорость запуска и объём необходимых инвестиций:
- получить собственную банковскую лицензию — даёт максимальный контроль над продуктом и экономикой, но требует значительных капитальных затрат, соответствия банковским нормативам и, как правило, нескольких лет на получение разрешения регулятора (именно этот путь выбрали Ozon и Wildberries в России);
- подключиться к банку-партнёру по модели BaaS — позволяет запустить финансовый продукт заметно быстрее и дешевле, но привязывает компанию к чужой инфраструктуре, тарифам и надёжности этого партнёра, а с 2026 года, по отраслевым оценкам, банки-спонсоры всё чаще начинают взимать с финтех-партнёров отдельную плату за комплаенс и передачу данных, что снижает маржинальность модели для небольших игроков.
Риски модели: кто отвечает, если что-то пойдёт не так
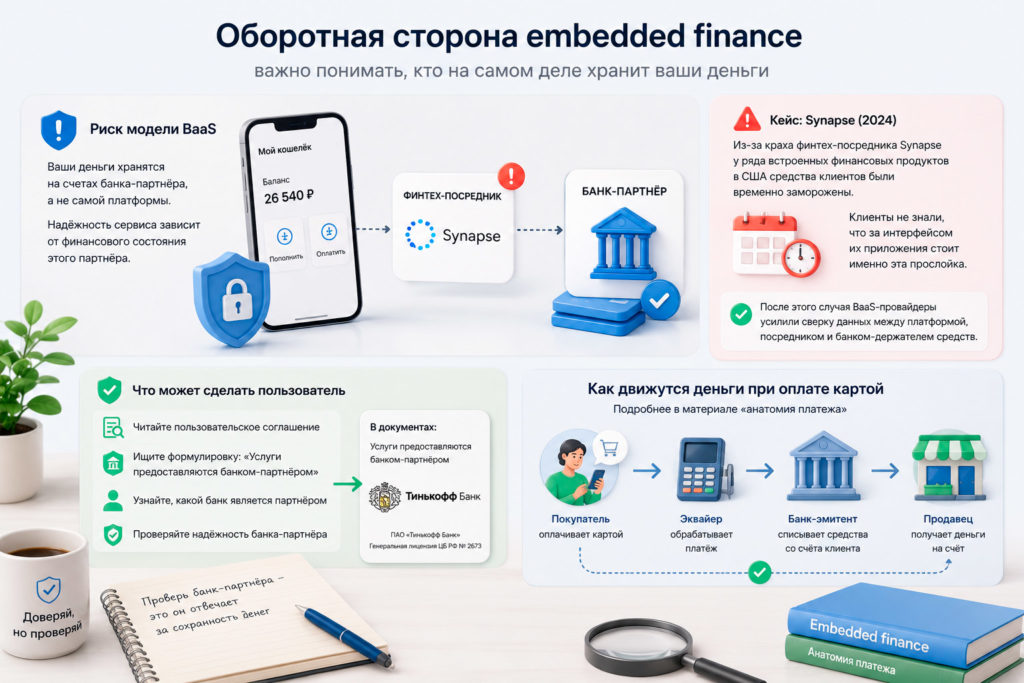
 У модели embedded finance есть оборотная сторона, о которой стоит знать пользователю. Поскольку депозиты и платежи в BaaS-модели физически хранятся на счетах банка-партнёра, а не самой платформы, надёжность сервиса напрямую зависит от финансового состояния именно этого партнёра, зачастую незаметного пользователю посредника. Показательный прецедент на американском рынке — крах финтех-посредника Synapse в 2024 году, из-за которого у ряда встроенных финансовых продуктов на короткое время оказались заморожены средства клиентов, пока сами клиенты даже не знали, что за интерфейсом их привычного приложения стоит именно эта прослойка. После этого случая крупные BaaS-провайдеры на рынке заметно усилили практики сверки данных между платформой, посредником и банком-держателем средств.
Для покупателя на практике это означает простое правило: прежде чем довериться платёжному или кредитному сервису внутри знакомого приложения, стоит проверить, чей именно логотип стоит в пользовательском соглашении рядом с формулировкой «услуги предоставляются банком-партнёром», — именно эта организация, а не сама платформа, физически отвечает за сохранность денег. Подробнее о механике движения денег между продавцом, эквайером и банком-эмитентом при обычном платеже картой мы разбирали в материале «анатомия платежа».
- Значит ли embedded finance, что банки скоро исчезнут? Нет — модель Banking-as-a-Service, наоборот, показывает, что банковская лицензия и регулируемая инфраструктура остаются необходимым фундаментом даже для полностью встроенных финансовых сервисов. Меняется не наличие банка в цепочке, а то, что клиент его больше не видит напрямую — банк перемещается «вниз по стеку», становясь инфраструктурой, а не витриной.
- Чем российская модель отличается от западной? Крупнейшие российские маркетплейсы пошли по пути получения собственных банковских лицензий (Ozon Банк, WB Банк), тогда как многие западные платформы вроде Shopify чаще выбирают партнёрство с существующими лицензированными банками по модели Banking-as-a-Service, не создавая полноценную дочернюю кредитную организацию.



2 комментария
[…] […]
[…] […]