

Финансовый директор JPMorgan сообщил, что искусственный интеллект фактически удвоил эффект от технологий на производительность банка, а внутренняя языковая модель компании (LLM Suite), доступная более чем 200 тысячам сотрудников, экономит сотрудникам около четырёх часов в неделю — совокупно порядка 600 тысяч часов по всей компании. Похожие цифры называют и другие крупные банки. Разбираем, какие именно задачи банковского аналитика уже реально делегированы языковым моделям, а какие пока принципиально остаются за человеком.
Масштаб внедрения у крупнейших банков
 К середине 2026 года крупнейшие американские банки перешли от пилотных проектов к промышленному масштабированию генеративного ИИ:
Таблица 1. Внедрение ИИ у крупнейших банков к середине 2026 года
| Банк | Продукт | Масштаб внедрения |
|---|---|---|
| JPMorgan Chase | LLM Suite (внутренняя языковая модель) | Свыше 200 тыс. сотрудников, более 400 задокументированных сценариев использования, технологический бюджет около 18 млрд долларов |
| Goldman Sachs | GS AI Assistant (на основе моделей OpenAI, Google и Anthropic) | Около 46 тыс. сотрудников после пилота на 10 тыс. |
| BlackRock | Aladdin (риск-платформа со встроенным ИИ) | Управляет рисками активов на сумму около 21 трлн долларов |
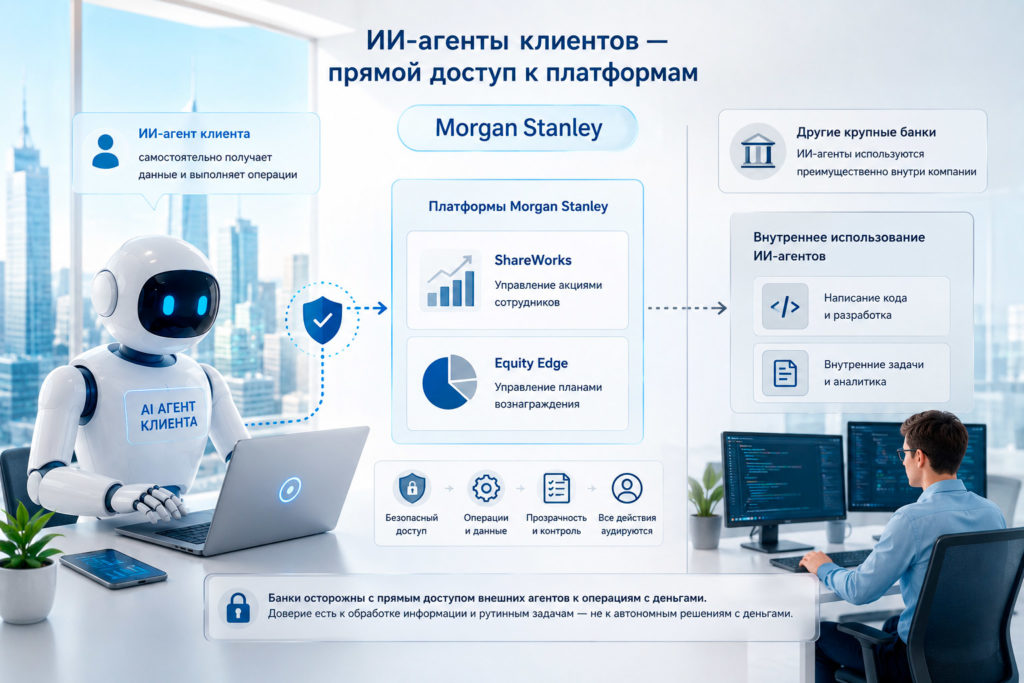
| Morgan Stanley | Внутренние ИИ-инструменты + открытие доступа внешним агентам к платформам ShareWorks и Equity Edge | Оценка потенциального прироста производительности 20-50% в корпоративно-инвестиционном банкинге, трейдинге и операциях за 5-10 лет |
Какие задачи аналитика уже реально делегированы модели
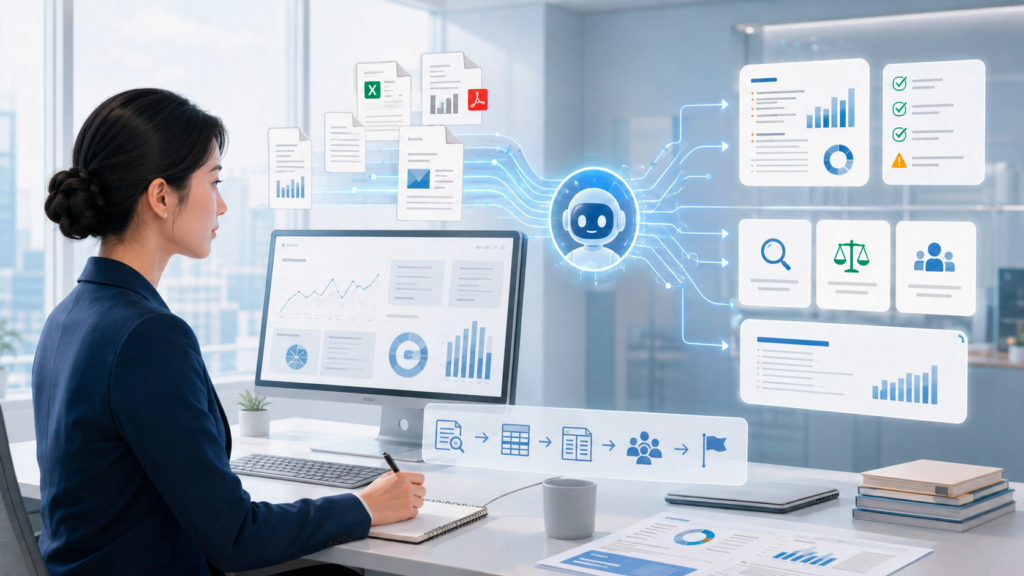 По отраслевым обзорам и заявлениям самих банков, ИИ уже взял на себя несколько конкретных типов работы, которые раньше отнимали у младших аналитиков непропорционально много времени:
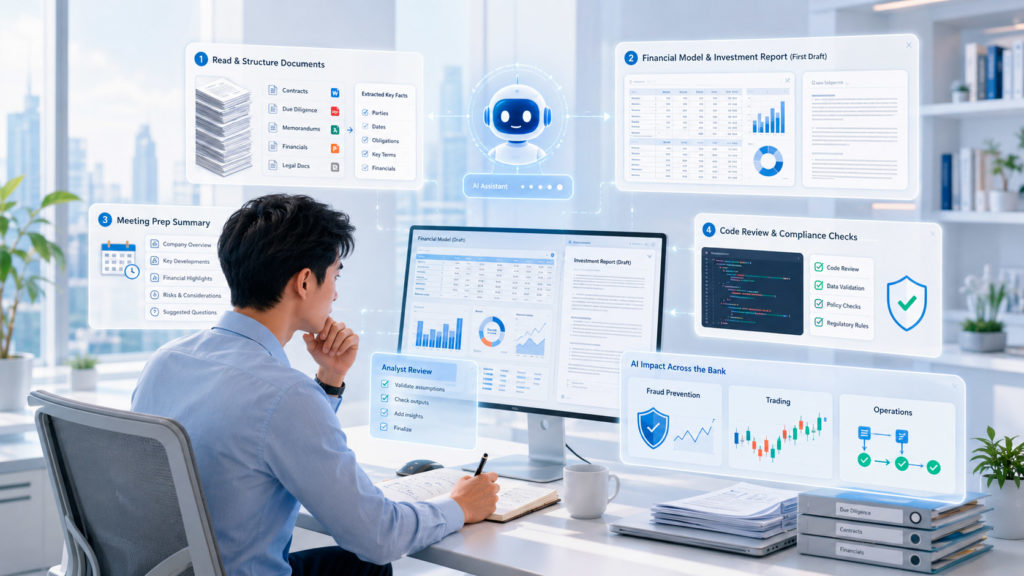
- чтение и структурирование документов. Обработка объёмных пакетов due diligence, меморандумов и контрактов, где модель извлекает ключевые факты и сопоставляет их между документами быстрее, чем человек читает их последовательно;
- первичное моделирование и черновики отчётов. Составление первого драфта финансовой модели или инвестиционного меморандума на основе структурированных данных, который затем дорабатывает человек;
- суммаризация и подготовка к встречам. Быстрое создание сводки по компании, сделке или клиенту перед встречей на основе разрозненных внутренних источников;
- проверка кода и рутинный комплаенс. У Citi, по отраслевым данным, автоматизированный обзор кода экономит порядка 100 тысяч часов работы разработчиков в неделю — показательный пример того, что выигрыш от ИИ распространяется не только на фронт-офис, но и на техническую инфраструктуру банка.
Показательный количественный ориентир: по собственным оценкам JPMorgan, ИИ уже генерирует от 1,5 до 2 млрд долларов измеримой ценности в таких областях, как борьба с мошенничеством, трейдинг и операционная деятельность, — то есть эффект от внедрения выходит далеко за рамки экономии времени на составлении отчётов и затрагивает напрямую измеримые финансовые показатели банка.
Что модель делает хуже человека — и почему
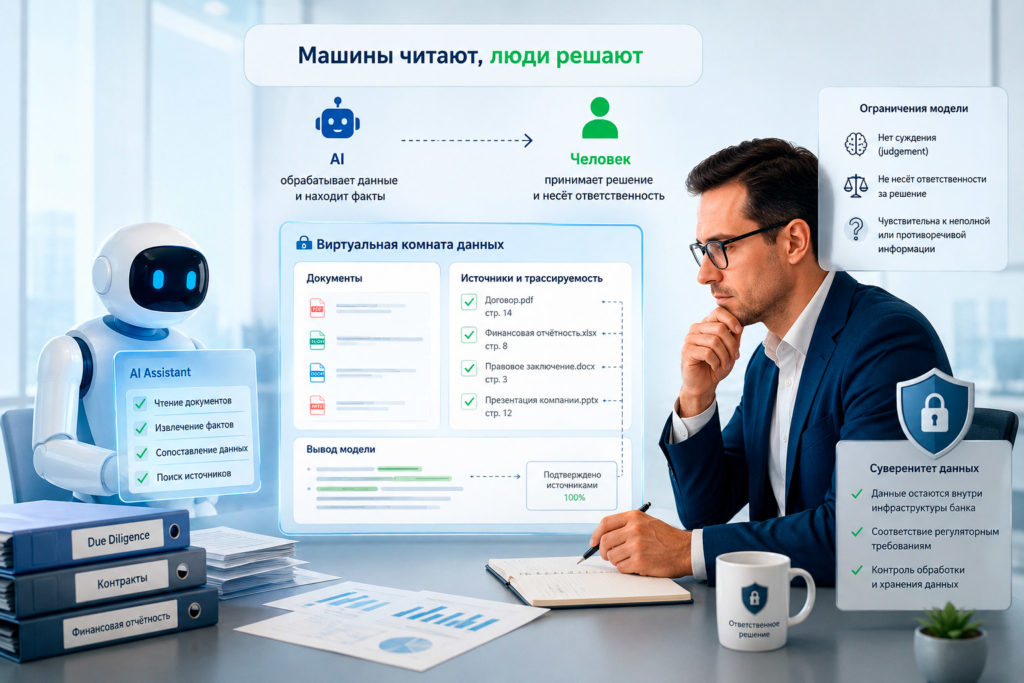
 Ключевое ограничение, которое подчёркивают сами банки: языковая модель обрабатывает документы и данные, но не несёт ответственности за итоговое решение и не обладает суждением (judgement), необходимым в ситуациях с неполной или противоречивой информацией. Формула, которая часто звучит в профильной аналитике 2026 года: «машины читают, люди решают». Доверие к выводам модели формируется только тогда, когда каждое её утверждение можно немедленно проследить до первоисточника, — именно поэтому виртуальные комнаты данных с полной трассируемостью источников (data rooms) и инструменты для due diligence считаются одними из самых бесспорных зон успеха ИИ в инвестиционном банкинге: там модель работает как инструмент поиска и сопоставления фактов, а не как источник самостоятельного суждения.
Интересный факт: по собственным данным JPMorgan, банк уже реализует свыше 400 задокументированных сценариев использования ИИ в разных подразделениях — от борьбы с мошенничеством до трейдинга, — а не один универсальный инструмент, применяемый одинаково во всех процессах компании.
Отдельное практическое ограничение — вопрос суверенитета данных и соответствия регуляторным требованиям: банки, работающие с конфиденциальными клиентскими данными и инсайдерской информацией, не могут просто отправлять эти данные во внешний облачный сервис без строгого контроля над тем, где и как эти данные обрабатываются и хранятся. Именно поэтому крупнейшие банки в основном выбирают путь создания собственных, изолированных внутренних инструментов (JPMorgan LLM Suite, GS AI Assistant) поверх моделей сторонних поставщиков, а не прямое использование публичных потребительских ИИ-сервисов сотрудниками. Подробнее о том, почему банки выбирают этот путь, а не готовое решение от вендора «из коробки», мы разбирали в материале «зачем банку собственная нейросеть, а не готовое решение от вендора».
ИИ-агенты как самостоятельные участники управления портфелем
 Отдельный, более радикальный сценарий 2026 года — не просто ускорение работы человека-аналитика, а формирование инвестиционных решений напрямую ИИ-агентами. По сообщениям деловых СМИ, экспериментальные ИИ-агенты JPMorgan показали на тестовых данных результат, превосходящий классическую модель распределения активов «60/40» (60% акций, 40% облигаций) — многолетний стандарт консервативного портфельного управления. Подобные эксперименты пока остаются скорее демонстрацией технологических возможностей, чем массовой практикой управления реальными деньгами клиентов, но сам факт, что крупный банк тестирует ИИ-агентов не только как инструмент подготовки аналитики, а как самостоятельного участника формирования портфеля, показывает направление, в котором движется индустрия дальше простого ускорения рутинных задач.
Почему выигрыш пока в основном внутренний, а не клиентский
 Важная деталь, на которую обращают внимание отраслевые аналитики: измеримая отдача от внедрения генеративного ИИ в банках 2026 года пока сосредоточена преимущественно во внутренней продуктивности — экономии часов сотрудников, ускорении подготовки документов, автоматизации проверки кода, — а не в прямом изменении продуктов, которые видит конечный клиент банка. Отчасти это объясняется тем же требованием к трассируемости и ответственности за решения: банку проще и безопаснее в регуляторном смысле применить ИИ там, где итоговое решение всё равно проверяет и подписывает человек, чем там, где модель напрямую взаимодействует с клиентскими деньгами без промежуточного контроля. Именно поэтому шаг Morgan Stanley по открытию доступа внешним агентам к реальным операциям клиентов выделяется на фоне более осторожной позиции конкурентов — это переход из зоны внутренней продуктивности в зону прямого клиентского воздействия, которую большинство банков пока предпочитает проходить постепенно.
Что происходит с младшими позициями аналитиков
 Самый чувствительный кадровый вопрос — судьба должности младшего аналитика (junior analyst), традиционно выполнявшего именно ту рутинную работу по обработке документов и составлению первых черновиков моделей, которую сейчас лучше всего автоматизирует ИИ. По отраслевым обзорам, доля именно младших аналитических позиций сокращается быстрее остальных, тогда как консультационные роли, требующие непосредственного контакта с клиентом и суждения о сделке, сокращаются заметно медленнее. Это не означает полного исчезновения младших позиций, но означает изменение их содержания: младший аналитик всё чаще выступает не как исполнитель рутинной обработки данных, а как контролёр качества и интерпретатор результатов, которые сначала генерирует модель, — то есть фокус работы смещается от производства черновика к его проверке и содержательной доработке.
Следующий этап: агенты с доступом к реальным операциям
Пока большинство описанных сценариев касаются внутренней продуктивности сотрудников, летом 2026 года Morgan Stanley сделал шаг дальше остальных крупных банков, объявив об открытии внешним ИИ-агентам клиентов прямого доступа к платформам управления акциями сотрудников ShareWorks и Equity Edge — агенты клиентов смогут самостоятельно забирать данные и выполнять операции, минуя привычный интерфейс, созданный для человека. JPMorgan и Goldman Sachs, по данным отраслевых СМИ, пока используют ИИ-агентов преимущественно внутри компании — для написания кода и внутренних задач, — но публично не объявляли о подключении внешних агентов клиентов напрямую к своим системам. Это разграничение показательно: банки готовы доверить модели обработку информации и рутинные внутренние задачи заметно охотнее, чем прямой доступ внешних, не контролируемых банком автономных агентов к операциям с реальными деньгами клиентов. Похожая осторожность прослеживается и в более широком разговоре о полной автоматизации банковского обслуживания в целом — подробнее об этом в материале «банк без сотрудников: как ИИ меняет банковское обслуживание изнутри».
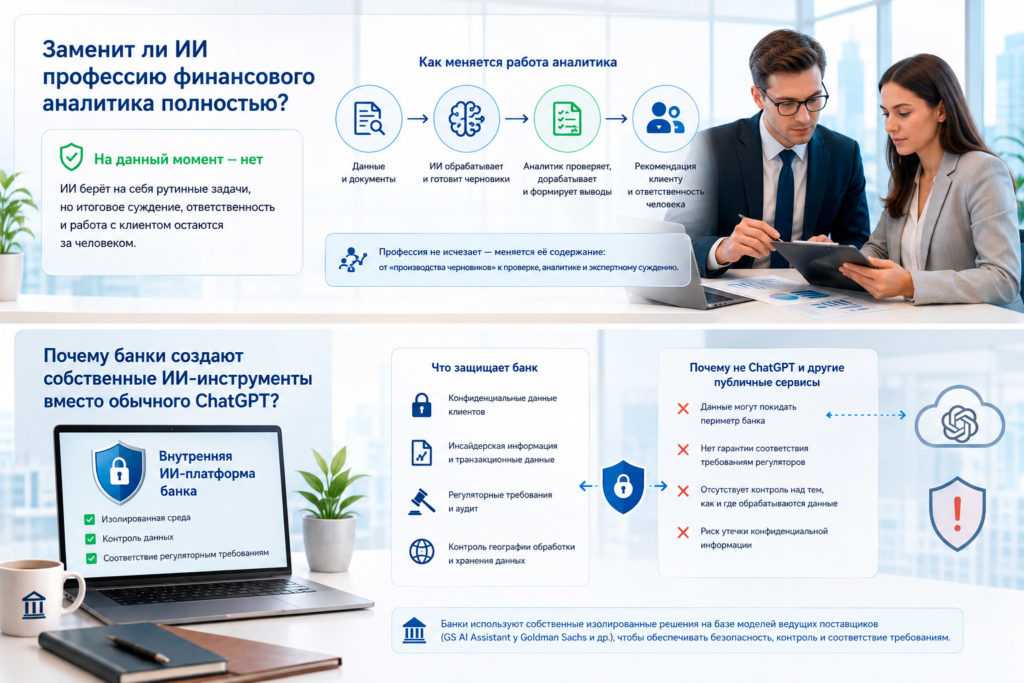
- Заменит ли ИИ профессию финансового аналитика полностью? На данный момент — нет: отраслевые данные показывают, что модели эффективно берут на себя рутинную обработку документов и первичное составление черновиков, но итоговое суждение о сделке, ответственность за рекомендацию и контакт с клиентом остаются за человеком. Меняется скорее содержание младших аналитических позиций — от производства черновиков к их проверке и содержательной доработке, — а не исчезновение профессии как таковой.
- Почему банки создают собственные ИИ-инструменты вместо использования обычного ChatGPT сотрудниками? Основная причина — требования к конфиденциальности клиентских данных, инсайдерской информации и регуляторному контролю за тем, где и как эти данные обрабатываются. Крупные банки предпочитают изолированные внутренние решения на основе моделей сторонних поставщиков (как GS AI Assistant у Goldman Sachs), а не прямой доступ сотрудников к публичным потребительским ИИ-сервисам.



1 comment
[…] Подобная технологическая экспансия логично вписывается в более широкий тренд, при котором крупные банки по всему миру превращаются в значимых игроков рынка искусственного интеллекта, а не только в его потребителей, — подробнее о том, как похожие процессы разворачиваются у крупнейших банков США, можно прочитать в материале «как LLM меняют работу банковских аналитиков». […]