

В Китае, по отраслевым оценкам, около 80% всех платежей проходит всего через два приложения — WeChat Pay и Alipay. Это не просто платёжные сервисы, а супераппы: единые платформы, где помимо оплаты покупок можно вызвать такси, заказать еду, оплатить коммуналку, купить страховку и получить государственную услугу, не покидая одного окна. Разбираем механику этой модели и то, почему в России похожая логика реализуется не через мессенджер, а через банк.
Что такое суперапп и чем он отличается от обычного приложения
Суперапп — это мобильная платформа, которая объединяет десятки, а иногда тысячи разрозненных сервисов внутри единой экосистемы с общей учётной записью, единым платёжным механизмом и общей программой лояльности. Ключевое техническое устройство, которое делает это возможным, — мини-приложения (mini programs): облегчённые программы сторонних разработчиков, которые запускаются прямо внутри супераппа без отдельной установки из магазина приложений. По собственным данным Tencent, только внутри WeChat размещено свыше 4 миллионов таких мини-приложений, покрывающих практически любую нишу услуг — от заказа еды до записи к врачу.
Таблица 1. Два подхода к модели супераппа
| Признак | WeChat (Tencent) | Alipay (Ant Group) |
|---|---|---|
| Изначальная функция | Мессенджер и соцсеть | Платёжный сервис для маркетплейса Taobao |
| Ядро экосистемы | Общение, вокруг которого выросли платежи и сервисы | Платёж, вокруг которого выросли сервисы и соцфункции |
| Доля рынка мобильных платежей Китая (оценка 2025 года) | Около 42% | Около 54% |
| Типичный пользователь | В основном локальные жители Китая | Также активно используется иностранными туристами благодаря понятному интерфейсу |
Почему именно в Азии, а не на Западе
 Логика возникновения супераппов именно в Азии объясняется историческими условиями рынка, а не только удачным продуктовым решением. В отличие от США и Европы, где к моменту массового распространения смартфонов уже существовала развитая инфраструктура банковских карт, во многих странах Азии традиционный банкинг был развит слабо, и мобильные платежи фактически стали для населения первой финансовой инфраструктурой вообще, минуя стадию пластиковых карт. Одновременно государственная политика Китая, ограничивавшая доступ иностранных технологических гигантов вроде Google и Meta на внутренний рынок, освободила пространство для локальных игроков и позволила им выстроить закрытые, полностью самодостаточные экосистемы без давления со стороны глобальной конкуренции.
По статистике вовлечённости пользователей, 88% пользователей смартфонов в Китае открывают WeChat ежедневно, проводя в приложении в среднем 82 минуты в день — это уровень вовлечённости, недостижимый для узкоспециализированного платёжного приложения, но вполне логичный для платформы, которая заменяет собой сразу мессенджер, соцсеть и кошелёк.
Как технически устроен платёж внутри супераппа
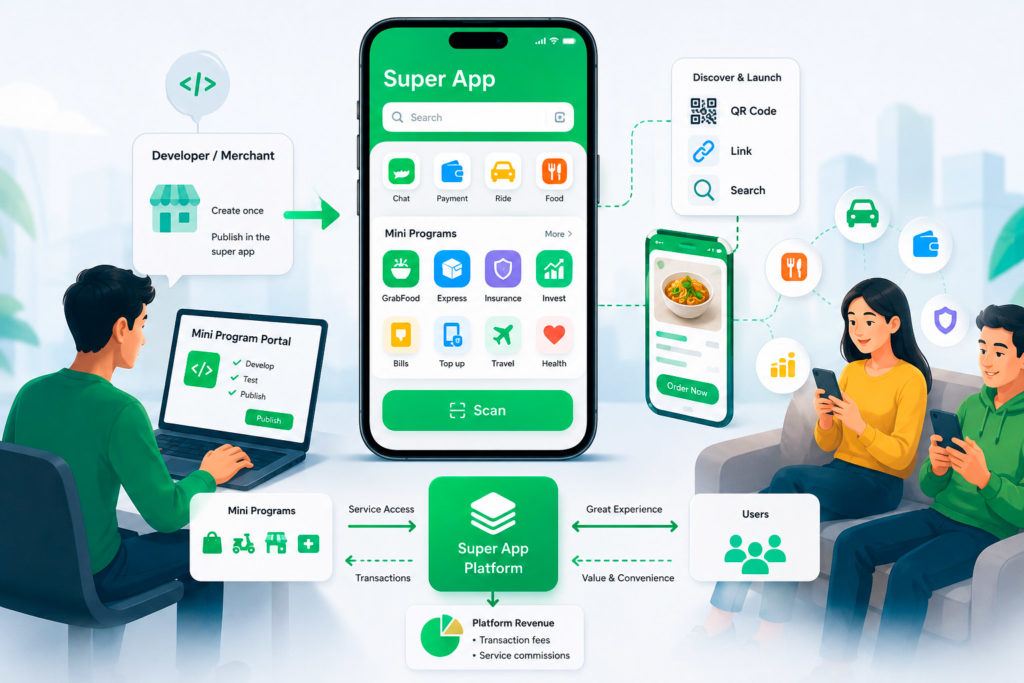 С точки зрения самого механизма расчёта, платёж в супераппе не сильно отличается от обычного мобильного платежа — деньги также списываются с привязанной карты, банковского счёта или предоплаченного баланса внутри приложения, а между продавцом и платёжной системой всё равно происходит стандартная авторизация и клиринг транзакции. Разница не в технологии платежа как таковой, а в интерфейсе его инициации: вместо перехода в отдельное банковское приложение пользователь сканирует QR-код или подтверждает оплату прямо внутри чата, мини-приложения такси или доставки еды, не выходя из привычной среды. Подробнее о том, как устроена сама механика движения денег между продавцом, эквайером и банком при обычном платеже, мы разбирали в материале «анатомия платежа».
Интересный факт: по собственным данным Tencent, внутри WeChat размещено свыше 4 миллионов мини-приложений сторонних разработчиков — для сравнения, это заметно больше, чем общее число приложений во всём каталоге Apple App Store.
Для туристов и новых пользователей вход в эту систему не бесплатен административно: после верификации по загранпаспорту, по данным актуальных отраслевых гидов, доступны платежи до 5000 долларов за одну транзакцию с годовым лимитом порядка 200 000 юаней — существенно более узкий лимит, чем у обычной банковской карты, что показывает: даже зрелая суперапп-инфраструктура сохраняет отдельный, более консервативный контур для неверифицированных или недавно верифицированных пользователей.
Азиатская модель за пределами Китая: Grab и другие
Модель супераппа не осталась исключительно китайским феноменом. В Юго-Восточной Азии похожую траекторию прошёл сервис Grab, начинавший как обычное приложение для заказа такси по аналогии с Uber, а затем последовательно добавивший доставку еды (GrabFood), доставку посылок, платежи (GrabPay), страхование, инвестиционные продукты и микрокредитование. Это показывает, что модель супераппа воспроизводима не только на основе мессенджера или платёжного сервиса, но и на основе транспортного агрегатора — ключевым фактором оказывается не исходная функция приложения, а способность аккумулировать достаточно широкую и лояльную аудиторию, готовую доверить платформе всё больше сфер повседневной жизни.
Мини-приложения: экономика внутри экономики
 Отдельного разбора заслуживает механика мини-приложений — именно она, а не сам факт наличия платежей внутри мессенджера, является технологическим ядром модели супераппа. Разработчик мини-приложения не создаёт отдельную программу под iOS и Android, не проходит модерацию в App Store или Google Play и не платит комиссию за размещение в внешнем каталоге — вместо этого он публикует лёгкий веб-подобный модуль внутри инфраструктуры самого супераппа, который мгновенно запускается по QR-коду, ссылке или прямо из результатов внутреннего поиска платформы. Для малого и среднего бизнеса это резко снижает порог входа в цифровую дистрибуцию: вместо разработки и продвижения полноценного мобильного приложения достаточно интегрировать облегчённый модуль внутрь уже существующей многомиллионной аудитории платформы.
Экономически это означает, что суперапп выступает не просто платёжным сервисом, а фактически собственной операционной системой второго уровня, работающей поверх Android или iOS: платформа определяет правила размещения сервисов, забирает часть комиссии с транзакций внутри мини-приложений и контролирует пользовательский опыт на уровне, сопоставимом с тем, что обычно доступно только производителю самой мобильной ОС.
Российская версия: суперапп вырастает не из мессенджера, а из банка
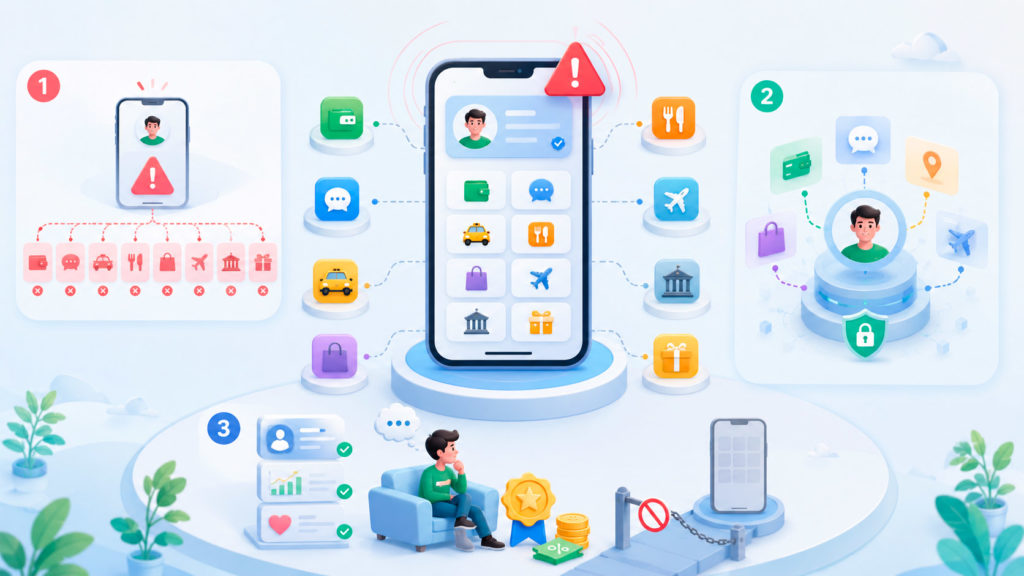 В России модель супераппа развивается заметно иначе, чем в Китае. Ключевые игроки рынка — экосистемы, «выросшие» из банков: Сбер и Т-Банк (бывший Тинькофф) делают ставку на развитие клиентского профиля именно через суперприложение, тогда как WeChat и Alipay выросли из мессенджера и платёжного сервиса соответственно. Экосистема Сбера объединяет более 200 проектов — от такси и каршеринга до доставки еды, образовательных сервисов и медицины, — связанных единым идентификатором СберID, программой лояльности «СберСпасибо» и подписками «СберПрайм». Параллельно развивается экосистема Яндекса, где в августе 2020 года приложение «Такси» было переработано в суперапп «Яндекс Go», объединивший транспортные сервисы с доставкой.
Российский путь построения экосистем отличается от западного ещё в одном отношении: если зарубежные компании вроде Verizon или AT&T чаще предпочитают партнёрскую API-интеграцию со специализированными сторонними платформами, отечественные экосистемы строят кратно больше собственных сервисов внутри себя, а не полагаются на партнёров — подход, структурно более близкий к китайской модели закрытой самодостаточной экосистемы, чем к западной практике интеграции нескольких независимых игроков.
Риски модели: что теряет пользователь вместе с удобством
Концентрация десятков сервисов в одном приложении несёт очевидное удобство, но и вполне конкретные риски, о которых стоит помнить:
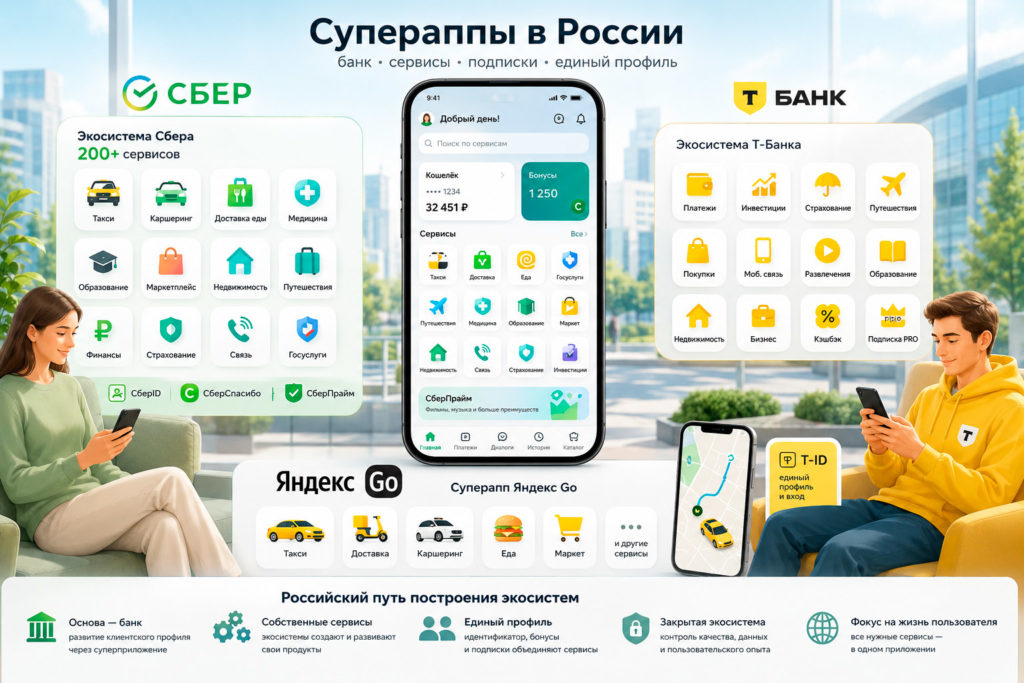
- единая точка отказа. Сбой или блокировка аккаунта в супераппе разом лишает доступа не к одному сервису, а сразу ко всей экосистеме — платежам, чатам, такси и госуслугам одновременно;
- концентрация персональных данных. Единый профиль, объединяющий историю платежей, перемещений, покупок и переписки, создаёт куда более полную картину о пользователе, чем разрозненные приложения по отдельности, а значит, и более привлекательную цель для утечки данных;
- сложность смены платформы. Чем глубже пользователь встроен в экосистему через единую программу лояльности и накопленную историю, тем выше субъективные издержки перехода к конкуренту — даже если отдельный сервис внутри супераппа перестаёт быть лучшим на рынке.
Похожие вопросы концентрации платёжных данных возникают и в более узких, но массовых платёжных сервисах вроде цифровых кошельков — подробнее о механике и рисках таких решений мы разбирали в материале «Google Pay и Apple Pay: как это работает и что видит продавец о плательщике».
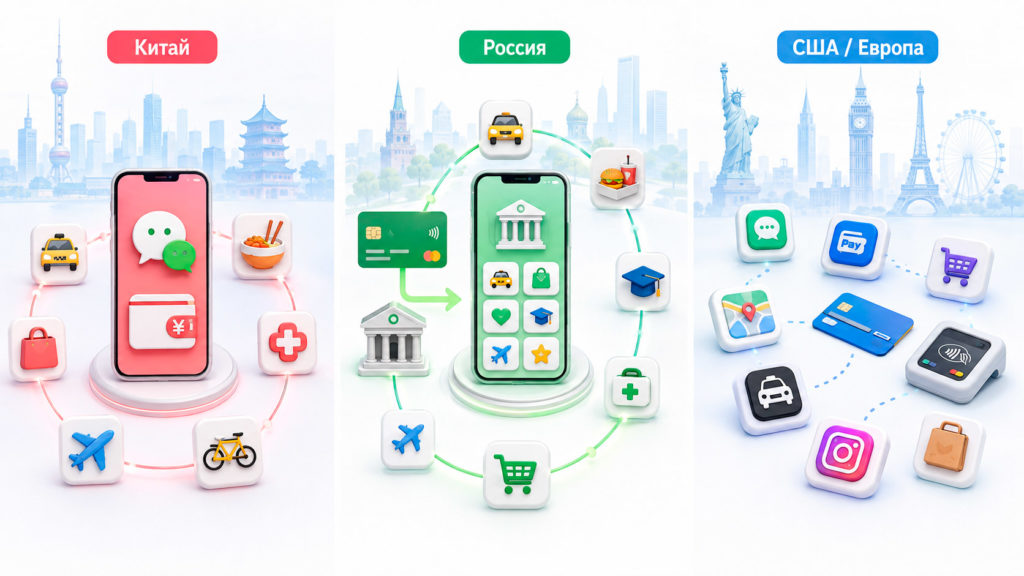
- Можно ли назвать российские банковские приложения Сбера и Т-Банка супераппами в том же смысле, что WeChat? Формально да — оба продукта объединяют банковские услуги с широким набором нефинансовых сервисов внутри единой экосистемы с общим идентификатором и программой лояльности. Отличие в исходной точке роста: WeChat вырос из мессенджера, а российские супераппы — из банковского приложения, что определяет разную логику пользовательского пути и разный набор сервисов, естественно тяготеющих к платформе.
- Почему в США и Европе не появилось аналога WeChat или Alipay? Ключевая причина — к моменту массового распространения смартфонов на этих рынках уже существовала развитая инфраструктура банковских карт, а сам рынок был открыт для нескольких крупных игроков (Google, Apple, Meta), конкурирующих в узких нишах, а не для формирования единой закрытой экосистемы одной компании.


