

Принцип токенизации при онлайн-платеже картой упомянут в материале «Анатомия платежа» — здесь разбираем его подробно на примере Apple Pay и Google Pay и отвечаем на конкретный практический вопрос, который беспокоит многих пользователей: что именно продавец узнаёт о покупателе в момент такой оплаты.
Важная оговорка для российского читателя
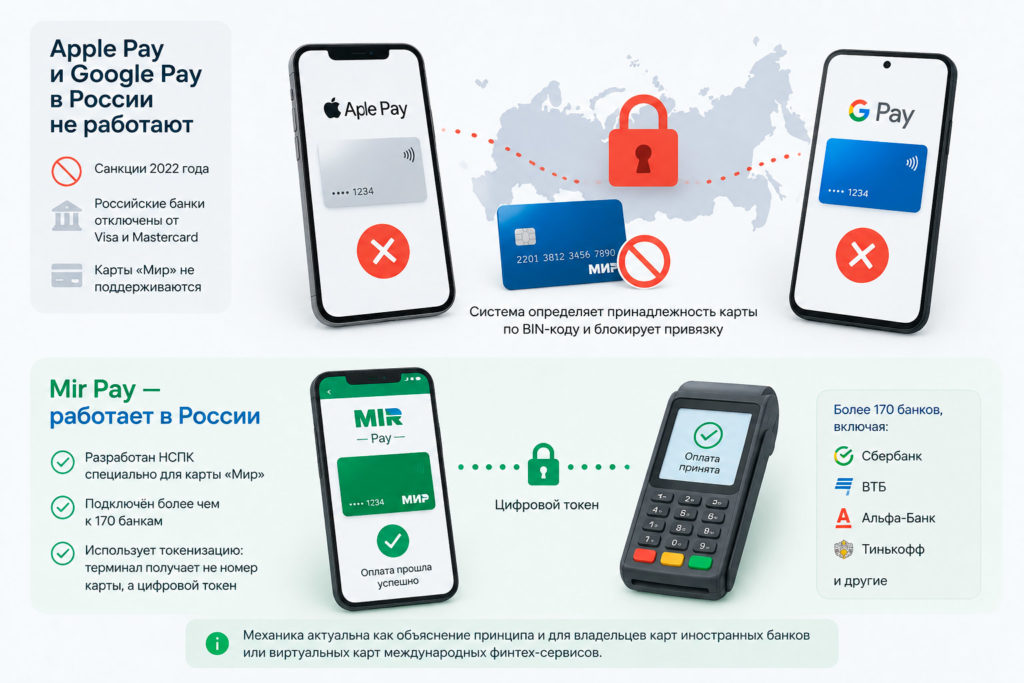
Прежде чем переходить к механике, честно проговорим практическую сторону вопроса: с картами российских банков ни Apple Pay, ни Google Pay в 2026 году не работают. Причина — санкционные ограничения 2022 года, из-за которых российские банки отключены от международных платёжных систем Visa и Mastercard, а карту «Мир» ни один из этих кошельков никогда не поддерживал технически. Система определяет принадлежность карты по её BIN-коду (первым цифрам номера) и блокирует привязку ещё до попытки списания средств.
Для внутрироссийских платежей смартфоном используется прямой технологический аналог — Mir Pay, разработанный НСПК специально для карты «Мир» и подключённый более чем к 170 банкам, включая крупнейшие. Устроен Mir Pay по тому же принципу токенизации, что и Apple Pay с Google Pay: терминалу передаётся не номер карты, а цифровой токен. Поэтому вся механика, разобранная ниже, актуальна для российского читателя скорее как объяснение общего принципа и как справка для владельцев карт иностранных банков или виртуальных карт международных финтех-сервисов, чем как инструкция по повседневному использованию Apple Pay или Google Pay внутри страны. Больше о самой карте «Мир» и её месте среди мировых платёжных систем — в материале «МИР и UnionPay».
Токенизация: сердце обеих систем
 Когда пользователь привязывает карту к Apple Pay или Google Pay, реальный номер карты не хранится на устройстве и не передаётся продавцу при оплате. Вместо этого система генерирует так называемый Device Account Number — уникальный номер, привязанный именно к конкретному устройству, а не к самой физической карте. При каждой транзакции дополнительно создаётся динамический код безопасности, уникальный именно для этой конкретной операции. Продавец и вся цепочка обработки платежа между ним и банком видят только эту временную, привязанную к устройству и операции комбинацию — не настоящий номер карты покупателя.
Что конкретно видит продавец: ответ от самих Apple и Google
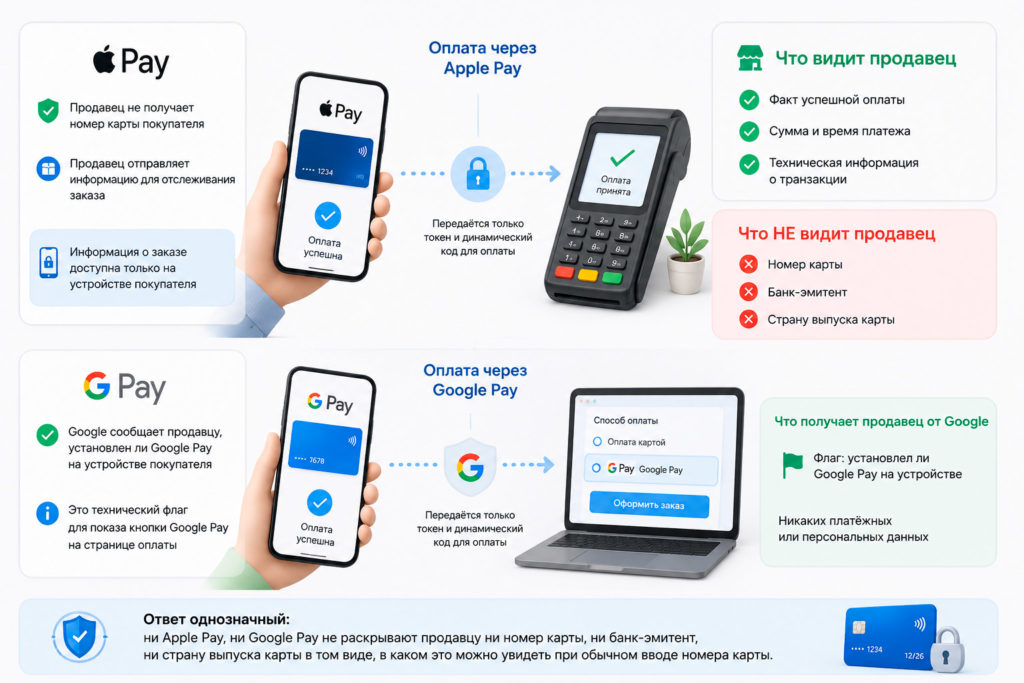
Здесь стоит опираться на официальные разъяснения самих компаний, а не на догадки. Apple прямо заявляет: при оплате Apple Pay продавец не получает номер карты покупателя. При этом продавец-участник действительно отправляет покупателю информацию для отслеживания заказа, но эта информация становится доступна только на устройстве самого покупателя — то есть это не канал, по которому продавец получает данные о покупателе, а наоборот, канал, по которому покупатель получает информацию от продавца.
А знаете ли вы, что Apple официально заявляет: продавец, принимающий оплату через Apple Pay, не получает номер карты покупателя вообще ни в каком виде — вместо этого используется временный номер, привязанный конкретно к устройству, на котором настроен Apple Pay, а не к самой физической карте.
У Google Pay механика раскрытия информации иная, но также не связана с передачей платёжных данных: Google сообщает продавцам, установлен ли Google Pay на конкретном устройстве покупателя. Это делается исключительно для того, чтобы продавец знал, стоит ли вообще предлагать Google Pay как способ оплаты на своей странице оформления заказа, — технический флаг о наличии сервиса, а не какие-либо персональные или платёжные данные владельца устройства.
Ответ на исходный вопрос из заголовка получается однозначным: ни Apple Pay, ни Google Pay не раскрывают продавцу ни номер карты, ни, соответственно, банк-эмитент или страну выпуска карты в том виде, в каком это можно было бы увидеть при обычном ручном вводе номера карты на сайте.
Почему это не только про приватность, но и про безопасность
 Токенизация решает не только вопрос конфиденциальности, но и вопрос практической защиты от мошенничества. По оценкам отраслевых исследований, использование токенизации снижает риск мошенничества с сохранёнными картами на 80-90%. Логика простая: даже если злоумышленник каким-то образом перехватит данные во время бесконтактной оплаты или скомпрометирует базу данных продавца, он получит лишь одноразовый или ограниченный по сфере применения токен, бесполезный для использования в других терминалах или на других сайтах, а не универсальный номер карты, который можно применить где угодно.
Автообновление токена — незаметное удобство для подписок
Практическое следствие токенизации, о котором пользователи обычно не задумываются: если у карты истекает срок действия и банк выпускает новую (это происходит в среднем каждые два-пять лет), токен, привязанный к Apple Pay или Google Pay, обновляется автоматически — без необходимости вручную вводить данные новой карты. Это особенно заметно на примере подписочных сервисов — стриминга, облачных хранилищ, фитнес-приложений: без токенизации перевыпуск карты рисковал бы прервать все привязанные к ней автоплатежи, а с токенизацией процесс проходит для пользователя незаметно.
Что происходит при оплате внутри приложений и на сайтах
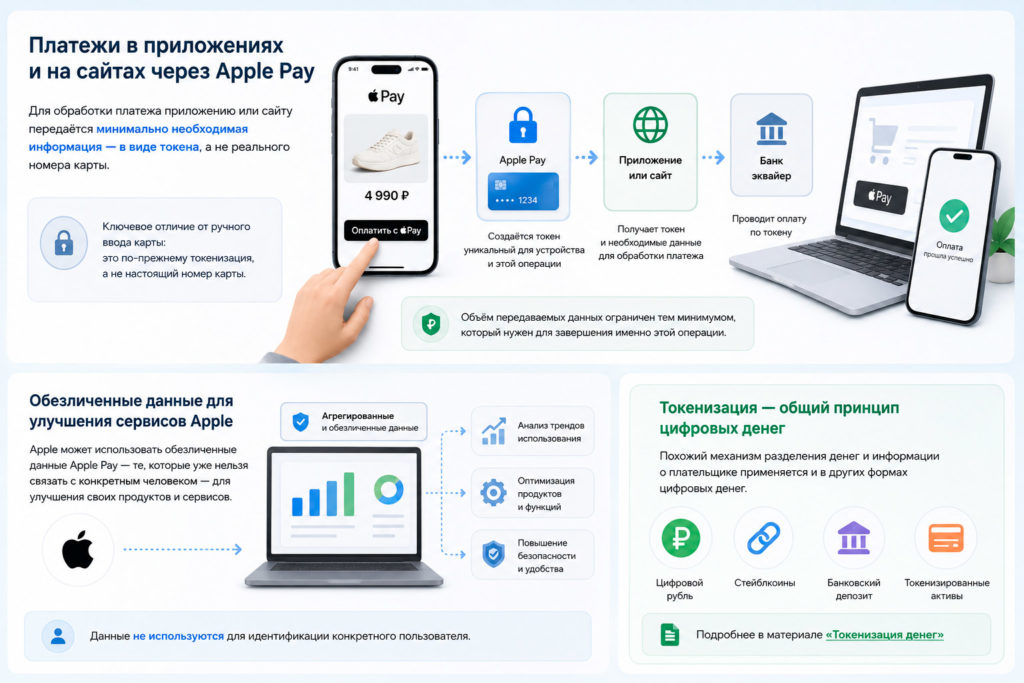 Отдельный нюанс касается использования Apple Pay внутри сторонних приложений и сайтов, а не через терминал при личной встрече. В этом случае информация, необходимая непосредственно для обработки платежа, действительно предоставляется тому приложению или сайту, который эту оплату принимает, — иначе транзакцию просто нельзя было бы завершить технически. Ключевое отличие от классического ввода данных карты в том, что это по-прежнему токенизированная информация, а не настоящий номер карты, и объём передаваемых данных ограничен тем минимумом, который нужен для завершения именно этой операции.
Отдельно Apple указывает, что обезличенные данные Apple Pay, которые уже нельзя связать с конкретным человеком, могут использоваться компанией для улучшения собственных продуктов и сервисов, — то есть определённая агрегированная аналитика по платежам всё же существует, но она, по заявлению компании, отделена от идентификации конкретного пользователя. Похожий, но принципиально иной по конструкции механизм разделения денег и информации о плательщике применяется и в других формах цифровых денег, разобранных в материале «Токенизация денег».
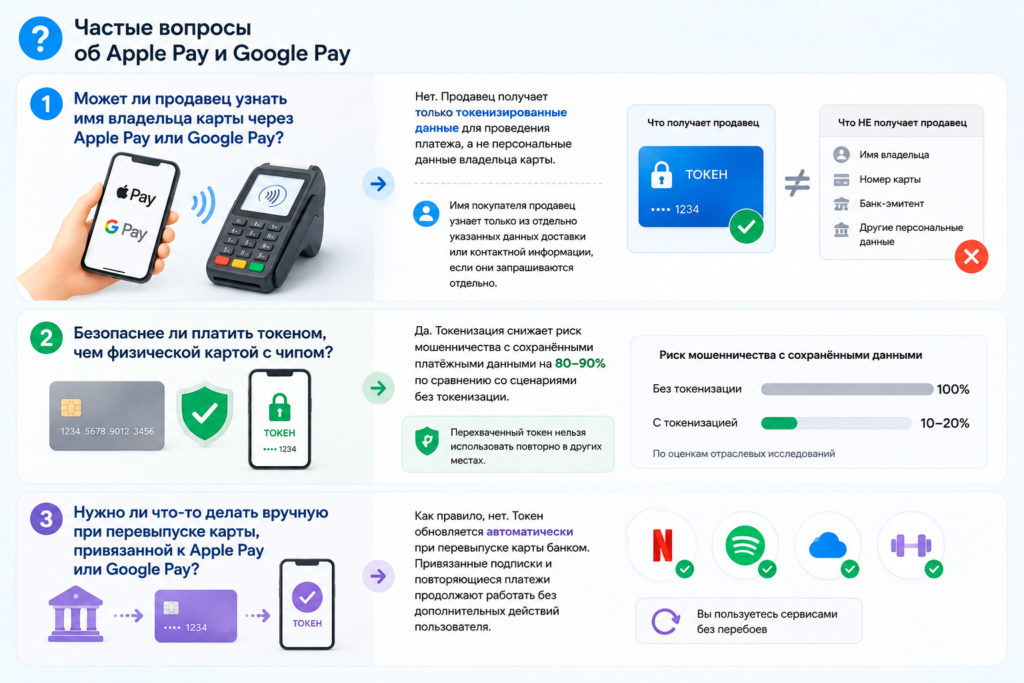
- Может ли продавец узнать имя владельца карты через Apple Pay или Google Pay? Напрямую через саму платёжную инфраструктуру — нет: продавец получает токенизированные данные для проведения операции, а не персональные данные владельца карты; имя покупателя продавец может узнать лишь из отдельно указанных им самим данных доставки или контактной информации, если они запрашиваются отдельно от самого платежа.
- Безопаснее ли платить токеном, чем физической картой с чипом? Да, по оценкам отраслевых исследований, токенизация снижает риск мошенничества с сохранёнными платёжными данными на 80-90% по сравнению со сценариями без токенизации, поскольку перехваченный токен нельзя использовать повторно в других местах.
- Нужно ли что-то делать вручную при перевыпуске карты, привязанной к Apple Pay или Google Pay? Как правило, нет: токен обновляется автоматически при перевыпуске карты банком, и привязанные к нему подписки и повторяющиеся платежи продолжают работать без дополнительных действий пользователя.



3 комментария
[…] […]
[…] […]
[…] […]