

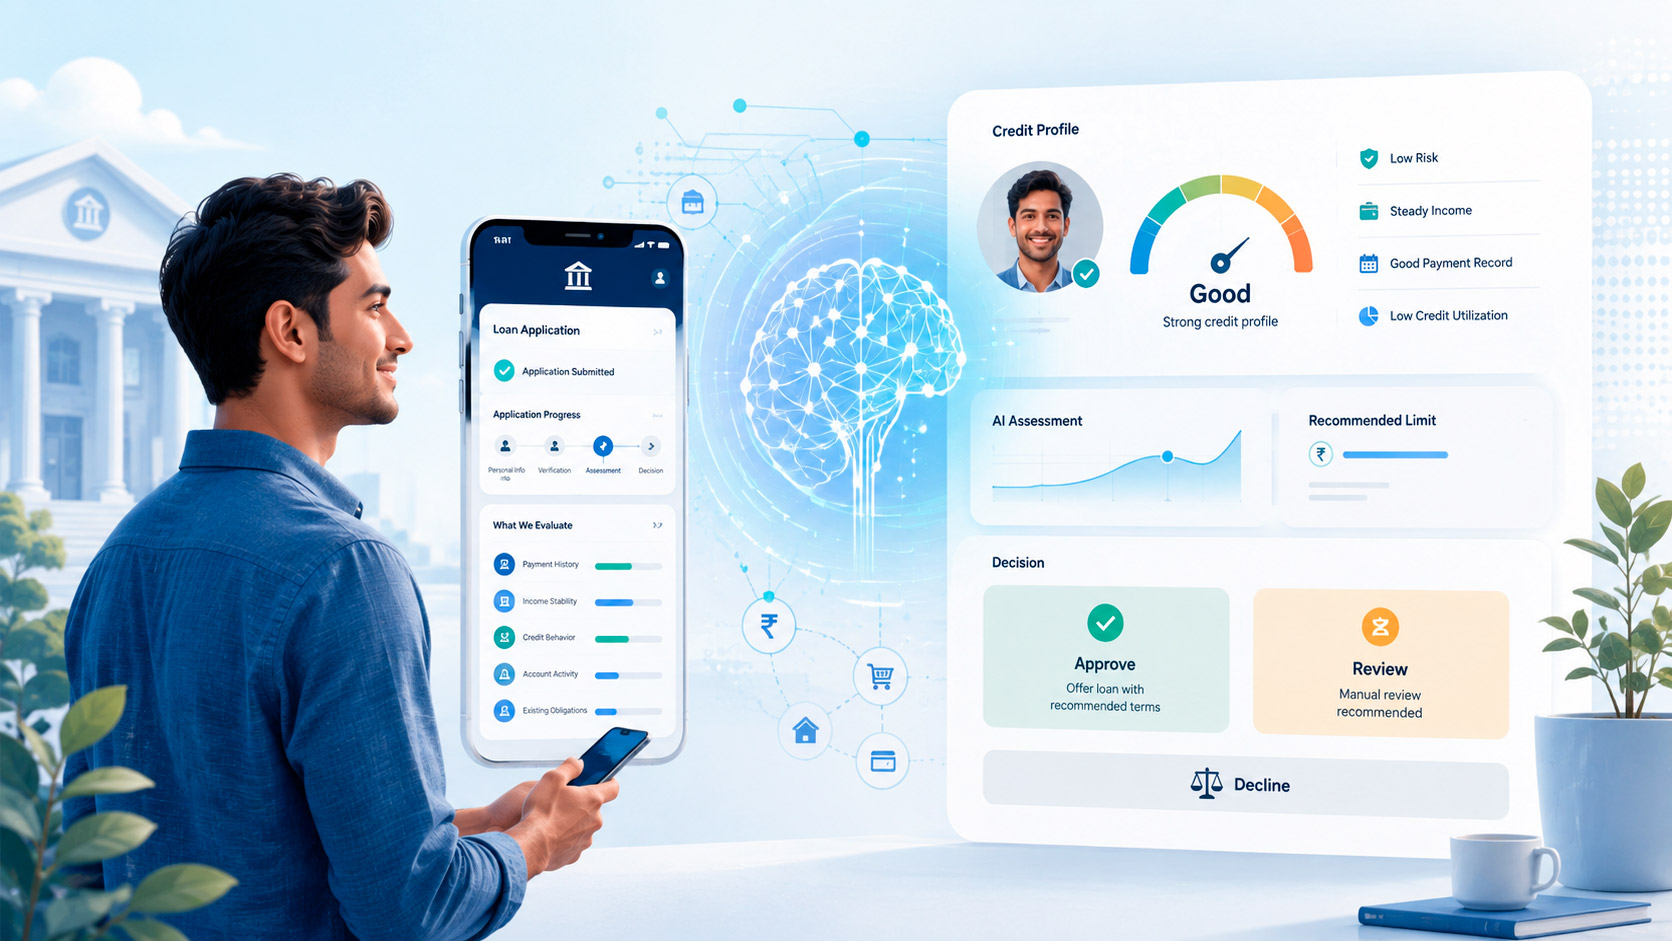
Масштаб автоматизации кредитных решений уже разобран в материале «Банк без сотрудников» — у Сбербанка ИИ участвует в 100% решений по розничным кредитам. Здесь разбираем саму механику: из чего складывается решение алгоритма и что делать, если кажется, что оно ошибочно.
Откуда алгоритм берёт данные о заёмщике
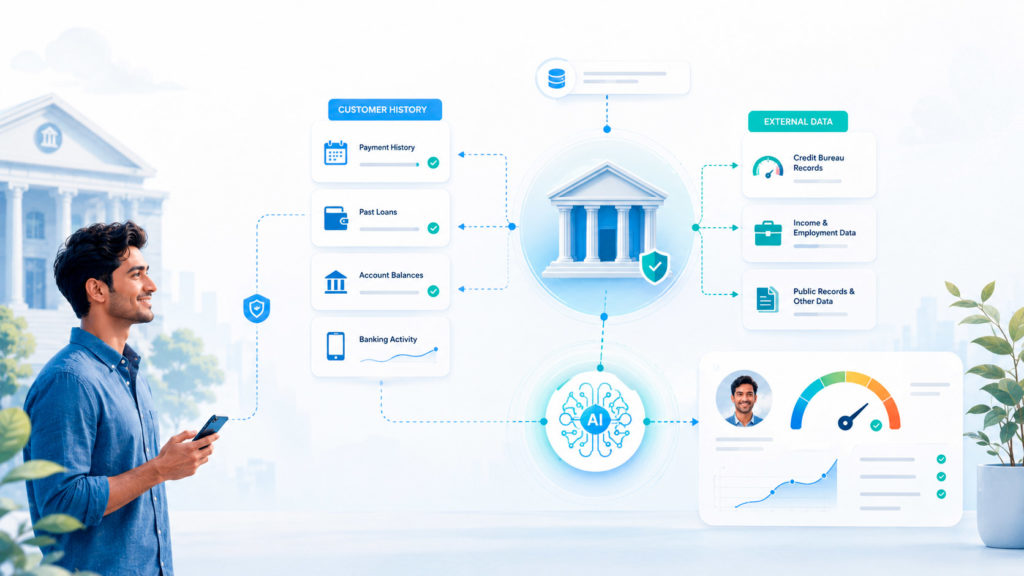
Прежде чем модель вообще сможет что-то посчитать, ей нужны данные — и главный источник здесь не сам банк, а бюро кредитных историй (БКИ). В России работают несколько таких бюро, крупнейшие из которых — Национальное бюро кредитных историй (НБКИ), Объединённое кредитное бюро (ОКБ) и Эквифакс. По данным отраслевых источников, с учётом отчётов из бюро кредитная история находится примерно для 90% клиентов, обращающихся за кредитом, — то есть подавляющее большинство заёмщиков уже имеют цифровой след, на основе которого можно строить прогноз.
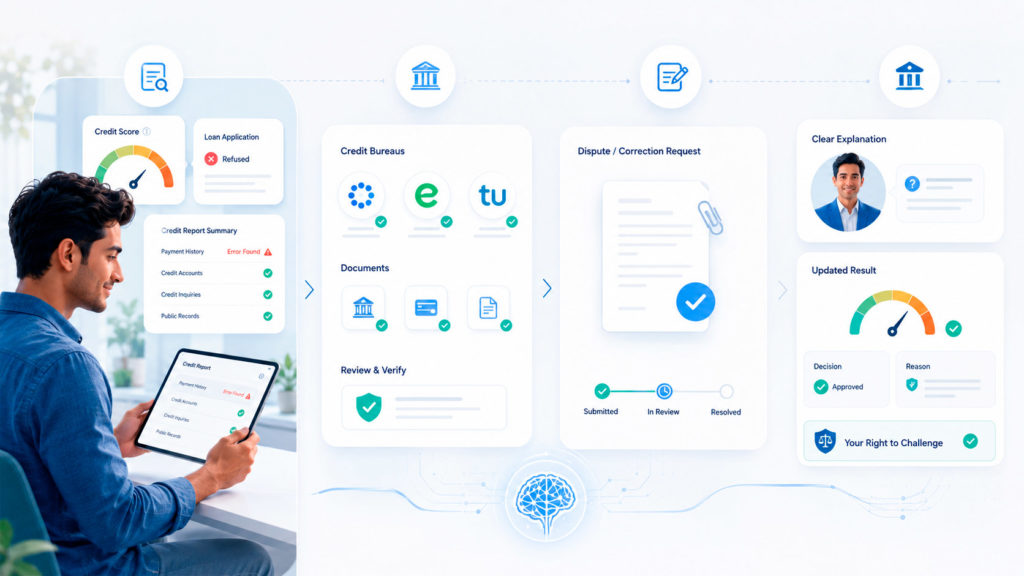
Помимо данных из бюро, банк использует и собственную внутреннюю историю — если человек уже был клиентом этого банка, накопленные данные о его платежах, остатках на счетах и поведении в приложении становятся дополнительным источником для модели. У заёмщика при этом есть законное право дважды в год бесплатно получить полную выписку из каждого бюро, чтобы проверить, что именно там о нём записано, — это первый шаг, если возникают сомнения в точности решения банка.
От формул к нейросетям: не всегда сложнее значит лучше
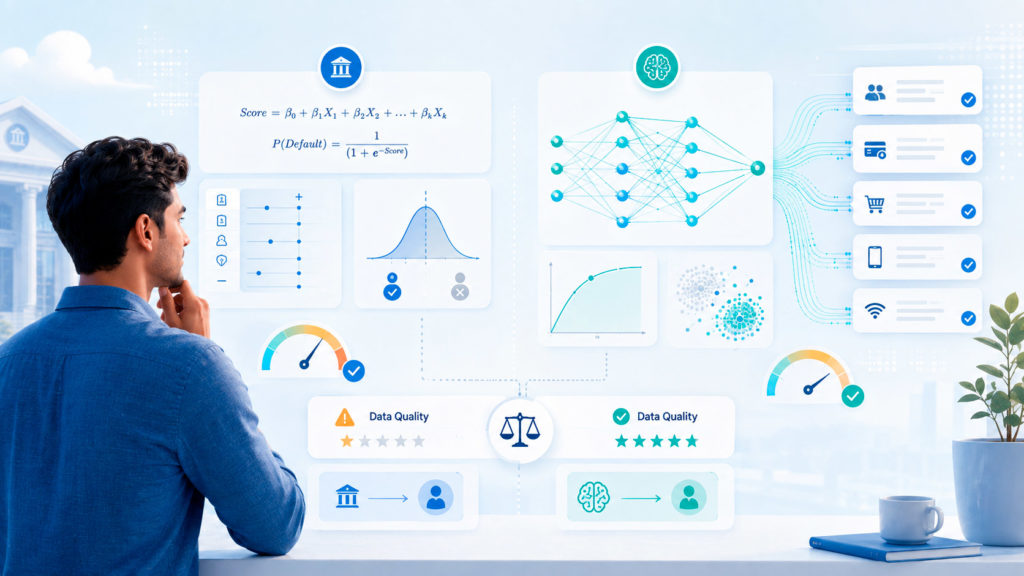
 Классический кредитный скоринг десятилетиями строился на относительно простых статистических моделях — в первую очередь логистической регрессии, которая присваивает каждому фактору (доходу, возрасту, кредитной нагрузке) определённый вес и складывает их в итоговый балл. Сегодня крупные банки всё активнее переходят на нейросетевые модели: например, лаборатория машинного обучения Альфа-Банка строит именно нейросетевые модели скоринга на данных кредитных историй, а не классическую регрессию и даже не более продвинутый, но всё ещё «традиционный» градиентный бустинг.
Здесь важна честная деталь, которую банки редко озвучивают публично: сложная модель не всегда побеждает простую. Разработчики скоринговых систем сами признают случаи, когда от сложной нейросети приходилось отказываться в пользу простого градиентного бустинга — просто потому, что имеющиеся данные были плохо структурированы, и в таких условиях менее прожорливая до объёма и качества данных модель показывала лучший практический результат. Выбор архитектуры модели — это в первую очередь инженерное решение под конкретные данные, а не гонка за самой модной технологией.
Альтернативные данные: шире, чем просто кредитная история
 Одно из главных направлений развития скоринга — расширение набора данных за пределы классической кредитной истории. В современных моделях всё чаще учитываются не только доходы, занятость и предыдущие кредиты, но и альтернативные платёжные истории, данные о социальных связях заёмщика и более широкие поведенческие и трендовые данные о его финансовой активности.
Логика простая: чем разнообразнее источники данных, тем полнее картина финансового поведения человека, особенно если у него нет длинной классической кредитной истории — молодого заёмщика, недавно начавшего работать, или человека, который прежде обходился без кредитов. Альтернативные данные в этом случае могут заменить отсутствующую кредитную историю и позволить банку принять обоснованное решение там, где классическая модель просто отказала бы за недостатком информации.
Право знать, почему отказали
Рост сложности моделей создаёт прямое напряжение с требованиями регулятора к прозрачности. Банк России, как разбирается в материале про ИИ в банковском обслуживании, требует от кредитных организаций обеспечивать объяснимость решений модели — и это не абстрактная рекомендация, а практическая проблема для разработчиков сложных систем: чем сложнее нейросеть, тем труднее сформулировать понятный человеку ответ на простой вопрос «почему мне отказали».
Именно поэтому в большинстве юрисдикций, включая российскую практику, банк обязан объяснить причину отказа и дать заёмщику возможность оспорить решение — и эта обязанность становится дополнительной технической нагрузкой на банк при выборе архитектуры модели: слишком непрозрачная модель, которую сам банк не может внятно объяснить регулятору или клиенту, попросту создаёт юридический и репутационный риск, даже если статистически показывает лучший результат предсказания.
Что делать, если кажется, что отказ ошибочен
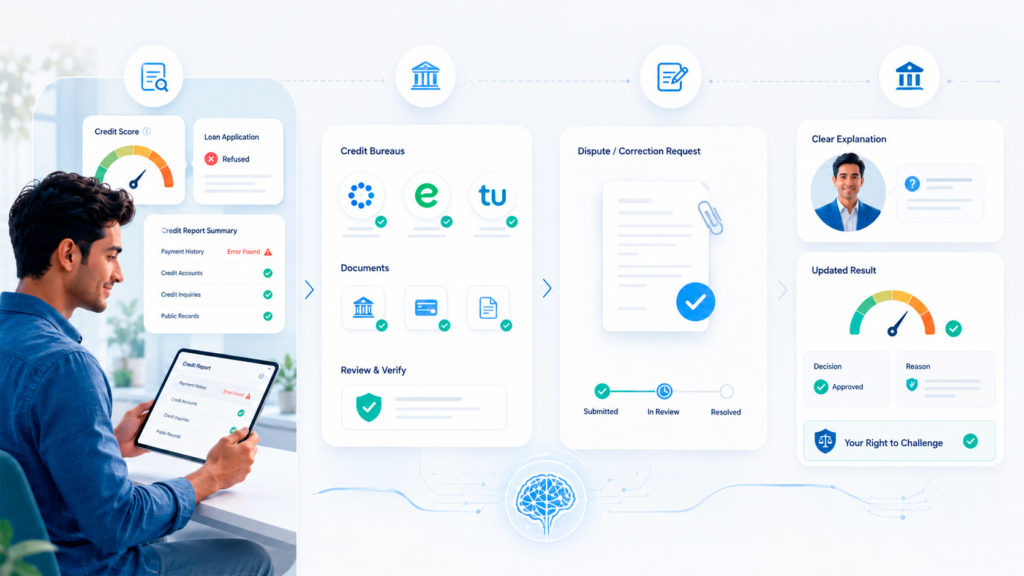 Если банк отказал в кредите, и есть основания полагать, что решение опирается на неверные данные, у заёмщика есть конкретный алгоритм действий. Сначала стоит запросить бесплатную выписку из всех основных бюро кредитных историй и проверить, нет ли там ошибок — неправильно указанной просрочки, задвоенного кредита или записи, которая на самом деле относится к другому человеку с похожими данными. Если ошибка найдена, можно подать заявление в бюро с требованием исправить данные — на внесение корректировок обычно уходит несколько дней после признания ошибки. Если бюро отказывается исправлять данные или инцидент касается конкретной операции, следующий шаг — прямое обращение с официальной претензией в банк или другую организацию, которая изначально передала спорную информацию в бюро.
Скоринг — не единственная линия защиты
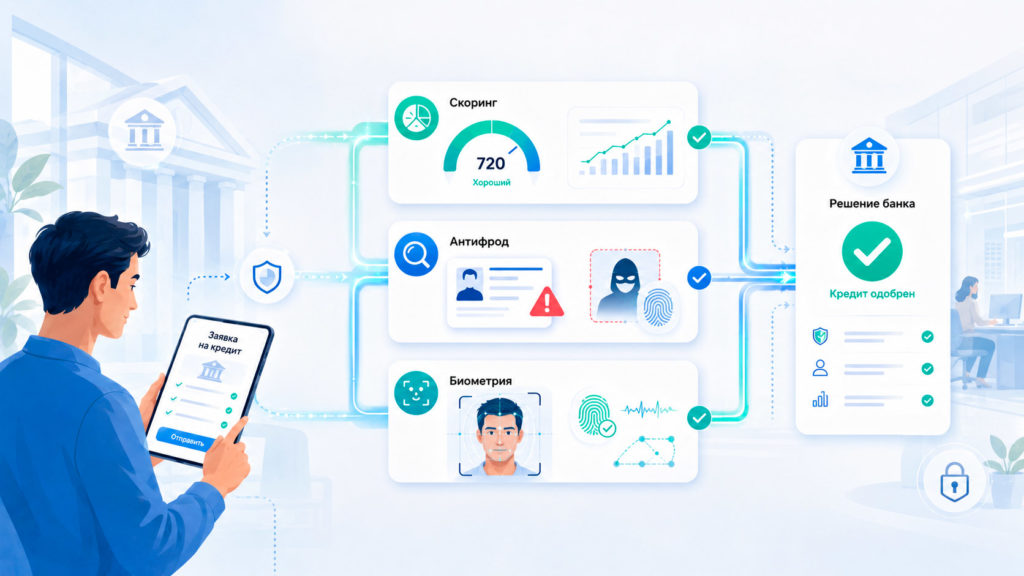
 Важно понимать, что кредитный скоринг решает только один конкретный вопрос — вероятность того, что заёмщик вернёт кредит. Он не заменяет собой другие механизмы защиты, которые банк применяет параллельно. Отдельная система — антифрод, задача которой не оценить платёжеспособность, а распознать саму попытку мошенничества, например оформление кредита по украденным документам на чужое имя. Разбираем эту смежную, но принципиально другую задачу в материале «как машинное обучение ловит банковских мошенников».
А знаете ли вы, что разработчики банковских скоринговых систем иногда сознательно отказываются от сложных нейросетей в пользу куда более простых моделей вроде градиентного бустинга — не потому что нейросеть работает хуже в теории, а потому что при плохо структурированных или ограниченных данных именно более простая модель на практике даёт более надёжный и предсказуемый результат.
Похожим образом дополняет скоринг и биометрическая проверка личности заёмщика в момент подачи заявки — она отвечает на вопрос не «вернёт ли этот человек долг», а «действительно ли перед нами тот, за кого он себя выдаёт». Подробнее о том, как устроена эта параллельная линия защиты, — в материале «как банки используют поведенческую биометрию».
Коротко: частые вопросы
- Может ли банк полностью автоматически отказать в кредите без участия человека? Технически да, автоматическое решение возможно, но требование объяснимости всё равно обязывает банк предоставить заёмщику понятную причину отказа — «так решил алгоритм» не считается достаточным объяснением с точки зрения регулятора.
- Влияет ли количество запросов кредитной истории на сам скоринговый балл? Да, как правило: слишком частые запросы кредитной истории от разных кредиторов за короткий период могут восприниматься моделью как сигнал повышенного риска, потому что похожи на поведение человека, которому одобрения массово не дают и который пытается получить кредит где угодно.
- Стоит ли пытаться «обмануть» альтернативные данные, чтобы повысить шанс на одобрение? Не стоит: модели, использующие альтернативные данные, специально спроектированы так, чтобы выявлять именно нетипичные, искусственно сконструированные паттерны поведения, и попытка целенаправленно исказить эти данные с высокой вероятностью будет расценена как дополнительный фактор риска, а не как способ его снизить.



1 comment
[…] […]