

Продавец платит банку за приём карты в среднем 1,2-2,2% с каждой покупки. Логично предположить, что эти деньги достаются банку продавца — но это не так, и это одно из главных заблуждений о механике карточного платежа. Основную часть комиссии получает вовсе не тот банк, который обслуживает магазин. Общий принцип этой цепочки уже разобран в материале «Анатомия платежа» — здесь разбираем именно денежную часть вопроса.
Из чего состоит комиссия за эквайринг
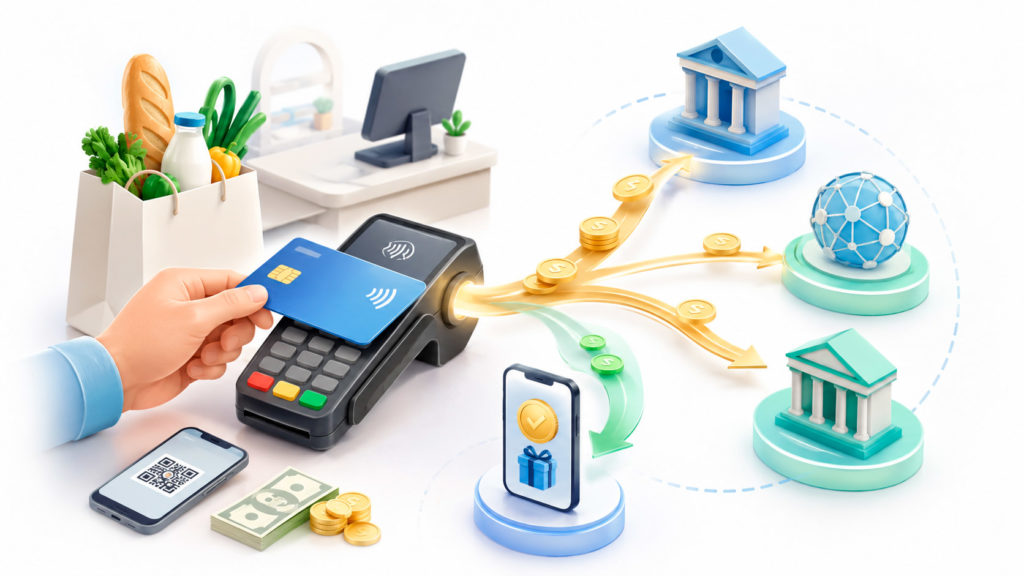
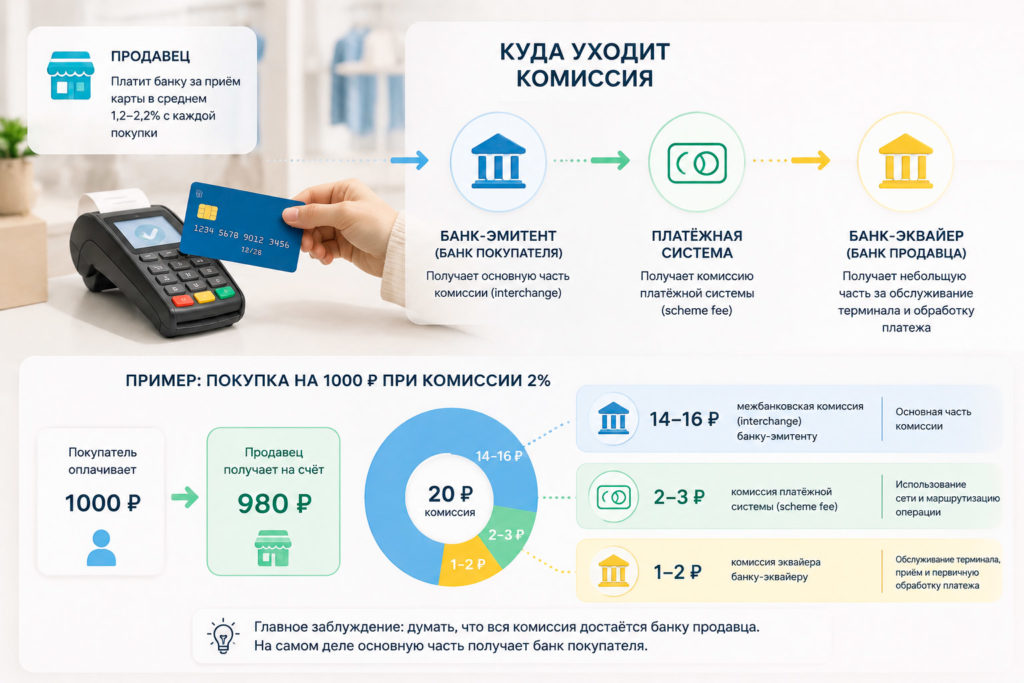 Эквайринговая комиссия — это не единая выплата, а сумма трёх разных вознаграждений, которые распределяются между разными участниками цепочки платежа.
Таблица 1. Кто и за что получает деньги из комиссии продавца
| Получатель | Название комиссии | За что именно |
|---|---|---|
| Банк-эмитент (банк покупателя) | Межбанковская комиссия, interchange | Основная часть общей комиссии — покрывает расходы на выпуск карт, риск мошенничества, программы лояльности и кэшбэк |
| Платёжная система | Комиссия платёжной системы (scheme fee) | Использование сети и маршрутизацию операции — относительно небольшая доля |
| Банк-эквайер (банк продавца) | Комиссия эквайера | Обслуживание терминала, приём и первичную обработку платежа |
Из трёх составляющих именно межбанковская комиссия обычно самая крупная — и самая непрозрачная для конечного покупателя, потому что именно она варьируется в зависимости от типа карты и категории бизнеса продавца.
Наглядный пример на конкретной сумме: если покупатель расплачивается картой на 1000 рублей при средней комиссии 2%, продавец получит на счёт 980 рублей. Из этих 20 рублей комиссии основная часть, условно 14-16 рублей, уйдёт банку-эмитенту в виде межбанковской комиссии, ещё несколько рублей — платёжной системе за использование сети, и совсем небольшой остаток — банку-эквайеру за обслуживание терминала и первичную обработку платежа. Точное соотношение зависит от конкретного договора и типа карты, но общая пропорция — большая часть межбанковскому банку, меньшая двум остальным участникам — сохраняется практически всегда.
От чего зависит размер комиссии для конкретного продавца
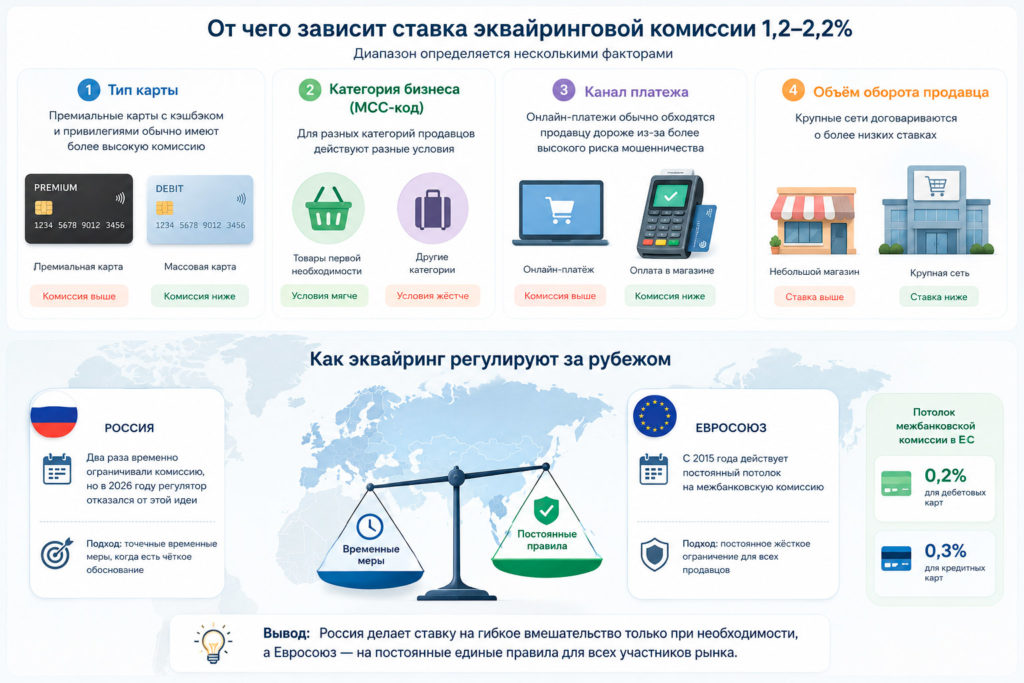 Итоговая ставка 1,2-2,2%, которую называет Банк России, — это диапазон, а не фиксированное число, и разброс внутри него определяется несколькими факторами.
- Тип карты. Премиальные карты с расширенным кэшбэком и программами привилегий обычно несут более высокую межбанковскую комиссию, чем массовые дебетовые карты — логика простая: чем щедрее банк-эмитент к держателю карты, тем больше он закладывает в комиссию, которую платит продавец.
- Категория бизнеса (MCC-код). Каждому продавцу присваивается код, который отражает вид деятельности — и для одних категорий (например, для товаров первой необходимости) исторически действуют более мягкие условия, чем для других.
- Канал платежа. Онлайн-платёж, где выше риск мошенничества из-за отсутствия физической карты, обычно обходится продавцу дороже, чем оплата картой при личном присутствии покупателя.
- Объём оборота продавца. Крупные сети с большим оборотом обычно договариваются с банком-эквайером об индивидуальных, более низких условиях, чем небольшой локальный магазин.
Как эквайринг регулируют за рубежом
Российский подход, где регулятор попробовал ограничивать комиссию и в итоге отказался от этой идеи, — не единственная возможная модель. Евросоюз пошёл по прямо противоположному пути: с 2015 года там действует постоянный, а не временный регуляторный потолок на межбанковскую комиссию — 0,2% для дебетовых карт и 0,3% для кредитных, для всех продавцов без деления на категории товаров. Эта мера была рассчитана именно на снижение издержек бизнеса на постоянной основе, а не как временная поддержка в кризисный период.
А знаете ли вы, что льготная эквайринговая комиссия в 1% для социально значимых товаров, которую Банк России вводил в 2022 году, определялась не по названию магазина, а по специальному коду вида деятельности (MCC-код) — то есть один и тот же продуктовый магазин мог одновременно продавать товары по льготной и по обычной комиссии, в зависимости от того, что именно куплено.
Сравнение показательно именно тем, что демонстрирует два принципиально разных взгляда регулятора на одну и ту же проблему: постоянный жёсткий потолок против точечных временных мер с последующим анализом их эффективности. Российский регулятор, судя по официальной позиции 2026 года, сделал ставку на второй подход — точечное вмешательство только тогда, когда для этого есть чёткое обоснование, а не как постоянная норма.
Пытался ли Банк России ограничить эквайринг — и почему отказался от этой идеи
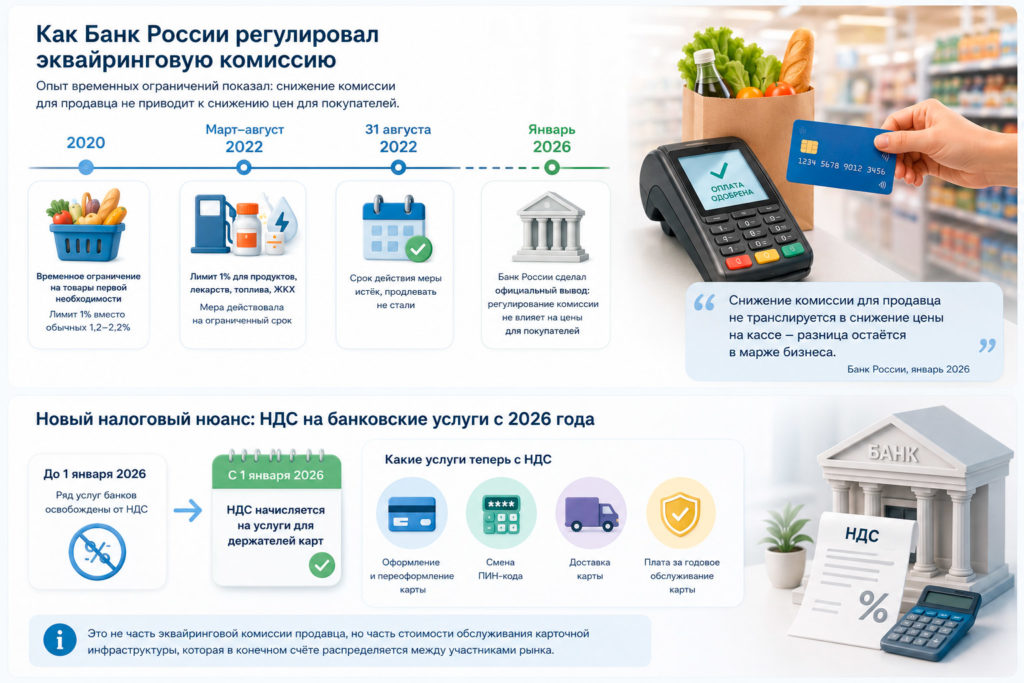 Здесь есть показательная история, которая объясняет, почему сегодняшняя структура комиссии выглядит именно так. В 2020 и в 2022 годах Банк России уже вводил временные ограничения на эквайринговую комиссию для товаров и услуг первой необходимости — продуктов питания, лекарств, топлива, услуг ЖКХ. В марте-августе 2022 года такой лимит составлял 1% против обычных 1,2-2,2%, и вводился он на ограниченный период, чтобы дать бизнесу возможность перестроиться в сложных экономических условиях. По истечении срока 31 августа 2022 года Банк России решил не продлевать эту меру.
Точку в вопросе целесообразности подобного регулирования регулятор поставил в январе 2026 года. На предложение одного из депутатов Госдумы установить предельный уровень эквайринговых комиссий для малого и среднего бизнеса Банк России прямо ответил: по итогам анализа опыта 2020 и 2022 годов государственное регулирование эквайринговой комиссии не улучшает структуру платёжного рынка и не отражается на уровне цен для конечного покупателя. Иными словами, регулятор пришёл к выводу, что снижение комиссии для продавца не транслируется в снижение цены на кассе — разница просто остаётся в марже бизнеса, а не доходит до покупателя.
Новый налоговый нюанс: НДС на банковские услуги с 2026 года
С 1 января 2026 года в этой картине появилась дополнительная деталь, прямо касающаяся розничного клиента, а не только продавца. Ранее ряд услуг банков, связанных с обслуживанием карт физических лиц, были освобождены от НДС. С начала 2026 года это освобождение отменено: НДС теперь начисляется на операции по оформлению и переоформлению карты, смену ПИН-кода, доставку карты и плату за её годовое обслуживание. Формально это не часть эквайринговой комиссии продавца, но часть той же большой картины — стоимости обслуживания карточной инфраструктуры, которая в конечном счёте распределяется между разными участниками рынка.
Кто в итоге платит за кэшбэк по карте
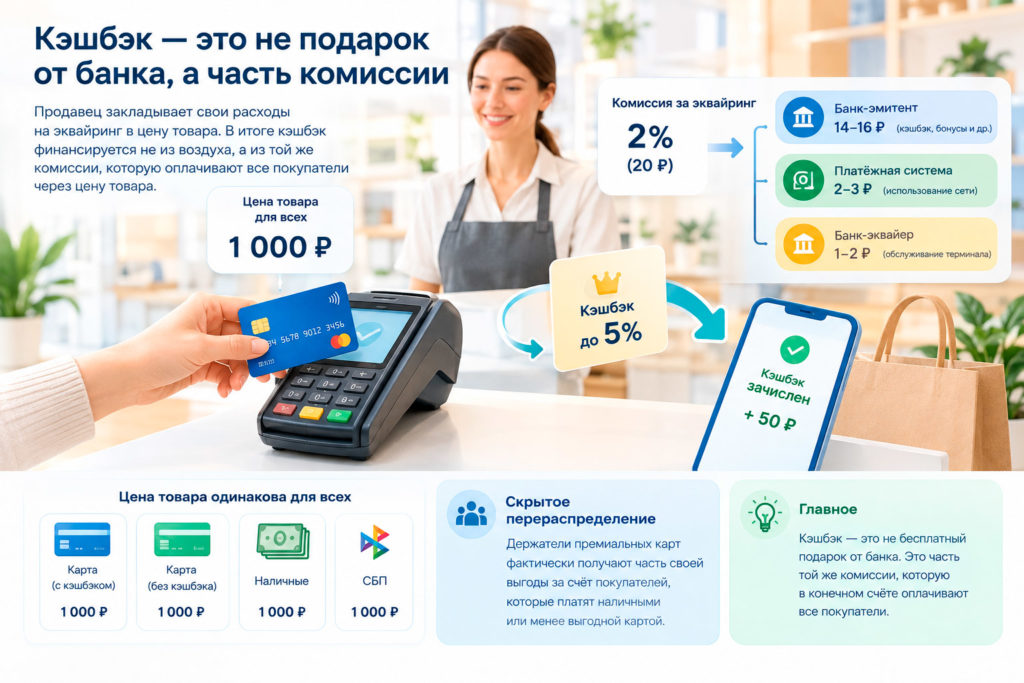 Логичный вопрос, который вытекает из всей этой механики: если межбанковская комиссия финансирует в том числе кэшбэк и бонусные программы банка-эмитента, значит ли это, что кэшбэк — это бесплатный подарок покупателю? Не совсем. Продавец закладывает свои расходы на эквайринг в конечную цену товара — это происходит не адресно и не всегда заметно, но в среднем по рынку так и есть. Получается, что кэшбэк, который получает держатель карты, финансируется не банком из воздуха, а из той же комиссии, которую в конечном счёте оплачивают все покупатели через цену товара, включая тех, кто расплачивается наличными или через СБП и никакого кэшбэка не получает.
Экономисты, изучающие карточный рынок, называют этот эффект скрытым перераспределением: держатели премиальных карт с щедрым кэшбэком фактически получают часть своей выгоды за счёт покупателей, которые платят наличными или менее выгодной картой, потому что цена товара на кассе одна и та же для всех, а вот компенсация за использование этой цены — разная. Это одна из причин, по которой у СБП принципиально другая экономика для продавца — подробнее в материале «чем СБП отличается от платежа картой».
Коротко: частые вопросы
- Может ли продавец отказаться принимать карты, чтобы не платить комиссию? Формально может, но для большинства категорий бизнеса это означает потерю значительной части покупателей, которые сегодня расплачиваются картой или через СБП, — поэтому на практике такой отказ рационален только для очень небольшого числа нишевых форматов бизнеса.
- Почему Банк России больше не планирует ограничивать эквайринговую комиссию? Потому что, по собственному анализу регулятора, прошлые ограничения 2020 и 2022 годов не привели к снижению цен для покупателя — разница в комиссии просто не доходила до конечного потребителя.
- Правда ли, что премиальная карта обходится продавцу дороже обычной? Как правило, да: чем больше привилегий и кэшбэка банк-эмитент предлагает держателю премиальной карты, тем выше межбанковская комиссия, которую в итоге платит продавец при её приёме.
- Почему в Евросоюзе комиссия за эквайринг ниже, чем в России? Потому что там действует постоянный регуляторный потолок с 2015 года, а не точечные временные меры — это осознанный выбор в пользу жёсткого регулирования как постоянной нормы, а не исключения на кризисный период.


