

До 2018 года все российские банки формально получали один и тот же тип лицензии, независимо от размера капитала — крошечный региональный банк и федеральный гигант были юридически равны в перечне разрешённых операций, хотя по факту сопоставимы далеко не во всём. Банк России посчитал эту конструкцию несправедливой и разделил лицензии на два уровня, а параллельно с этим на рынке существует ещё и целый класс организаций, которые оказывают часть банковских услуг вообще без полноценной банковской лицензии. Разбираем, как устроена эта система сегодня.
Универсальная и базовая лицензия: в чём разница
С 2018 года, а полностью с начала 2019 года, все банки России разделены на два типа в зависимости от размера капитала:
Таблица 1. Универсальная и базовая банковская лицензия
| Параметр | Универсальная лицензия | Базовая лицензия |
|---|---|---|
| Минимальный капитал | От 1 млрд рублей | От 300 млн до 1 млрд рублей |
| Международные операции | Разрешены без ограничений | Ограничены |
| Норматив риска на одного заёмщика (Н6) | Более мягкий | Более жёсткий — риск на заёмщика не более 20% от капитала |
| Требования к раскрытию информации о рисках | Полные, по стандартам Базельского комитета | Упрощённые |
| Работа с ценными бумагами | Любые бумаги | Только бумаги высшего котировального списка организатора торгов, в капитале которого участвует Банк России (с исключениями по отдельным нормативным актам) |
Формально в реестре Банка России существует не два вида банковских лицензий, а заметно больше — до восьми разновидностей для универсальных банков и ещё восемь для банков с базовой лицензией, поскольку лицензия дополнительно детализирует конкретный набор разрешённых операций (работа с физлицами, с валютой, с драгоценными металлами и так далее). Деление на «универсальную» и «базовую» — это скорее общая категория регуляторного статуса, определяющая набор возможных лицензий и нормативов, а не единственный документ.
Зачем регулятор вообще разделил банки на два уровня
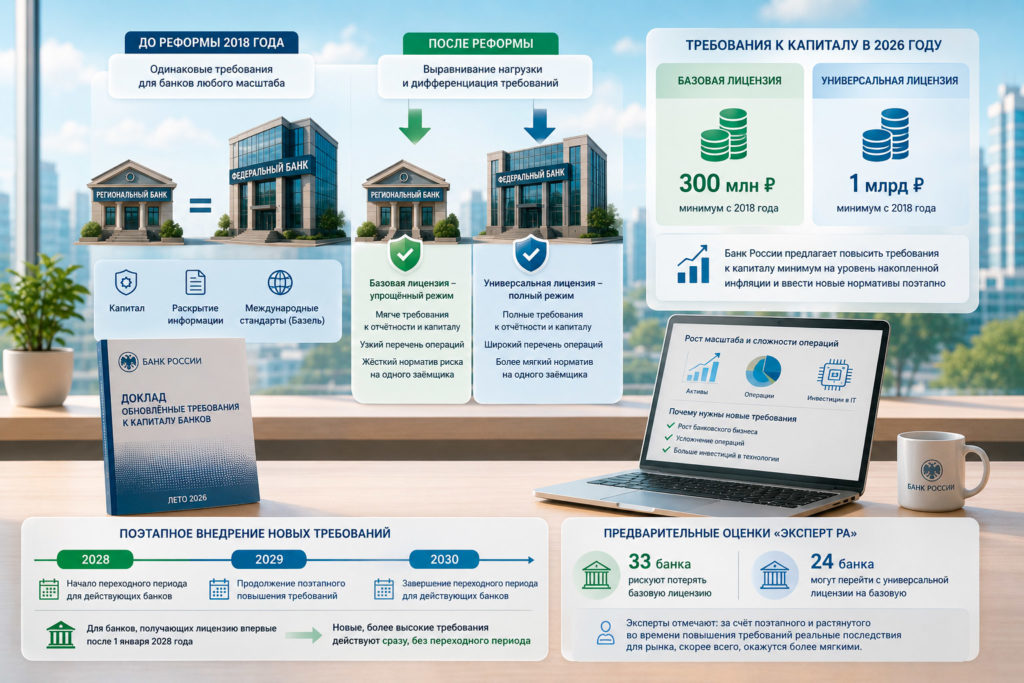
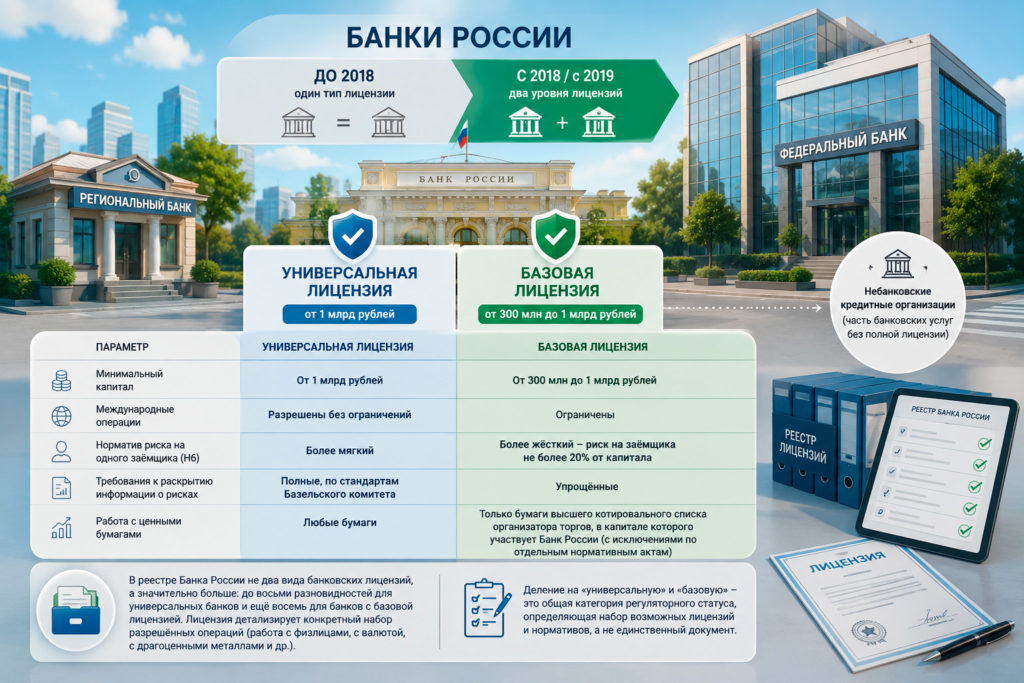 Официальное обоснование реформы 2018 года — выравнивание нагрузки для банков разного масштаба. До реформы небольшие региональные банки были вынуждены выполнять тот же объём требований по капиталу, раскрытию информации и международным стандартам (Базель), что и федеральные банки с многомиллиардными активами, — хотя объективно не вели сопоставимого объёма сложных операций и не несли тех же системных рисков для финансовой системы. Базовая лицензия стала своего рода упрощённым режимом: банк получает более мягкие требования к отчётности и капиталу в обмен на более узкий перечень разрешённых операций и более жёсткий норматив концентрации риска на одного заёмщика.
Что происходит с требованиями к капиталу в 2026 году
Действующие минимальные требования к капиталу — 300 млн рублей для базовой лицензии и 1 млрд рублей для универсальной — не менялись с 2018 года. Летом 2026 года Банк России представил для общественного обсуждения доклад с обновлёнными требованиями, обосновав это тем, что за прошедшие годы масштаб банковского бизнеса существенно вырос, операции усложнились, а банкам потребовались куда большие инвестиции в информационные технологии, чем предполагалось на момент установления действующих нормативов. Регулятор предлагает повысить требования к капиталу минимум на уровень накопленной за этот период инфляции, но ввести новые нормативы поэтапно — в течение 2028-2030 годов для уже действующих банков, тогда как для банков, которые получат лицензию впервые после 1 января 2028 года, новые, более высокие требования будут действовать сразу же, без переходного периода.
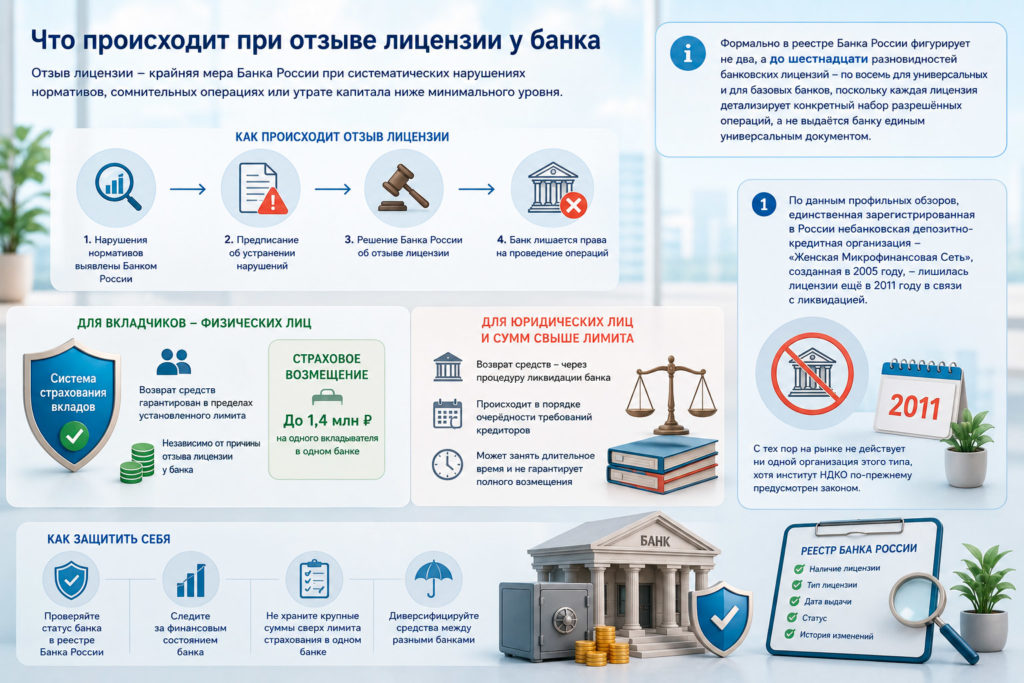
Интересный факт: формально в реестре Банка России фигурирует не два, а до шестнадцати разновидностей банковских лицензий — по восемь для универсальных и для базовых банков, поскольку каждая лицензия детализирует конкретный набор разрешённых операций, а не выдаётся банку единым универсальным документом.
По предварительным оценкам «Эксперт РА», если применить обсуждаемые требования к капиталу напрямую к текущим показателям банков без учёта докапитализации, риск потери базовой лицензии возникает у 33 банков, а ещё 24 банка с универсальной лицензией могут столкнуться с необходимостью перейти на базовую. Впрочем, сами эксперты отмечают, что за счёт растянутого во времени и постепенного характера повышения требований реальные последствия для рынка, скорее всего, окажутся заметно мягче, чем предполагает эта прямая арифметика.
Небанковские кредитные организации: банковские операции без банка
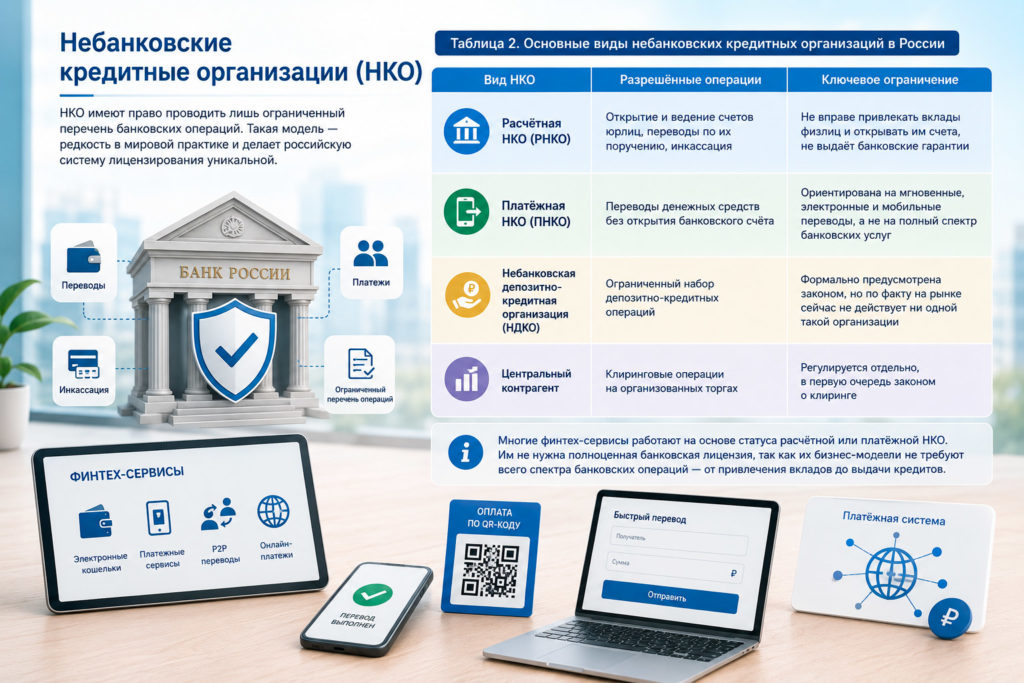
 Помимо полноценных банков, в реестре Банка России существует отдельная категория институтов — небанковские кредитные организации (НКО), имеющие право проводить лишь ограниченный перечень банковских операций. Само понятие НКО — редкость с точки зрения сравнительного права: у него нет прямых аналогов в законодательстве большинства других стран, что делает российскую систему лицензирования в этом отношении довольно самобытной.
Таблица 2. Основные виды небанковских кредитных организаций в России
| Вид НКО | Разрешённые операции | Ключевое ограничение |
|---|---|---|
| Расчётная НКО (РНКО) | Открытие и ведение счетов юрлиц, переводы по их поручению, инкассация | Не вправе привлекать вклады физлиц и открывать им счета, не выдаёт банковские гарантии |
| Платёжная НКО (ПНКО) | Переводы денежных средств без открытия банковского счёта | Ориентирована на мгновенные, электронные и мобильные переводы, а не на полный спектр банковских услуг |
| Небанковская депозитно-кредитная организация (НДКО) | Ограниченный набор депозитно-кредитных операций | Формально предусмотрена законом, но по факту на рынке сейчас не действует ни одной такой организации |
| Центральный контрагент | Клиринговые операции на организованных торгах | Регулируется отдельно, в первую очередь законом о клиринге |
Именно статус расчётной или платёжной НКО, а не полноценная банковская лицензия, лежит в основе многих чисто платёжных финтех-сервисов, которым для их бизнес-модели не требуется весь спектр банковских операций — от привлечения вкладов до выдачи кредитов.
Как в эту систему вписываются банки маркетплейсов
 Показательный практический пример того, как устроен реальный выбор между типами лицензии, — банки крупных российских маркетплейсов. Ozon Банку выдана именно универсальная лицензия, что даёт ему право на полный спектр операций, включая работу с валютой и международные расчёты, тогда как WB Банк (созданный Wildberries) работает по базовой лицензии — более узкому, но и менее капиталоёмкому регуляторному статусу. Этот выбор напрямую отражает разницу в стратегии двух компаний: универсальная лицензия требует существенно большего капитала и более сложного комплаенса, но открывает более широкий спектр финансовых продуктов, тогда как базовая лицензия позволяет быстрее и дешевле запустить основные банковские сервисы для клиентов маркетплейса, не претендуя сразу на весь набор операций крупного универсального банка. Подробнее о том, как маркетплейсы в целом встраивают банковские функции в свою инфраструктуру, можно прочитать в материале «embedded finance: когда интернет-магазин сам становится банком».
Как проверить статус лицензии банка самостоятельно
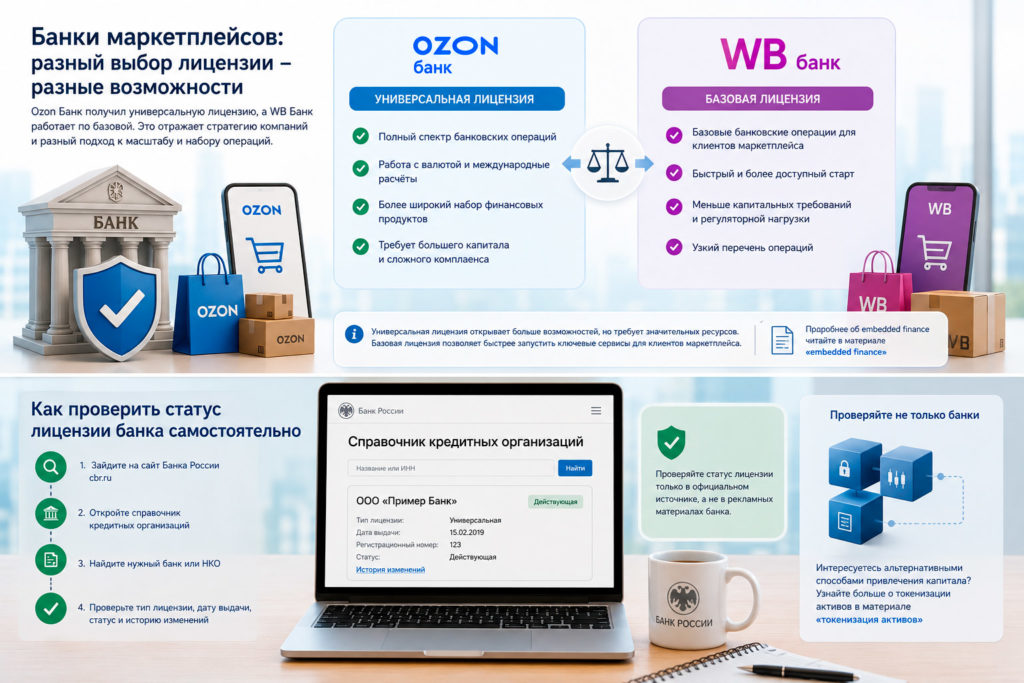 Прежде чем доверять деньги конкретному банку или НКО, реальный статус его лицензии стоит проверять напрямую в справочнике кредитных организаций на официальном сайте Банка России, а не полагаться на маркетинговые материалы самой организации. В карточке каждой кредитной организации в этом справочнике указан не только сам факт наличия действующей лицензии, но и её конкретный тип, дата выдачи, а также история изменений статуса — что особенно важно, если банк когда-либо переходил с одного вида лицензии на другой или временно находился под ограничениями регулятора. Похожая логика проверки статуса напрямую в первоисточнике, а не по вторичным материалам, применима и к другим формам финансового посредничества — подробнее о том, как устроена токенизация ценных бумаг как альтернативный канал привлечения капитала в обход традиционного банковского лицензирования, можно прочитать в материале «токенизация активов».
По данным профильных обзоров, единственная зарегистрированная в России небанковская депозитно-кредитная организация — «Женская Микрофинансовая Сеть», созданная в 2005 году, — лишилась лицензии ещё в 2011 году в связи с ликвидацией, и с тех пор на рынке не действует ни одной организации этого типа, хотя сам институт НДКО по-прежнему предусмотрен законом.
Что происходит при отзыве лицензии
Отдельный практический аспект, который стоит понимать любому клиенту банка, — что происходит с деньгами и обязательствами банка при отзыве лицензии Банком России. Отзыв лицензии — крайняя мера регулятора, применяемая при систематическом нарушении банком нормативов, вовлечённости в сомнительные операции или утрате капитала ниже минимально допустимого уровня. Для вкладчиков — физических лиц отзыв лицензии не означает автоматической потери денег: в игру вступает система страхования вкладов, которая гарантирует возврат средств в пределах установленного лимита независимо от причины отзыва лицензии у конкретного банка. Для юридических лиц и для сумм сверх страхового лимита ситуация сложнее — возврат средств происходит через процедуру ликвидации банка в порядке очерёдности требований кредиторов, что может растянуться на длительный срок и не гарантирует полного возмещения.
- Может ли банк с базовой лицензией со временем перейти на универсальную? Да, при условии, что банк нарастит капитал до требуемого минимума (сейчас — от 1 млрд рублей) и приведёт свою деятельность и отчётность в соответствие с более строгими требованиями, применяемыми к универсальным банкам, включая полное раскрытие информации о рисках по стандартам Базельского комитета.
- Значит ли отсутствие полноценной банковской лицензии у финтех-сервиса, что он работает нелегально? Не обязательно — значительная часть платёжных сервисов и переводов работает на основании статуса небанковской кредитной организации (в первую очередь платёжной НКО), который прямо предусмотрен законом «О банках и банковской деятельности» и подразумевает собственный, более узкий набор лицензионных требований, а не полное отсутствие регулирования.


