

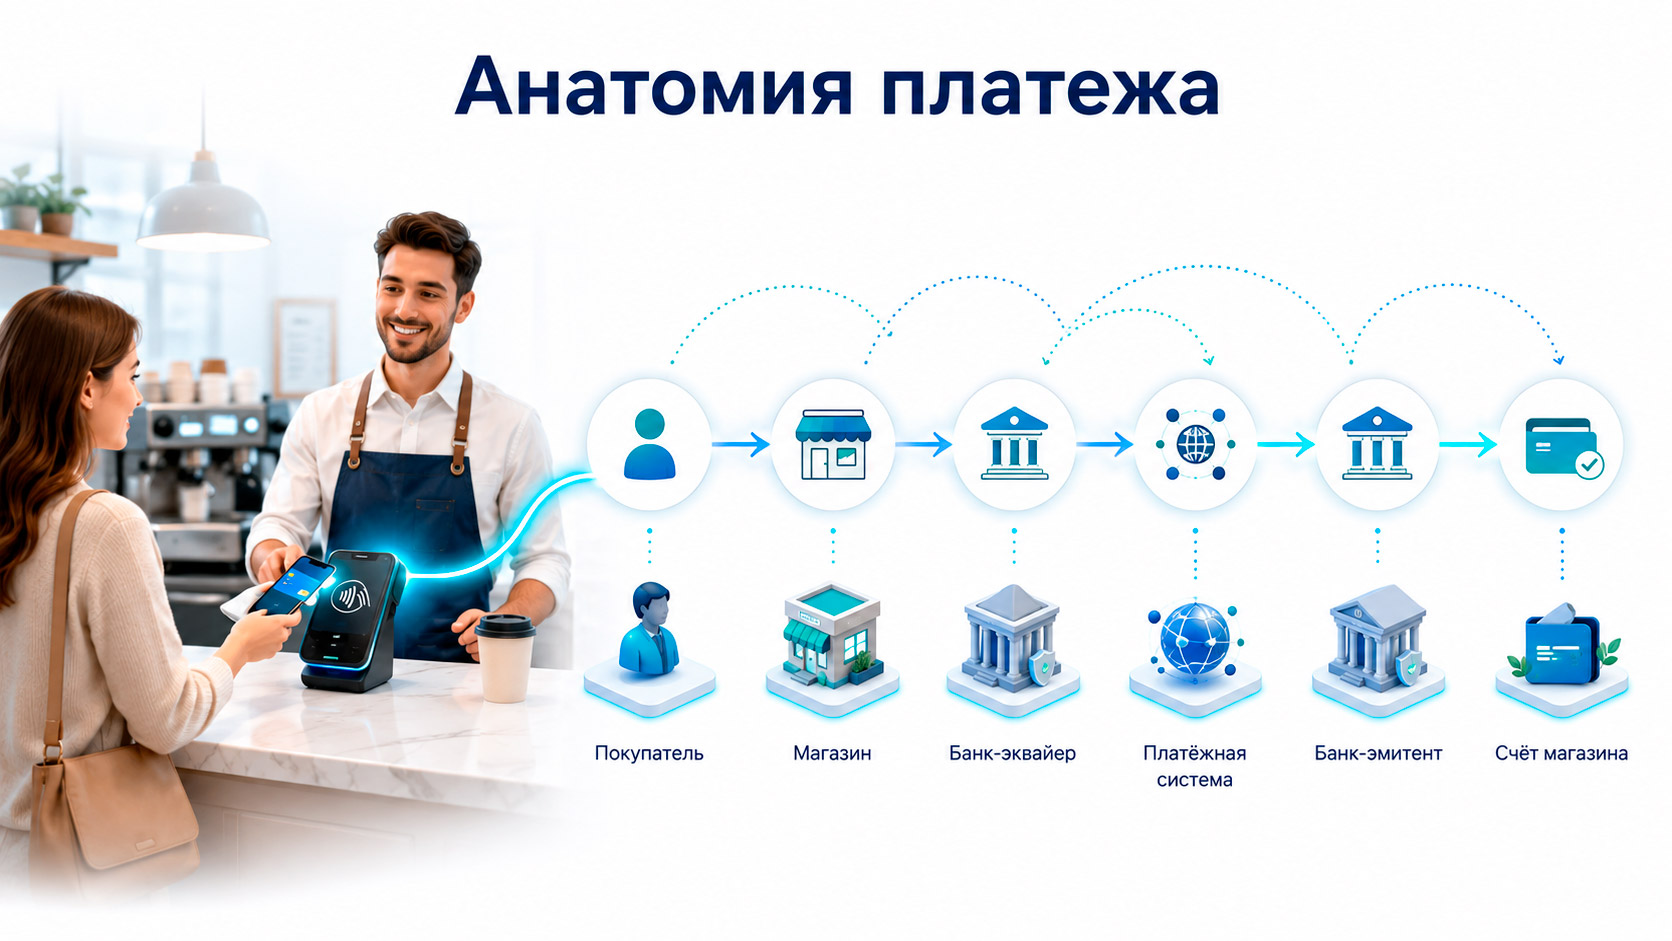
Оплата кофе картой занимает у покупателя секунды две, не больше. За это время успевает произойти операция с участием минимум четырёх разных организаций, и ни одна из них не является ни покупателем, ни кофейней. Разбираем механику платежа по шагам — и заодно отвечаем на вопрос, который редко объясняют простыми словами: куда на самом деле уходит комиссия, которую платит продавец.
Три шага одного платежа: авторизация, клиринг, расчёты
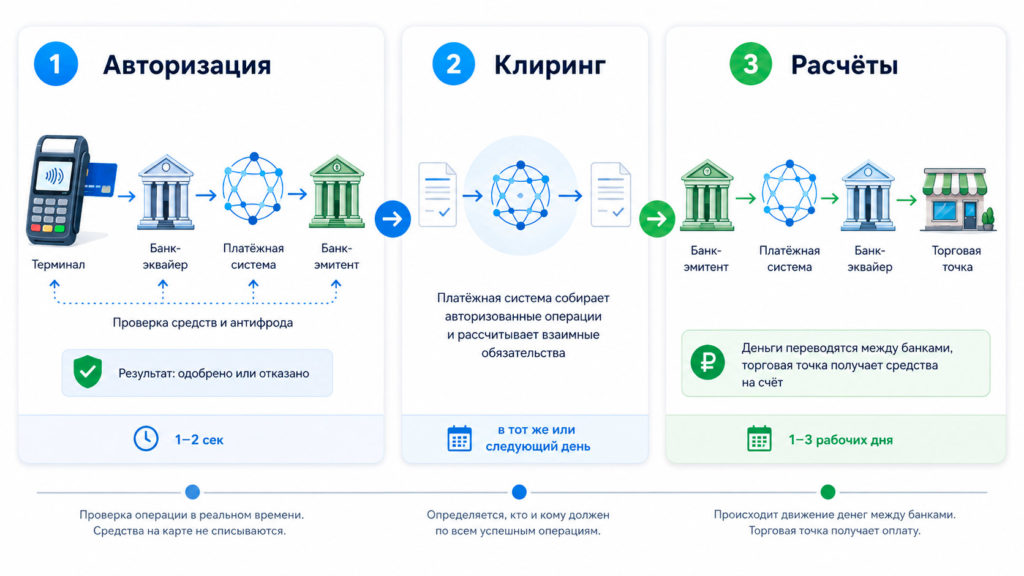 Карточный платёж — это не одна операция, а минимум три, которые происходят в разное время и с разной скоростью.
- Авторизация — это то, что покупатель видит сам, и происходит она почти мгновенно. Терминал продавца отправляет запрос через банк-эквайер (банк, который обслуживает продавца) в платёжную систему, а та пересылает запрос банку-эмитенту (банку, который выпустил карту покупателя). Эмитент проверяет, достаточно ли денег на счёте, не заблокирована ли карта и не выглядит ли операция подозрительной, и отправляет ответ по той же цепочке в обратном направлении. Именно на этом этапе включается антифрод-система банка. Весь путь запрос проходит за одну-две секунды.
- Клиринг происходит уже без участия покупателя, обычно в течение того же или следующего дня. Платёжная система собирает данные обо всех авторизованных операциях от разных эквайеров и эмитентов и формирует итоговые обязательства: кто кому и сколько должен перевести с учётом всех комиссий.
- Расчёты (сеттлмент) — завершающий этап, на котором деньги физически перемещаются между банками через корреспондентские счета. Именно на этом этапе продавец окончательно получает свои деньги за вычетом всех комиссий — обычно это занимает от одного до нескольких рабочих дней, хотя покупателю кажется, что оплата состоялась мгновенно.
Отказ в оплате почти всегда происходит именно на этапе авторизации, и причин у него больше, чем просто «не хватает денег»: банк-эмитент может заблокировать операцию из-за подозрения на мошенничество, из-за превышения дневного лимита по карте, из-за несовпадения региона операции с обычным поведением клиента или просто из-за технического сбоя в цепочке между эквайером и эмитентом. Именно поэтому одна и та же карта иногда «не проходит» в одном терминале и тут же успешно списывается в другом — каждый банк-эмитент применяет собственные правила антифрода поверх общих правил платёжной системы.
Онлайн-платёж устроен чуть иначе
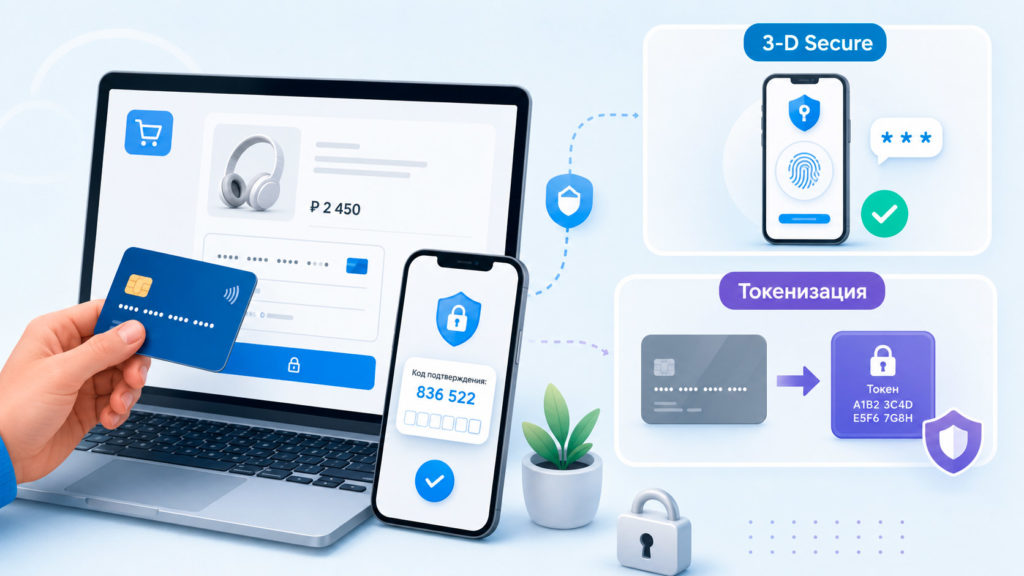
Три шага, описанные выше, остаются в силе и для оплаты в интернет-магазине, но добавляется важное отличие: продавец физически не видит карту покупателя, а значит, риск мошенничества выше. Отсюда два механизма, которых нет при оплате в офлайн-точке.
- Первый — 3-D Secure, дополнительный этап проверки, на котором эмитент запрашивает у покупателя подтверждение операции: код из смс, push-уведомление в приложении банка или подтверждение по биометрии. Формально это отдельный, четвёртый шаг между авторизацией и её подтверждением, и именно он чаще всего добавляет ту самую задержку в несколько секунд, которую пользователь ощущает при оплате на сайте, в отличие от почти мгновенной оплаты в магазине.
- Второй — токенизация. Вместо того чтобы передавать настоящий номер карты продавцу и всем посредникам в цепочке, платёжная система заменяет его временным цифровым токеном, привязанным к конкретному устройству или сервису. Если база данных продавца окажется скомпрометирована, злоумышленник получит бесполезный набор цифр, а не реальный номер карты. Именно на этом принципе построены и Apple Pay, и Google Pay, и большинство современных платёжных виджетов в интернет-магазинах.
Кто получает деньги с вашей покупки
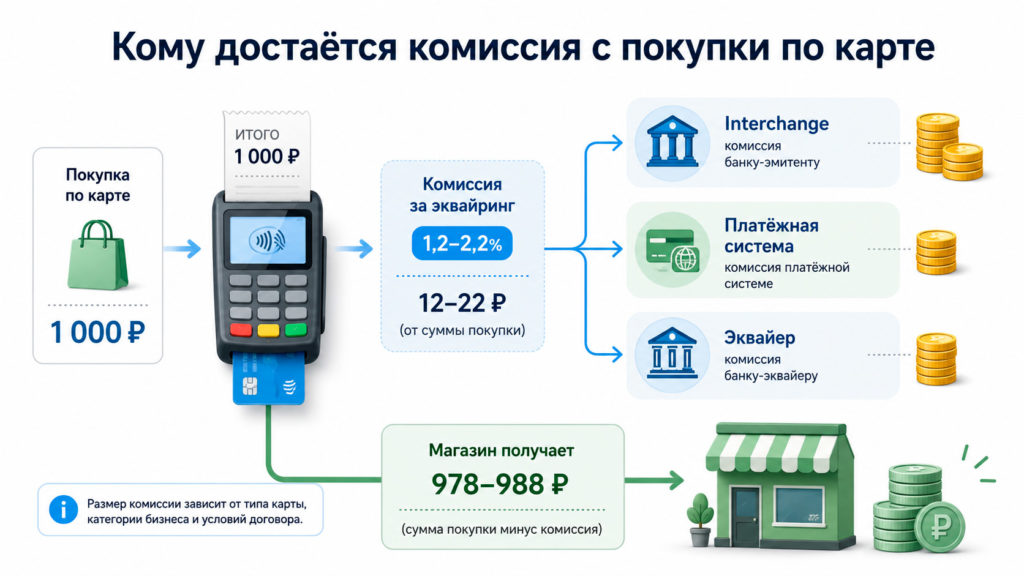
 Комиссия за эквайринг, которую платит продавец, — это не одна выплата, а сумма нескольких. Стандартная комиссия за эквайринг в России сегодня составляет в среднем 1,2-2,2% от суммы покупки в зависимости от типа карты и вида деятельности продавца, и складывается она из трёх частей.
Таблица 1. Из чего состоит комиссия за эквайринг
| Составляющая | Кому идёт | Что покрывает |
|---|---|---|
| Межбанковская комиссия (interchange) | Банку-эмитенту (банку покупателя) | Расходы на выпуск и обслуживание карт, управление риском мошенничества |
| Комиссия платёжной системы | Платёжной системе (Visa, Mastercard, «Мир») | Использование сети, обработку и маршрутизацию операции |
| Комиссия эквайера | Банку-эквайеру (банку продавца) | Обслуживание терминала, приём и первичную обработку платежа |
Именно межбанковская комиссия — самая крупная и самая непрозрачная часть эквайринга, и именно вокруг неё чаще всего идут споры между банками и торговым бизнесом. Банк России периодически вводит временные ограничения на предельный размер эквайринговой комиссии для отдельных категорий социально значимых товаров и услуг — продуктов питания, лекарств, топлива, ЖКХ — когда считает нужным поддержать бизнес в конкретных экономических условиях. Подробный разбор того, как конкретно делится эта комиссия между участниками цепочки и почему это влияет на цены в магазинах, — в материале «кто на самом деле получает комиссию с вашей покупки».
Этим объясняется, почему при взгляде со стороны бизнес международных платёжных систем выглядит скромно: комиссия с одной операции измеряется долями процента. Но при пересчёте на миллиарды операций в день по всему миру даже такая доля процента превращается в выручку, которая делает Visa и Mastercard одними из самых дорогих публичных компаний в финансовом секторе — при том что ни одна из них не несёт кредитного риска по картам, которые проходят через её сеть. Весь этот риск и вся ответственность за то, вернёт ли покупатель деньги банку, лежит на банке-эмитенте, а не на платёжной системе.
Зачем нужны Visa и Mastercard, если карту выпускает банк
Частая путаница: покупатель считает, что платит «Visa» или «Мир», хотя на самом деле деньги ему одолжил (или предоставил в кредит) банк-эмитент, а платёжная система — это только сеть, через которую проходит запрос на авторизацию.
А знаете ли вы, что Visa и Mastercard, обрабатывающие огромную долю мировых карточных платежей, сами при этом не выдают ни одного кредита и не открывают ни одного банковского счёта — вся кредитная и расчётная часть операции полностью лежит на банках-партнёрах, а платёжные системы зарабатывают только на прохождении операции через свою сеть.
Visa и Mastercard не выпускают карты сами и не выдают кредиты клиентам — этим занимаются банки-партнёры. Это принципиально другая модель, чем у национальной платёжной системы «Мир», которая была создана Банком России в 2014 году в первую очередь для устойчивости внутренних расчётов, а не как коммерческий проект. На 1 апреля 2026 года выпущено уже 493,9 млн карт «Мир», а её доля в общем объёме карточных платежей в России превысила 75%. Подробное сравнение российской и китайской национальных систем с международными — в материале «как устроены национальные платёжные системы».
Альтернатива карте: как устроен платёж через СБП
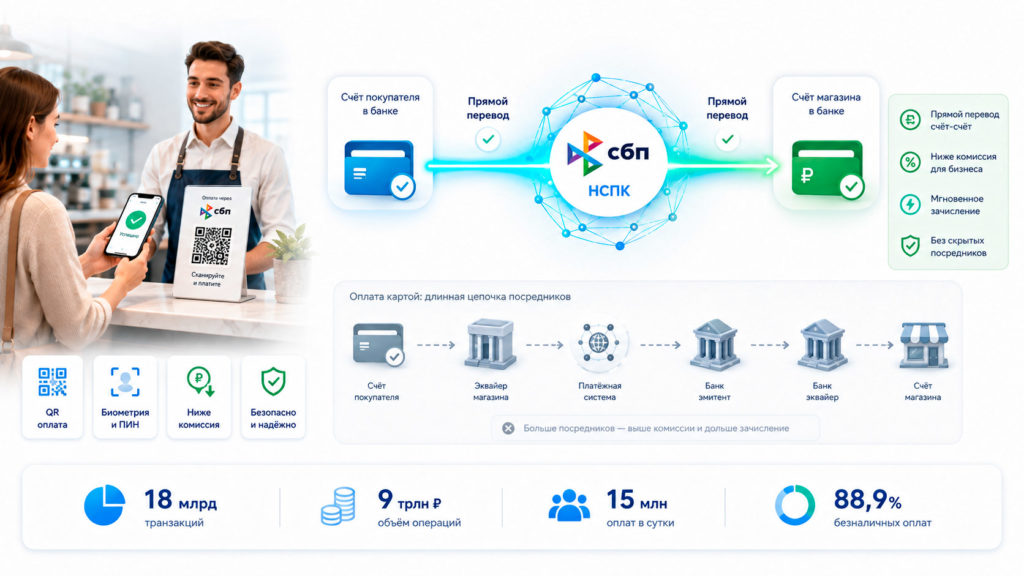 Система быстрых платежей работает принципиально иначе, чем карта, и именно поэтому банкам она объективно невыгоднее. Вместо цепочки «эквайер — платёжная система — эмитент» перевод в СБП идёт напрямую между банковскими счетами через инфраструктуру Национальной системы платёжных карт, минуя международные и даже национальную карточную сеть. Комиссию по СБП фиксирует Банк России, но её конкретный размер для продавца устанавливает банк, в котором открыт расчётный счёт компании, — и в среднем эта комиссия заметно ниже стандартного эквайринга.
Масштаб уже сопоставим с картами: за 2025 год пользователи совершили более 18 млрд транзакций через СБП, а объём платежей за товары и услуги приблизился к 9 трлн рублей. В III квартале 2025 года через систему в среднем проходило 15 млн оплат в сутки, а переводами в СБП за квартал воспользовались 7 из 10 жителей страны. К началу 2026 года доля безналичных платежей в розничном обороте России достигла 88,9%, и СБП, вместе с QR-кодами и биометрией, забирает у карты всё большую долю этого рынка. Почему банкам всё равно выгоднее продвигать карту, а не более дешёвый для клиента способ оплаты, разбираем отдельно в материале «чем СБП отличается от платежа картой».
Вся описанная выше цепочка справедлива для платежа внутри одной страны. Как только покупатель и продавец оказываются в разных юрисдикциях, к трём шагам добавляется ещё один слой посредников, конвертация валюты и, для российских банков в текущих условиях, дополнительные ограничения на использование части международной инфраструктуры. Отдельно разбираем эту механику и роль SWIFT в материале «как устроены трансграничные платежи».
Цифровой рубль: платёж вообще без банка-посредника
 Ещё один слой платёжной инфраструктуры, который прямо сейчас достраивается поверх карт и СБП, — цифровой рубль Банка России. В отличие от денег на карточном счёте, цифровой рубль хранится не на счёте в конкретном коммерческом банке, а в цифровых кошельках на платформе самого Банка России, а коммерческие банки выступают лишь посредниками доступа к этой платформе. С 1 сентября 2026 года использование цифрового рубля становится обязательным для системно значимых банков и крупного бизнеса, хотя для обычного человека расчёты им пока остаются полностью добровольными. Что именно это означает на практике для банков, бизнеса и рядовых пользователей — разбираем в материале «что обязаны сделать банки и бизнес» с 1 сентября 2026 года.
Показательное сравнение масштаба: за 2025 год объём платежей за товары и услуги через СБП приблизился к 9 трлн рублей, а объём операций по картам «Мир» за тот же период составил около 112 трлн рублей — то есть СБП, при всём росте, пока обслуживает лишь около 8% оборота, сопоставимого с картой «Мир».
Что дальше: платежи, за которых человек может вообще не участвовать
Логика описанной выше цепочки построена вокруг человека, который прикладывает карту или сканирует QR-код. Но уже в 2026 году появляется параллельная инфраструктура — протоколы для платежей, которые от имени человека совершает не он сам, а его ИИ-агент. Три конкурирующих протокола, ACP, AP2 и x402, задают стандарт того, как в будущем агент сможет совершить покупку без прямого участия человека в моменте оплаты — разбор того, зачем это продавцам уже сейчас, в материале «гонка протоколов ИИ-платежей». Похожая логика стоит и за embedded finance — моделью, при которой платёжная инфраструктура встраивается прямо в интернет-магазин или маркетплейс, и тот фактически начинает выполнять часть банковских функций — подробнее в материале «когда интернет-магазин сам становится банком».
Коротко: частые вопросы про механику платежа
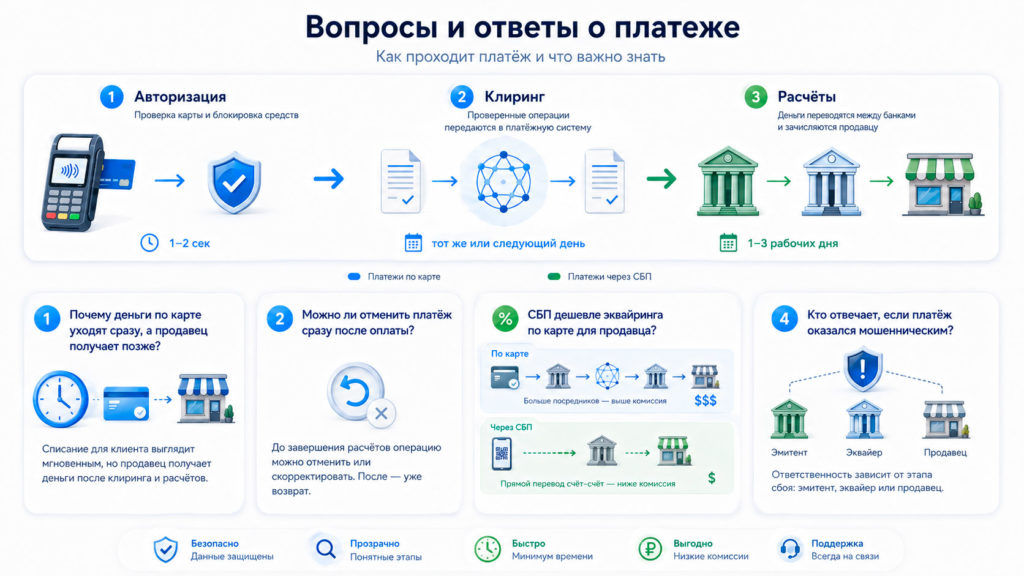
- Почему деньги списываются с карты сразу, а продавец получает их через несколько дней? Потому что авторизация (мгновенная проверка и блокировка средств) и расчёты (фактическое перечисление денег продавцу) — это разные этапы одного процесса, разделённые клирингом.
- Можно ли отменить платёж сразу после того, как его провели? Пока операция не прошла этап расчётов, банк-эквайер и банк-эмитент технически могут отменить или скорректировать её без обращения к процедуре возврата, но после завершения расчётов потребуется уже полноценный возврат средств.
- Правда ли, что СБП дешевле карты для продавца? Как правило, да: комиссия СБП фиксируется Банком России и в большинстве категорий бизнеса ощутимо ниже стандартной комиссии за эквайринг, о размере которой банк договаривается с продавцом индивидуально.
- Кто отвечает за деньги, если платёж оказался мошенническим? Ответственность распределяется между участниками цепочки в зависимости от того, на каком именно этапе произошёл сбой: если банк-эмитент одобрил операцию с нарушением собственных процедур проверки, убытки чаще ложатся на него; если продавец нарушил правила приёма платежа (например, не запросил обязательное подтверждение по 3-D Secure там, где это требовалось), ответственность может перейти на него через процедуру чарджбэка.



1 comment
[…] Роль банка в системе ЕНП сузилась по сравнению с прежней моделью расчётов с бюджетом, но не исчезла полностью. Банк выполняет функцию, принципиально не отличающуюся от проведения любого другого безналичного перевода: принимает платёжное поручение клиента, проверяет корректность его оформления и реквизитов получателя, списывает средства со счёта клиента и направляет их дальше по цепочке межбанковских расчётов — в конечном счёте на единый казначейский счёт (ЕКС), которым управляет Федеральное казначейство. Подробнее о том, как в целом устроена механика движения денег от плательщика до получателя через банковскую систему, можно прочитать в материале «анатомия платежа». […]