

Слово «рейтинг» применительно к банкам используют для трёх совершенно разных вещей: кредитного рейтинга агентства, ренкинга по объёму активов и подборки «топ банков» на сайте-агрегаторе, основанной на отзывах клиентов. Все три по-своему полезны, но отвечают на разные вопросы — и путать их означает рисковать деньгами. Разбираем, что измеряет каждый вид рейтинга и как читать их критически, а не как рекламу.
Кредитный рейтинг: мнение агентства, а не гарантия
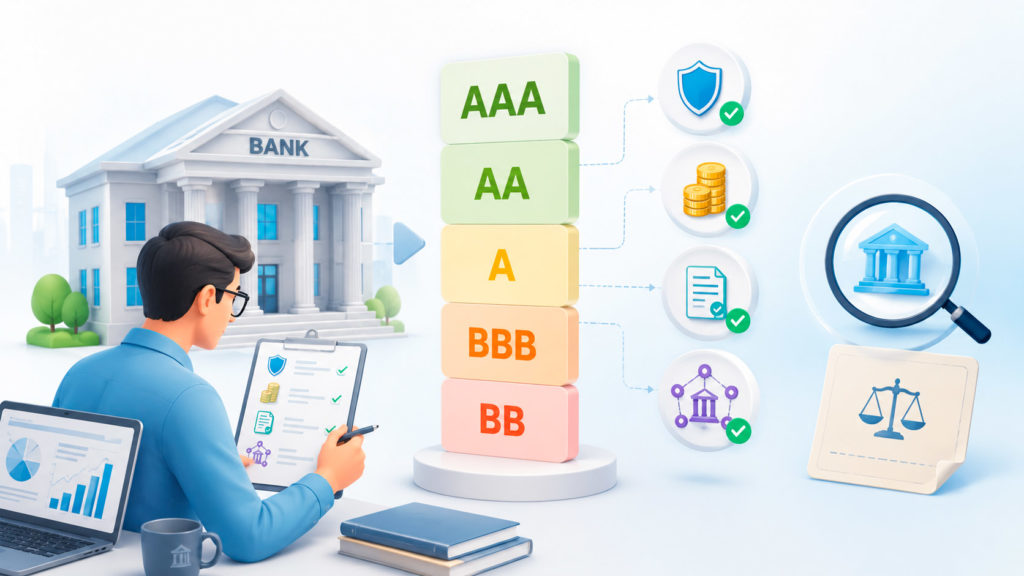 Кредитный рейтинг банка — это, по определению самих рейтинговых агентств, мнение о способности банка своевременно и в полном объёме исполнять свои финансовые обязательства. Ключевое слово здесь — «мнение»: рейтинг не является установлением факта и не гарантирует, что банк не столкнётся с проблемами.
В России рейтинги банкам присваивают четыре аккредитованных Банком России агентства: «Эксперт РА», АКРА, НКР и НРА. У каждого своя шкала, и буквенные обозначения формально похожи, но напрямую не сопоставимы — «ААА» у одного агентства не обязательно равен «ААА» у другого. Чтобы облегчить сравнение, Банк России публикует таблицы соответствия национальных рейтинговых шкал, группируя оценки разных агентств по уровням кредитного качества.
Таблица 1. Национальная шкала «Эксперт РА» для банков (упрощённо)
| Категория | Уровни | Что означает |
|---|---|---|
| AAA | ruAAA | Максимальный уровень кредитоспособности и устойчивости |
| AA | ruAA+, ruAA, ruAA- | Высокий уровень кредитоспособности |
| A | ruA+, ruA, ruA- | Умеренно высокий уровень, есть чувствительность к негативным изменениям в экономике |
| BBB | ruBBB+, ruBBB, ruBBB- | Умеренный уровень, повышенная чувствительность к экономическим шокам |
| BB и ниже | ruBB+ и ниже, вплоть до D | Пониженная и низкая кредитоспособность, ограниченный запас прочности |
Что реально смотрит агентство, присваивая рейтинг
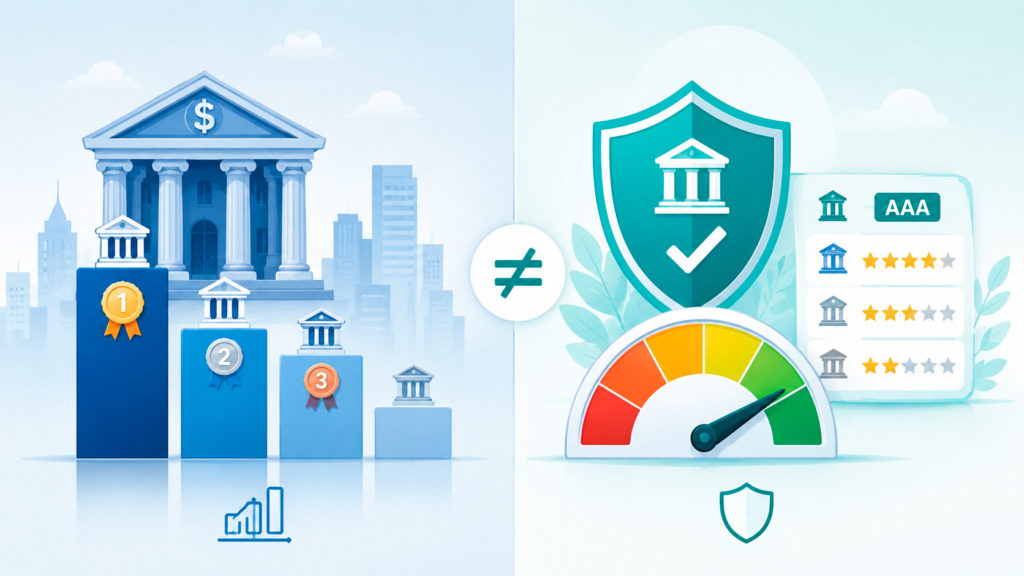 Судя по методологиям и публичным пресс-релизам агентств, оценка складывается из нескольких блоков:
- достаточность капитала — есть ли у банка буфер на случай убытков сверх минимальных нормативов;
- качество активов — какая доля кредитного портфеля обеспечена залогом и насколько устойчивы заёмщики; для сравнения агентства также смотрят на структуру вложений в ценные бумаги, например долю ОФЗ и облигаций эмитентов с высоким рейтингом;
- вероятность поддержки со стороны акционеров или государства — для банков с крупными акционерами или значимой ролью в экономике это часто оказывается решающим фактором итоговой оценки;
- рыночная значимость банка — насколько велика его роль в банковской системе в целом.
Именно четвёртый и третий пункты объясняют на первый взгляд странную картину: у относительно небольшого регионального банка с идеальным качеством активов рейтинг может быть ниже, чем у крупного банка с не самым выдающимся портфелем, но с сильными акционерами за спиной.
Интересный факт: в 2018 году замглавы Федеральной антимонопольной службы публично заявил, что «Эксперт РА» пожаловалось в ФАС на то, что регуляторные требования к рейтингам АКРА ниже, чем к рейтингам самой «Эксперт РА» — спор о том, чья шкала «строже», идёт на рынке не первый год.
Ренкинг по активам — это не рейтинг надёжности
Отдельно от кредитных рейтингов существуют ренкинги банков по объёму активов, капитала или прибыли — те самые списки «топ-30 банков России», которые чаще всего видит массовый читатель. Разница принципиальна: ренкинг просто сортирует банки по одному финансовому показателю и ничего не говорит об устойчивости. Банк может быть десятым по активам и при этом иметь рейтинг кредитоспособности заметно ниже, чем у банка, занимающего сороковое место в том же списке.
Банк России также публикует отдельные ренкинги кредитных организаций по количеству обоснованных жалоб потребителей. Это полезный индикатор качества клиентского сервиса, но, как подчёркивает сам регулятор, он напрямую не измеряет финансовую надёжность банка — жалобы могут касаться неудобного мобильного приложения ничуть не реже, чем реальных финансовых проблем.
Три практических признака, на которые стоит смотреть дополнительно
 Рейтинг агентства — хорошая отправная точка, но не единственный источник информации. Дополнительно стоит проверить:
- участие в системе страхования вкладов. Подробнее о том, что именно и в каком объёме реально гарантировано вкладчику, мы разбирали в материале про «систему страхования вкладов»;
- тип и статус лицензии банка. Универсальная и базовая лицензии дают разный набор разрешённых операций, а сам факт наличия действующей лицензии стоит сверять напрямую в реестре Банка России, а не полагаться на данные сайта банка — подробнее в материале «как устроена банковская лицензия»;
- динамику показателей во времени, а не значение на одну дату. Резкое снижение объёма активов или капитала более чем на 15% за короткий период — повод насторожиться и поискать объяснение в пресс-релизах банка или агентства, даже если формальный рейтинг пока не изменился.
Почему первое место в рейтинге не значит «самый выгодный банк для вас»
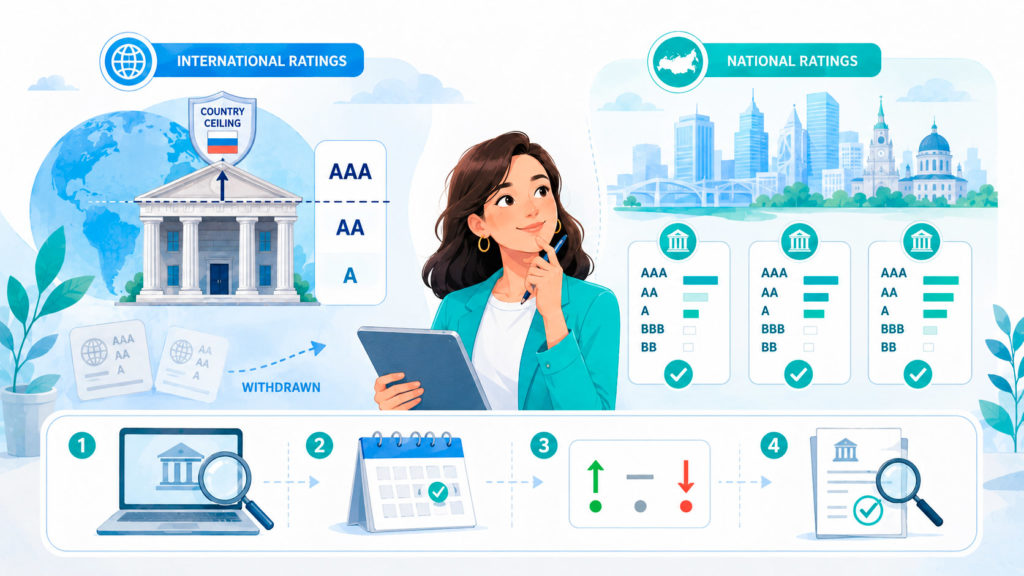 Кредитный рейтинг отвечает на вопрос «не обанкротится ли банк в обозримом будущем», но ничего не говорит о том, подходит ли конкретно вам его продуктовая линейка. Банк с рейтингом ruAAA вполне может предлагать по вкладам ставку заметно ниже средней по рынку — именно потому, что ему не нужно бороться за фондирование агрессивными предложениями, в отличие от более мелких игроков, которые вынуждены завышать ставки, чтобы привлечь клиентов. С точки зрения экономики банка это тот же принцип, на котором строится конкуренция за фондирование, которую мы разбирали в материале про «токенизацию активов» применительно к рынку ценных бумаг.
Практический вывод: для суммы в пределах страхового возмещения (1,4 млн рублей на одного вкладчика в одном банке) рейтинг агентства менее критичен, поскольку деньги защищены системой страхования вкладов независимо от него. Для сумм, превышающих эту планку, или для выбора банка под расчётный счёт бизнеса рейтинг агентства становится куда более значимым фактором, и его стоит проверять не по заголовку статьи, а по первоисточнику — сайту самого агентства или репозиторию кредитных рейтингов Банка России.
Стоит держать в уме и обратную ситуацию: высокий рейтинг у банка с крупным государственным или окологосударственным акционером в основном отражает высокую вероятность поддержки этого акционера в кризис, а не идеальное качество собственного кредитного портфеля банка. Это не делает такой рейтинг «неправильным» — вероятность поддержки является полноценным фактором устойчивости, — но объясняет, почему у двух банков с формально похожим качеством активов итоговые рейтинги могут различаться на несколько ступеней.
А что с международными рейтингами Moody’s, S&P и Fitch
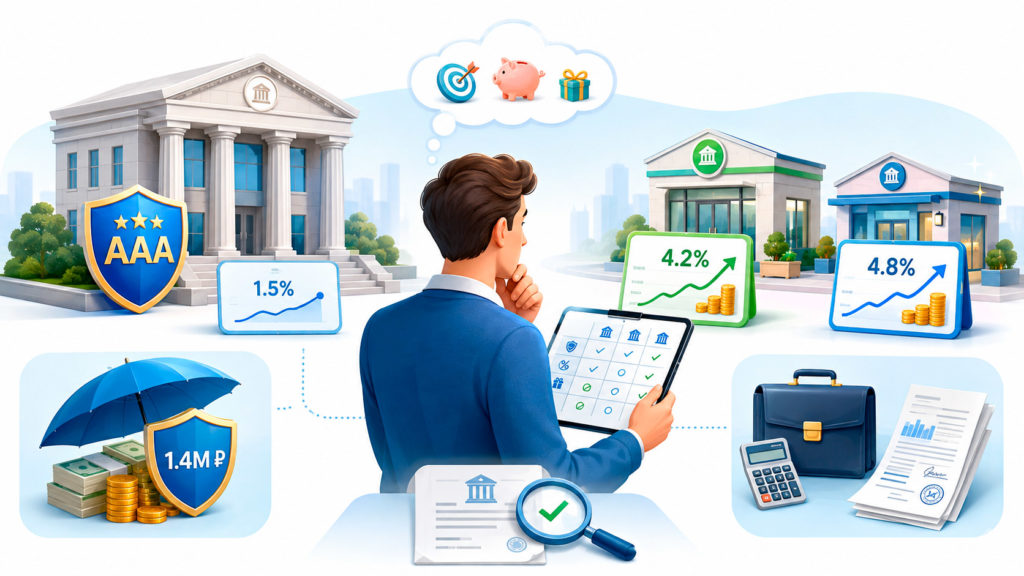 До 2022 года крупные российские банки нередко имели рейтинги сразу от национальных агентств и от «большой тройки» международных — Moody’s, S&P Global Ratings и Fitch Ratings. Международный рейтинг использует собственную шкалу (от AAA до D у S&P и Fitch, от Aaa до C у Moody’s) и учитывает дополнительный фактор, которого нет в национальных методологиях, — суверенный потолок странового риска: рейтинг банка редко может быть выше рейтинга самой страны, в которой он работает. После 2022 года основные международные агентства отозвали рейтинги у большинства российских банков, и для внутреннего рынка на первый план вышли национальные шкалы «Эксперт РА», АКРА, НКР и НРА, о которых говорилось выше. Для банков, ведущих международную деятельность за пределами России, международный рейтинг по-прежнему остаётся значимым ориентиром для зарубежных партнёров и инвесторов.
Как быстро проверить рейтинг банка самостоятельно
Прежде чем доверять готовым спискам «топ надёжных банков» на сторонних сайтах, стоит потратить пять минут на проверку из первоисточника:
- Открыть репозиторий кредитных рейтингов на сайте Банка России или найти банк в реестре присвоенных рейтингов конкретного агентства (например, в разделе «Рейтинг-лист» на сайте raexpert.ru).
- Проверить дату последнего обновления рейтинга — агентства регулярно пересматривают оценки, и рейтинг годичной давности может уже не отражать текущее состояние банка.
- Прочитать не только буквенное обозначение, но и прогноз при рейтинге («стабильный», «позитивный», «негативный», «развивающийся») — именно прогноз показывает, в какую сторону агентство ожидает движение оценки в ближайшие 12-18 месяцев.
- Сверить статус лицензии банка напрямую в реестре Банка России, а не по информации на сайте самого банка.
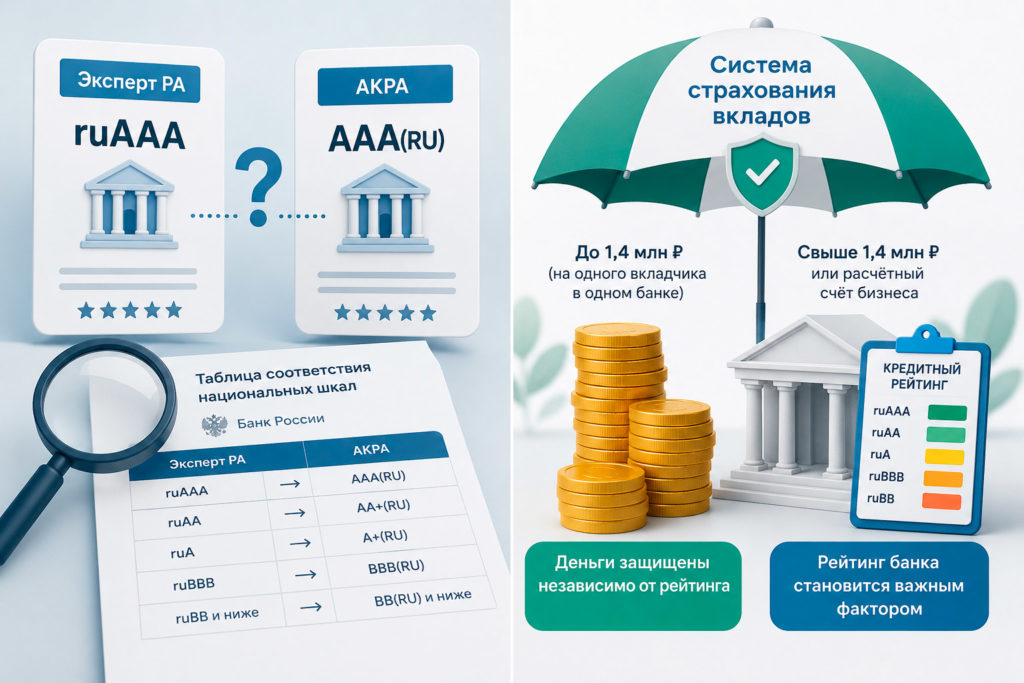
- Можно ли сравнивать напрямую рейтинги от разных агентств, например ruAAA от «Эксперт РА» и AAA(RU) от АКРА? Формально буквенные обозначения похожи, но шкалы у агентств разные, и прямое сопоставление некорректно. Чтобы сравнить оценки разных агентств, стоит использовать таблицы соответствия национальных рейтинговых шкал, которые публикует Банк России.
- Что важнее при выборе банка для вклада — кредитный рейтинг или участие в системе страхования вкладов? Для суммы в пределах страхового возмещения (1,4 млн рублей) участие в системе страхования вкладов важнее и защищает деньги независимо от рейтинга. Кредитный рейтинг становится значимым фактором прежде всего для сумм, превышающих эту планку.



1 comment
[…] Похожий принцип последовательной проверки — сначала базовая надёжность институт, затем детали конкретного продукта — применяется и при выборе банка для вклада или расчётного счёта, о чём подробнее рассказано в материале «рейтинг банков: что на самом деле означают рэнкинги». […]