

В декабре 2016 года украинское правительство объявило о национализации ПриватБанка — крупнейшего банка страны. Часть его бывших топ-менеджеров вместо того, чтобы искать работу в другом традиционном банке, решила создать финтех-компанию с нуля. Меньше чем через год, в ноябре 2017 года, они запустили monobank — банк, у которого никогда не было ни одного физического отделения. По состоянию на 2026 год monobank — финансовая экосистема с более чем 10 миллионами клиентов, и его совладельцы публично оценивают компанию как финтех-единорога стоимостью свыше миллиарда долларов. Разбираем, как устроен этот банк и что сделало его редким примером успешного необанка на постсоветском пространстве.
Кто создал monobank и почему именно так
Проект основала команда Fintech Band — IT-компания, созданная бывшими топ-менеджерами ПриватБанка Олегом Гороховским, Дмитрием Дубилетом и Михаилом Рогальским после национализации их прежнего работодателя. Ключевая идея, с которой они запускали проект, была прямо противоположна логике классического банкинга: вместо капиталоёмкой сети отделений и банкоматов — продукт, живущий полностью внутри мобильного приложения. Ориентирами для основателей, по их собственным словам, служили западные необанки Monzo и Revolut, а также украинско-российский Тинькофф Банк, который к тому моменту после выхода на IPO в Лондоне в 2013 году был оценён инвесторами с мультипликатором в семь капиталов — недостижимым показателем для традиционного банка того времени.
Технически monobank — не самостоятельная кредитная организация, а цифровой продукт лицензированного банка «Универсал Банк» (Universal Bank), созданный в партнёрстве с командой Fintech Band. Такая юридическая конструкция — реализация технологического продукта поверх уже существующей банковской лицензии партнёра, а не получение отдельной лицензии с нуля, — позволила команде сосредоточиться на разработке приложения, не проходя длительный и капиталоёмкий процесс лицензирования нового банка. Инвестиции в разработку первой версии приложения оцениваются примерно в 2 млн долларов, а общий объём вложений в проект на начальном этапе составил порядка 150 млн гривен — частично из личных средств основателей, частично от банков-партнёров Universal Bank и iBox Bank.
Как быстро рос проект
Продукт вышел из закрытого бета-тестирования, доступного только по инвайтам, с 15 000 активных карт. Дальнейший рост оказался стремительным по меркам финансового сектора:
Таблица 1. Динамика роста клиентской базы monobank
| Период | Число клиентов |
|---|---|
| Ноябрь 2017 (выход из беты) | 15 000 активных карт |
| Февраль 2018 | 100 000 |
| Октябрь 2018 | 500 000 |
| Декабрь 2018 | свыше 600 000 |
| Август 2021 | около 4 млн |
| 2026 год | свыше 10 млн |
Интересный факт: по данным украинских деловых изданий, изначальная разработка первой версии приложения monobank обошлась основателям примерно в 2 млн долларов — относительно скромная сумма по меркам банковской индустрии, если учесть, что несколько лет спустя совладельцы компании публично оценивали весь бизнес дороже миллиарда долларов.
Показательно, что даже сами основатели впоследствии признавались: субъективно им казалось, что они «рожали продукт целую вечность», хотя по объективным темпам роста после запуска проект развивался заметно быстрее большинства традиционных банковских продуктов того периода.
Как устроена бизнес-модель без отделений
 Экономика monobank строится на нескольких источниках дохода, типичных для необанковской модели в целом: межбанковская комиссия с эквайринга (interchange), доход от размещения привлечённых средств клиентов, партнёрские комиссии от продажи страховых и инвестиционных продуктов внутри приложения, а также подписочная модель premium-тарифов с расширенным набором функций. При этом у модели есть и характерное ограничение, которое отмечали украинские журналисты: поскольку у Universal Bank, на лицензии которого работает monobank, нет развитой собственной сети банкоматов, снятие наличных долгое время оставалось одним из немногих реально неудобных сценариев использования сервиса по сравнению с традиционными банками с широкой инфраструктурой.
Помимо базового набора банковских функций — счетов, карт, переводов и депозитов, — monobank последовательно расширял продуктовую линейку до полноценной финансовой экосистемы: сервис mono invest даёт клиентам доступ к покупке иностранных акций через встроенного брокера-партнёра, не требуя отдельной, часто затянутой на недели регистрации у классического брокера, а функция мгновенной отмены платежа в течение 10 секунд после совершения операции решает одну из самых частых пользовательских проблем цифровых платежей — невозможность быстро исправить ошибочный перевод.
Как оценивают monobank инвесторы и рынок
 Вопрос реальной стоимости monobank стал предметом публичной дискуссии на украинском финтех-рынке. Совладелец компании Олег Гороховский в разное время публично оценивал необанк дороже миллиарда долларов, называя его «единорогом», подчёркивая, что подобные быстрорастущие финтех-проекты инвесторы оценивают не через текущую прибыль, а через потенциал будущего роста — тем же способом, каким рынок оценивал сам Тинькофф Банк на старте. При этом другие участники рынка предлагали более скромные оценки: основатель инвестиционной компании N1 указывал, что материнский Universal Bank стоит на уровне около 480 млн долларов при капитале банка в 160 млн долларов и стандартном для банковского сектора мультипликторе около 3, тогда как сам monobank как отдельный технологический продукт заслуживает более высокого мультипликатора, характерного для IT-компаний, — порядка 8.
Ориентиром для подобных дискуссий на постсоветском пространстве часто служит пример Kaspi.kz — необанка из Казахстана, который к середине 2020-х вышел на капитализацию порядка 20-23 млрд долларов на фоне 10-13 млн клиентов, что показывает: рынок готов оценивать быстрорастущие необанковские платформы региона на порядок выше, чем предполагает их текущая прибыль, если инвесторы верят в устойчивость роста клиентской базы. Похожий путь построения технологической экосистемы поверх банковской лицензии, но в куда большем масштабе, прошли и российские банки — подробнее об этом в материалах «Сбер как экосистема» и «Т-Банк: экосистема без единого отделения».
Репутационные риски модели, завязанной на публичных основателях
 Модель monobank, где совладельцы компании выступают публичными медийными фигурами и активно комментируют развитие бизнеса в собственных социальных сетях, несёт и обратную сторону: репутационные скандалы вокруг конкретного основателя способны напрямую затронуть восприятие всего бренда банка целиком, чего почти не бывает с крупными традиционными банками, где топ-менеджмент менее публичен и легче заменяем в глазах клиента. Украинские деловые СМИ отдельно разбирали подобные эпизоды именно в контексте того, как публичность основателей monobank превращается в фактор репутационного риска для всего бизнеса — урок, значимый для любой финтех-компании, построившей бренд вокруг личности конкретных создателей, а не только вокруг самого продукта.
Технологическая ставка: собственная разработка вместо аутсорса
Отдельный фактор, который украинские отраслевые обзоры называют ключевым для скорости роста monobank, — принципиальное решение основателей строить продукт полностью силами внутренней команды разработки, а не отдавать создание приложения на аутсорс сторонним подрядчикам, как это часто практиковали традиционные банки при цифровизации своих сервисов. Это позволило команде запускать новые функции и вносить изменения в продукт значительно быстрее, чем позволяет типичный цикл согласования и внедрения у банка с распределённой ИТ-инфраструктурой, унаследованной от десятилетий работы с внешними подрядчиками и legacy-системами. Именно эта скорость итерации — от идеи до релиза функции внутри приложения — неоднократно называлась одним из ключевых конкурентных преимуществ monobank перед традиционными банками Украины, независимо от масштаба их клиентской базы.
По данным энциклопедии РУВИКИ, приложение monobank было официально запущено для пользователей 22 ноября 2017 года — и уже к декабрю 2018 года, то есть чуть больше чем за год, у сервиса было свыше 600 000 активных клиентов, что для банковского продукта того периода считалось исключительно высоким темпом роста.
Экспансия за пределы базового банкинга
К 2026 году monobank давно перестал быть просто удобным приложением для карты и переводов, последовательно наращивая функциональность в сторону полноценной финансовой платформы. Помимо инвестиционного сервиса mono invest, в приложении появились инструменты для сбора благотворительных пожертвований и краудфандинга — функция, получившая особую значимость на фоне полномасштабного военного конфликта в Украине, когда через платформу собирались средства на нужды вооружённых сил и гуманитарную помощь. Банк также развивает линейку продуктов для бизнеса, включая эквайринг и расчётные счета для предпринимателей, конкурируя уже не только за розничного клиента, но и за корпоративный сегмент, традиционно считавшийся вотчиной крупных универсальных банков с давней историей и репутацией.
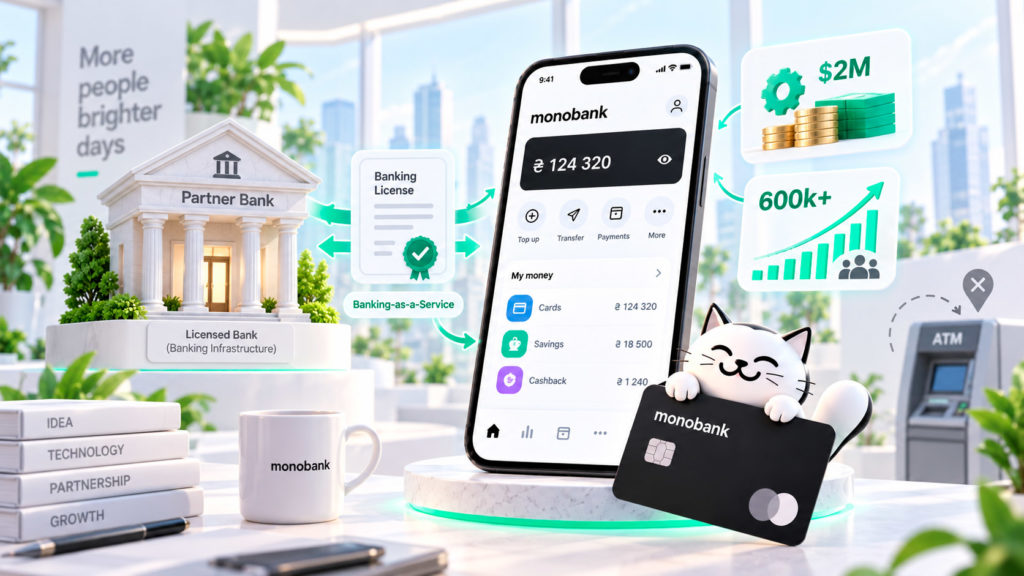
- Можно ли назвать monobank классическим банком в юридическом смысле? Формально нет — monobank является цифровым продуктом лицензированного «Универсал Банка», а не отдельной кредитной организацией с собственной банковской лицензией. Технически это партнёрская модель, схожая по конструкции с моделью Banking-as-a-Service, но реализованная в куда более глубокой интеграции бренда и продукта, чем типичное партнёрство финтеха с банком-спонсором.
- Почему у monobank были проблемы со снятием наличных? Основная причина — у банка-партнёра Universal Bank исторически не было развитой собственной сети банкоматов, сопоставимой с крупными традиционными банками Украины. Это один из немногих аспектов, где модель без физической инфраструктуры создавала реальное неудобство для пользователей по сравнению с банками, исторически инвестировавшими в собственную сеть устройств самообслуживания.


