

Валютная интервенция — это прямая покупка или продажа центральным банком иностранной валюты на открытом рынке с целью повлиять на курс национальной денежной единицы. В отличие от изменения процентной ставки, которое воздействует на курс опосредованно, через изменение привлекательности активов в национальной валюте, интервенция — это грубая физическая сила: центробанк выходит на рынок как обычный крупный участник торгов и своим объёмом сделок двигает цену в нужную сторону. Разбираем, как это работает на практике и почему даже самый мощный регулятор не может управлять курсом бесконечно долго.
Механика простыми словами
Логика интервенции интуитивно понятна любому, кто знаком с базовым принципом спроса и предложения: если центробанк хочет ослабить свою национальную валюту, он продаёт её на открытом рынке и одновременно скупает иностранную валюту, увеличивая предложение своих денег и снижая тем самым их цену. Если задача обратная — укрепить курс, — центробанк, наоборот, покупает национальную валюту за счёт собственных резервов иностранной валюты, сокращая её предложение на рынке.
Интересный факт: масштаб решения Швейцарского национального банка в январе 2015 года был настолько неожиданным, что даже опытные участники валютного рынка с почти двадцатилетним стажем публично признавались, что не видели ничего подобного за всю свою карьеру, — редкий случай, когда решение одного, относительно небольшого по мировым меркам центробанка обрушило целую отрасль форекс-брокеров по всему миру за считаные часы.
Интервенции принято разделять на несколько типов в зависимости от прозрачности их проведения и числа участников:
- открытые интервенции — центробанк публично объявляет о своих действиях или даже заранее анонсирует правила, по которым будет действовать, как это делает Швейцарский национальный банк, публикующий данные о валютных операциях прямо во время их проведения;
- скрытые интервенции — регулятор действует без публичного анонсирования, а участники рынка узнают о вмешательстве лишь постфактум по нетипичному движению курса, как это, по оценкам аналитиков, происходило с операциями Резервного банка Индии в 2025 году;
- односторонние интервенции — действия одного-единственного центробанка на собственном валютном рынке;
- скоординированные (совместные) интервенции — синхронные операции сразу нескольких центробанков одновременно, как правило, обладающие заметно большей эффективностью, чем разрозненные действия одного регулятора.
Исторический прецедент координации: соглашение Плаза
 Одним из самых известных примеров скоординированной валютной интервенции в истории стало соглашение, подписанное в нью-йоркском отеле «Плаза» в 1985 году, — договорённость между США, Японией, Западной Германией, Францией и Великобританией о совместных действиях по ослаблению чрезмерно укрепившегося доллара США. Итогом скоординированных усилий пяти стран стало более чем 50-процентное обесценение доллара в последующие годы — результат, недостижимый ни для одной страны, действующей в одиночку в подобном масштабе.
Похожий пример более узкой, но не менее показательной координации произошёл 18 марта 2011 года, когда согласованные действия Банка Японии, Европейского центробанка и Федеральной резервной системы США за считаные минуты снизили курс японской иены более чем на 2% — интервенция, призванная сдержать чрезмерное укрепление валюты на фоне последствий разрушительного землетрясения и цунами в Японии в том же месяце. Подробнее о том, как устроена структура японского центробанка и какими соображениями он руководствовался в собственной денежно-кредитной политике на протяжении последних десятилетий, можно прочитать в материале «Банк Японии: отрицательные ставки и многолетняя борьба с дефляцией».
Швейцарский шок 2015 года: чем опасен резкий отказ от интервенций
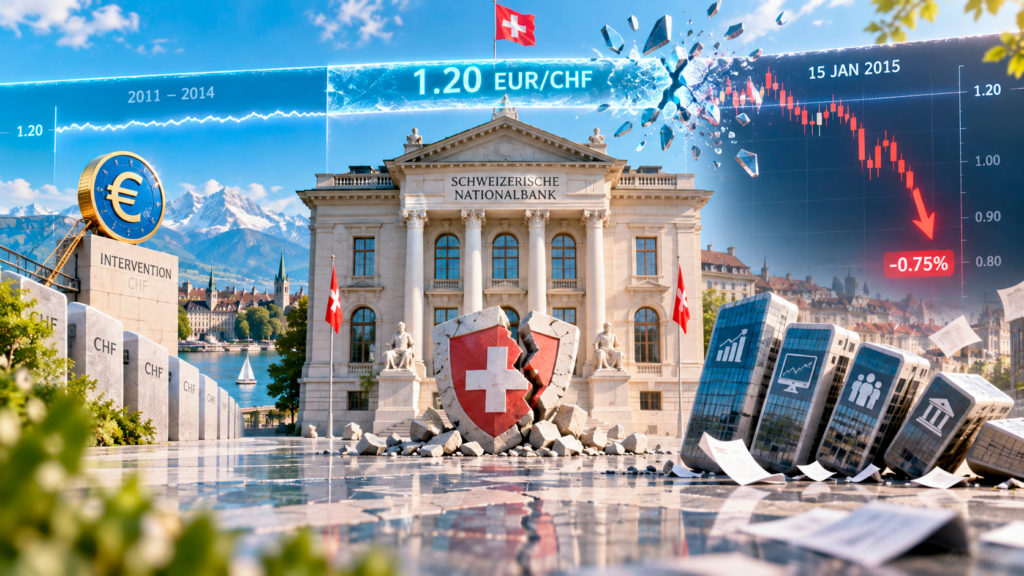 Не менее показательным примером того, что резкая отмена уже действующей интервенционной политики способна быть не менее разрушительной, чем сама интервенция, стало решение Швейцарского национального банка 15 января 2015 года. С сентября 2011 года SNB удерживал минимальный курс в 1,20 франка за евро, публично объявив о готовности проводить неограниченные покупки иностранной валюты для защиты этой планки, — классический пример максимально прозрачной, заранее анонсированной интервенционной политики.
15 января 2015 года регулятор без предупреждения объявил об отмене этого потолка, одновременно снизив ставку по депозитам в банке до минус 0,75%. Реакция рынка оказалась беспрецедентной по скорости и масштабу: курс евро к франку обрушился примерно на 30-40% в течение считаных минут, породив волну банкротств среди мировых форекс-брокеров. Британская Alpari (UK) Limited объявила о собственной неплатёжеспособности уже 16 января, поскольку убытки клиентов, чей отрицательный баланс превысил размер их депозита, легли непосредственно на баланс самой компании. Брокер FXCM сообщил об отрицательном капитале клиентских счетов до 225 млн долларов, а IG Group и Swissquote зафиксировали убытки в десятки миллионов фунтов и франков соответственно.
Таблица 1. Что произошло 15-16 января 2015 года: хроника швейцарского шока
| Дата | Событие |
|---|---|
| 6 сентября 2011 года | SNB устанавливает минимальный курс 1,20 франка за евро с обещанием неограниченных интервенций |
| 15 января 2015 года | SNB неожиданно отменяет потолок, курс евро/франк падает на 30-40% за минуты |
| 16 января 2015 года | Alpari (UK) Limited объявляет о неплатёжеспособности |
| 16-19 января 2015 года | FXCM, IG Group и Swissquote сообщают о крупных убытках клиентских счетов |
Этот эпизод стал наглядным уроком сразу по двум направлениям: во-первых, он показал, что искусственно удерживаемый курс валюты рано или поздно сталкивается с экономической реальностью, которую невозможно сдерживать бесконечно без растущих издержек для самого центробанка; во-вторых, он продемонстрировал, что резкий и неожиданный отказ от давно действующей политики способен причинить рынку не меньший шок, чем сама первоначальная интервенция, — именно из-за эффекта неожиданности, а не из-за фундаментальной величины курсового движения самого по себе.
Зачем центробанки вообще прибегают к интервенциям
 Помимо кардинального изменения курса, у валютных интервенций есть и более узкие, тактические цели применения:
- контроль за чрезмерной волатильностью курса без попытки изменить его долгосрочный тренд;
- снижение скорости движения курса, чтобы дать экономике время адаптироваться к новым условиям, а не испытывать резкий шок;
- поддержание достаточной ликвидности на валютном рынке в периоды стресса;
- накопление или расходование золотовалютных резервов центробанка в конкретной валюте.
По данным Forbes, причиной резкого отказа SNB от привязки франка к евро стало то, что регулятор счёл дальнейшее ослабление собственной валюты к доллару США, происходившее вслед за падением евро к доллару, уже избыточным, — то есть решение было продиктовано желанием остановить не только курс к евро напрямую, но и его косвенное, вторичное влияние на курс франка к третьей валюте.
Показателен в этом смысле опыт Народного банка Китая, который в 2000-х годах активно скупал иностранную валюту, чтобы сдерживать чрезмерное укрепление юаня, но одновременно размещал собственные центробанковские облигации, чтобы стерилизовать избыточную ликвидность и не допустить неконтролируемого роста денежной массы внутри страны от этой же самой скупки. Подробнее о том, как в целом устроена китайская модель управления курсом через ежедневный референсный ориентир и допустимый коридор колебаний, можно прочитать в материале «Народный банк Китая: центробанк с принципиально иной моделью управления».
Кто в стране реально отдаёт приказ на интервенцию
Не во всех странах решение о валютной интервенции принимает непосредственно центральный банк. В ряде государств, включая США, Великобританию и Японию, международные резервы формально принадлежат не центробанку, а министерству финансов или казначейству, а решение о проведении конкретной интервенции принимает именно правительственный орган — центробанк в этом случае выступает лишь техническим агентом, исполняющим поручение на открытом рынке, хотя сами резервы отражаются на его балансе. В России с 2017 года операции по покупке или продаже иностранной валюты на внутреннем рынке в рамках бюджетного правила проводит Министерство финансов, тогда как Банк России сохраняет собственные полномочия по интервенциям, направленным непосредственно на обеспечение финансовой стабильности, а не на исполнение бюджетного правила. Подробнее о том, как это распределение полномочий сложилось исторически и какую роль курсовая политика сыграла в переходе российского регулятора к таргетированию инфляции, можно прочитать в материале «Банк России: история, независимость, ключевая ставка и интервенции».
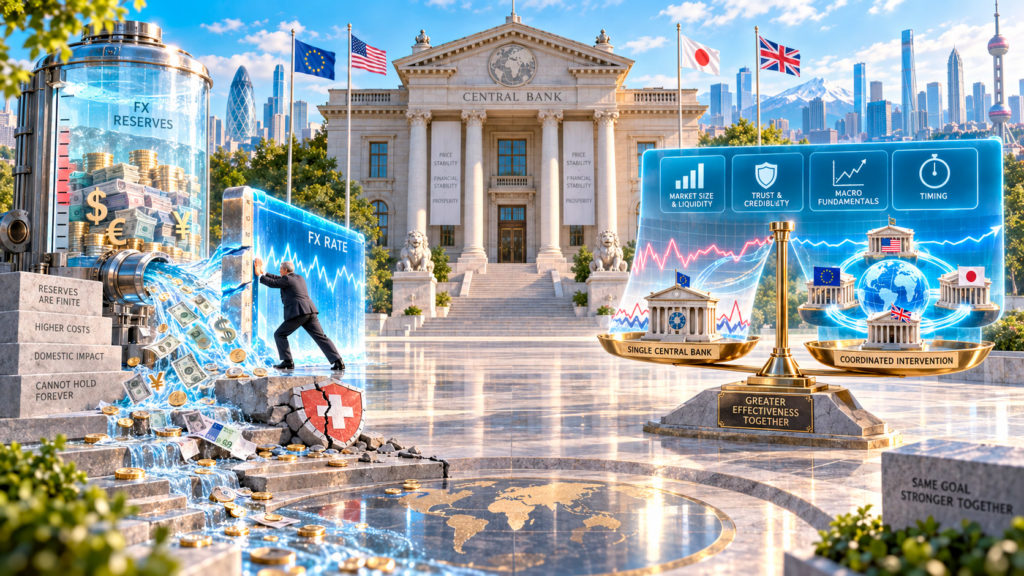
- Может ли центробанк удерживать любой желаемый курс валюты бесконечно долго? Нет — способность удерживать курс ограничена объёмом валютных резервов регулятора и экономическими издержками самой интервенции. Швейцарский случай 2015 года наглядно показал, что даже один из самых финансово устойчивых центробанков мира в итоге предпочёл отказаться от искусственно удерживаемого потолка курса, а не продолжать неограниченные интервенции бесконечно.
- Всегда ли валютная интервенция достигает заявленной цели? Нет — эффективность интервенции зависит от множества факторов: масштаба операции относительно общего объёма рынка, доверия участников рынка к готовности центробанка продолжать интервенции при необходимости, а также от того, идёт ли действие центробанка вразрез с фундаментальными экономическими трендами или, наоборот, совпадает с ними. Скоординированные интервенции нескольких крупных центробанков одновременно, как показывает исторический опыт соглашения Плаза, как правило, оказываются значительно эффективнее односторонних действий одного регулятора.



2 комментария
[…] Подобная ротация — ещё один продуманный элемент компромиссной структуры 1913 года: она даёт голос представителям разных регионов страны по очереди, не позволяя ни одному округу за пределами Нью-Йорка постоянно доминировать в дискуссии о денежно-кредитной политике для всей страны. Похожая логика балансировки интересов разных территорий и участников рынка встречается и в устройстве других институтов, которые непосредственно влияют на курс национальной валюты через прямое вмешательство в торги, — подробнее об этом можно прочитать в материале «валютные интервенции центробанков». […]
[…] Долгие годы сверхмягкой политики Банка Японии также имели прямое отношение к курсу национальной валюты: продолжительный период низких и отрицательных ставок способствовал ослаблению иены относительно других валют, что периодически вынуждало японские власти прибегать к прямым валютным интервенциям для сдерживания слишком резкого падения курса. Подробнее о механике подобных вмешательств центробанков в валютный рынок можно прочитать в материале «валютные интервенции центробанков». […]