

В отличие от большинства центробанков мира, у США долгое время вообще не было центрального банка — и этот вакуум оказался фатальным. Между 1863 и 1913 годами страна пережила как минимум пять крупных финансовых кризисов, а решающим стал Паника 1907 года, когда экономику фактически спасли не государственные структуры, а частный банкир Джон Пирпонт Морган, лично созвавший других финансистов и убедивший их влить деньги в шатающуюся систему. Разбираем, как из этого унизительного для государства эпизода родилась Федеральная резервная система — и почему её структура до сих пор остаётся необычным компромиссом между частным и государственным.
Секретное совещание на острове Джекилл
Кризис 1907 года поставил перед американским истеблишментом неудобный вопрос: почему решать судьбу национальной экономики должны частные банкиры вроде Моргана, а не государственный институт. Сенатор от Род-Айленда Нельсон Олдрич возглавил Национальную денежную комиссию, изучавшую опыт центральных банков других стран, включая Банк Англии, и в ноябре 1910 года организовал одно из самых загадочных совещаний в финансовой истории США.
Шестеро участников — сам Олдрич, а также банкиры Генри Дэвисон, Фрэнк Вандерлип, Пол Варбург, Артур Шелтон и экономист Пиатт Эндрю — тайно выехали из Хобокена, штат Нью-Джерси, в частном железнодорожном вагоне, обращаясь друг к другу только по имени, чтобы обслуживающий персонал не узнал их личности. Легендой прикрытия служила якобы охота на уток — Варбург даже прихватил с собой ружьё, хотя, по его собственному признанию, никогда в жизни не стрелял по дичи. Девять дней в закрытом клубе на острове Джекилл у побережья Джорджии, совладельцем которого был сам Морган, участники совещания разработали черновик плана, который вошёл в историю как план Олдрича — и который после серьёзной переработки Конгрессом лёг в основу Федерального резервного акта, подписанного президентом Вудро Вильсоном 23 декабря 1913 года. Сами участники не признавали факт этой встречи публично вплоть до 1930-х годов — настолько силён в тот период был страх общественности перед идеей сговора крупного капитала вокруг создания центробанка.
Интересный факт: журналист издания Forbes Б. К. Форбс впервые публично рассказал о секретном совещании на острове Джекилл лишь в 1917 году — спустя три года после официального создания ФРС, — а сами участники встречи признали сам факт её проведения только к 1930-м годам, употребляя между собой шутливое самоназвание «Клуб первых имён» (First Name Club) в память о конспирации с обращением друг к другу без фамилий.
Гибридная структура: ни государство, ни частный банк
 Итоговая конструкция ФРС стала политическим компромиссом, разрешившим главный спор эпохи — между сторонниками единого мощного центробанка по образцу Банка Англии и защитниками децентрализованной системы, опасавшимися чрезмерной концентрации власти в руках Уолл-стрит. Результат оказался гибридом, не имеющим прямых аналогов среди центробанков остального мира.
Система состоит из трёх ключевых элементов, работающих согласованно:
- Совет управляющих (Board of Governors) — независимое федеральное агентство в Вашингтоне из семи членов, назначаемых президентом США и утверждаемых Сенатом на длительный срок в 14 лет, что защищает их от политического давления текущей администрации; председатель совета избирается на 4-летний возобновляемый срок;
- 12 региональных резервных банков — формально это не государственные учреждения, а организации, находящиеся в собственности частных банков-членов своего округа, хотя на практике они действуют в общественных интересах и под надзором Совета управляющих, а не как обычные коммерческие предприятия, преследующие прибыль акционеров;
- Федеральный комитет по операциям на открытом рынке (FOMC) — орган, отвечающий непосредственно за денежно-кредитную политику, включая решения по процентной ставке.
Финансовая независимость ФРС устроена так же нетипично: система обеспечивает себя сама за счёт процентного дохода от собственных активов, а не через ежегодные ассигнования Конгресса — именно эта деталь чаще всего используется как аргумент в пользу практической независимости регулятора от текущей политической конъюнктуры, поскольку у законодателей нет прямого бюджетного рычага влияния на повседневную деятельность ФРС.
Кто реально голосует за изменение ставки
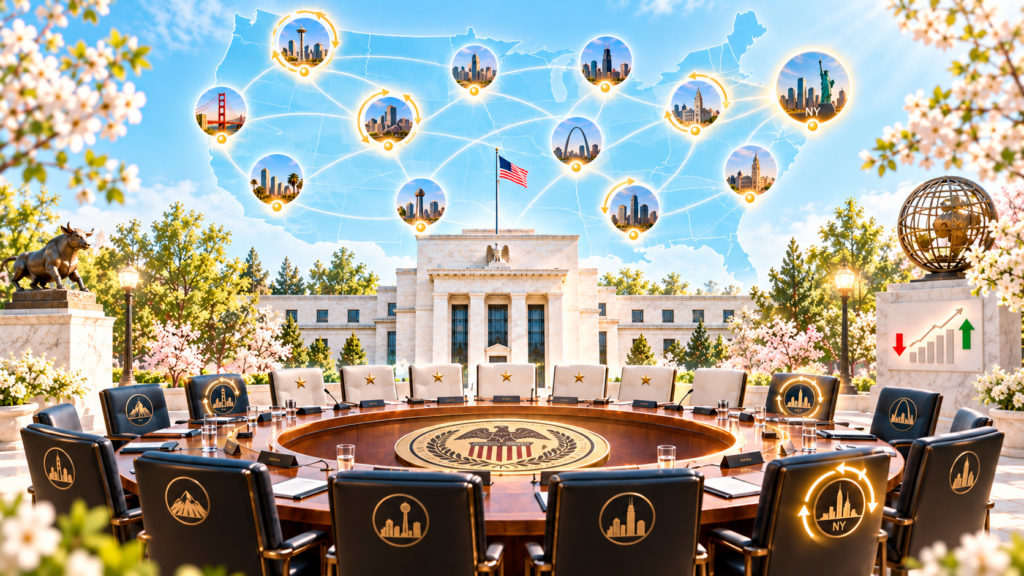 Ключевое решение по ставке принимает не Совет управляющих сам по себе, а именно FOMC — комитет, в состав которого входят все семь членов Совета управляющих и президенты 12 региональных резервных банков, однако правом голоса на каждом конкретном заседании обладают не все двенадцать региональных президентов одновременно. Постоянное право голоса закреплено только за президентом Федерального резервного банка Нью-Йорка — самого влиятельного из двенадцати округов из-за его непосредственной близости к финансовым рынкам Уолл-стрит, — тогда как остальные четыре голосующих места на ротационной основе распределяются между президентами оставшихся одиннадцати банков, меняющимися ежегодно.
Подобная ротация — ещё один продуманный элемент компромиссной структуры 1913 года: она даёт голос представителям разных регионов страны по очереди, не позволяя ни одному округу за пределами Нью-Йорка постоянно доминировать в дискуссии о денежно-кредитной политике для всей страны. Похожая логика балансировки интересов разных территорий и участников рынка встречается и в устройстве других институтов, которые непосредственно влияют на курс национальной валюты через прямое вмешательство в торги, — подробнее об этом можно прочитать в материале «валютные интервенции центробанков».
Двойной мандат: баланс, который объясняет почти все споры о ставке
 ФРС в своей деятельности руководствуется так называемым двойным мандатом, закреплённым законодательно, — одновременным стремлением к максимальной занятости и стабильности цен. Эти две цели способны вступать в прямое противоречие друг с другом: меры по снижению инфляции (повышение ставки) обычно замедляют экономическую активность и рост занятости, а меры по стимулированию занятости (снижение ставки) рискуют разогнать инфляцию сверх целевого уровня.
Именно из этого встроенного противоречия вырастает большая часть публичных споров вокруг каждого заседания FOMC: рынок и экономисты почти никогда не спорят о самом факте существования двойного мандата, а расходятся именно в том, какой из двух целей стоит отдать приоритет в конкретный момент экономического цикла. Основным инструментом достижения баланса остаётся ставка по федеральным фондам (federal funds rate) — ставка, по которой банки кредитуют друг друга овернайт, — хотя в арсенале ФРС есть и более специфические инструменты, включая покупку и продажу государственных облигаций (количественное смягчение и его сворачивание), учётную ставку по прямым кредитам самим банкам и стратегию заблаговременного информирования рынка о будущих намерениях регулятора (forward guidance).
По данным Федерального резервного банка Сент-Луиса, между 1865 и 1913 годами в США произошло три крупных общенациональных банковских кризиса и ещё восемь более локальных паник, — десятилетия хронической финансовой нестабильности, которая в итоге и убедила Конгресс в необходимости создания центробанка, несмотря на многолетнее политическое сопротивление самой идее.
Почему структура ФРС остаётся уникальной среди центробанков мира
Сравнение с другими крупными центробанками показывает, насколько нетипичной остаётся модель ФРС даже спустя более века после её создания. Подробнее о том, что вообще отличает центральный банк от коммерческого и какими общими принципами руководствуются подобные институты по всему миру, можно прочитать в материале «что такое центральный банк и зачем он нужен» — на его фоне американская модель выделяется именно региональной децентрализацией, тогда как большинство стран, включая Великобританию, Японию и Россию, управляют денежно-кредитной политикой через единый центральный институт без сопоставимой сети формально самостоятельных региональных банков.
Великая депрессия 1930-х годов стала для ФРС серьёзным испытанием на прочность изначальной структуры: многие экономисты и историки по сей день спорят о том, почему регулятор не смог предотвратить или смягчить каскад банковских банкротств того периода, хотя в 1920-е годы система, казалось, успешно справлялась с управлением экономикой. Именно этот исторический урок привёл к последующему пересмотру полномочий ФРС в последующие десятилетия, включая более чёткое юридическое оформление статуса и мандата самого FOMC, который изначальный закон 1913 года прямо не предусматривал.
Что произошло с изначальной децентрализованной идеей за век эволюции
 Хотя базовая трёхчастная структура ФРС не менялась с 1913 года, характер взаимодействия между её элементами существенно эволюционировал. Изначально, в 1913 году, региональные резервные банки задумывались как относительно самостоятельные участники системы, действующие в некоторой степени независимо друг от друга в рамках общих установленных законом ограничений, — конструкция, отражавшая изначальное политическое недоверие к идее единого мощного центробанка. Уже к 1935 году, на фоне попыток справиться с последствиями Великой депрессии, законодательство закрепило дальнейшую централизацию принятия решений, включая официальное оформление FOMC в его нынешнем виде. Ещё один заметный шаг к большей согласованности между округами произошёл в 1980 году, когда новый закон Конгресса формализовал единые правила ценообразования и сотрудничества между всеми двенадцатью резервными банками, устранив прежние различия в тарифах на банковские услуги между разными округами страны.
Эта траектория — от изначально подчёркнуто децентрализованной идеи к постепенно нарастающей координации — показывает, что даже самый продуманный политический компромисс редко остаётся статичным: экономические кризисы и накопленный практический опыт управления денежно-кредитной политикой на протяжении десятилетий подталкивали систему к большей согласованности действий, не разрушая при этом изначальную гибридную архитектуру, заложенную составителями закона 1913 года.
- Значит ли частное владение региональными резервными банками, что ФРС — это частная компания, работающая в интересах банков-акционеров? Формально акции региональных резервных банков действительно принадлежат банкам-членам соответствующего округа, но эта форма собственности не даёт им прав, аналогичных владению обычной корпорацией, — дивиденды по этим акциям законодательно ограничены, а вся денежно-кредитная политика определяется независимым Советом управляющих и FOMC в общественных интересах, а не в интересах максимизации прибыли банков-акционеров.
- Кто именно назначает председателя ФРС? Председателя Совета управляющих назначает президент США из числа уже утверждённых Сенатом членов совета, а само назначение на пост председателя также требует одобрения Сената. Срок полномочий председателя на этом посту составляет четыре года с возможностью повторного назначения, что не совпадает автоматически с четырёхлетним президентским циклом и создаёт дополнительный временной буфер независимости от конкретной администрации.



1 comment
[…] в Лондоне, тогда как ФРС, как разобрано в материале «ФРС США: история, структура», представляет собой сеть из двенадцати формально […]