

Корреспондентский счёт — это счёт, который один банк (респондент) открывает в другом банке (корреспонденте) на основании специального соглашения между ними, позволяющего проводить платежи по поручению и за счёт друг друга. Именно эта, на первый взгляд скучная бухгалтерская конструкция и есть фундамент, на котором держится вся мировая безналичная расчётная система — без сети корреспондентских отношений между банками разных стран и городов ни один международный, а зачастую и внутренний перевод физически не смог бы дойти от отправителя к получателю.
Ностро и лоро: один и тот же счёт с двух разных сторон
Ключевая, но не всегда очевидная деталь корреспондентских отношений — один и тот же счёт называется по-разному в зависимости от того, чей это баланс. Счёт «ностро» (от итальянского nostro — «наш») — это счёт банка-респондента, отражённый в его собственном балансе как актив: «наш счёт в их банке». Тот же самый счёт со стороны банка-корреспондента, который его физически ведёт, называется счётом «лоро» (от итальянского loro — «их») и отражается в его балансе как пассив — обязательство перед банком-респондентом.
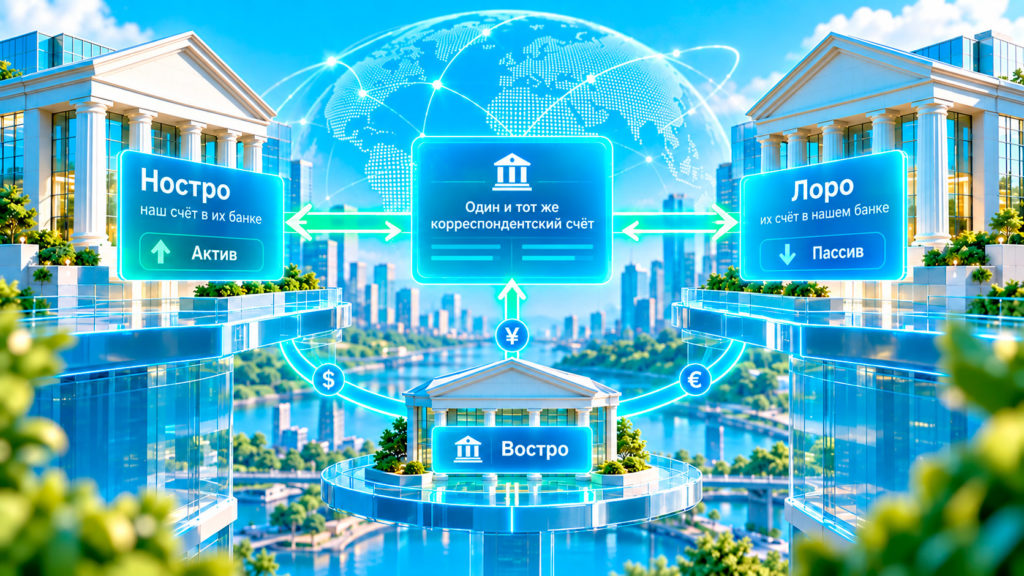 Отдельно выделяется третий термин — «востро», обозначающий счёт иностранного банка, открытый в местной или третьей валюте у банка-резидента; в российской практике это разграничение используют редко, обычно записывая подобные счета просто как «ностро», чтобы избежать путаницы. Для запоминания направления счёта в русскоязычной банковской практике действует простое мнемоническое правило: «ностро» — это всегда «наш счёт в их банке», а «лоро» — «их счёт в нашем банке».
Таблица 1. Три вида корреспондентских счетов
| Тип счёта | Кто ведёт учёт | Как отражается в балансе |
|---|---|---|
| Ностро | Банк-респондент (владелец счёта) | Актив — «наш счёт в их банке» |
| Лоро | Банк-корреспондент (у которого открыт счёт) | Пассив — обязательство перед респондентом |
| Востро | Банк-резидент (для счетов иностранных банков) | Обычно учитывается как разновидность лоро |
Как физически проходит платёж через цепочку счетов
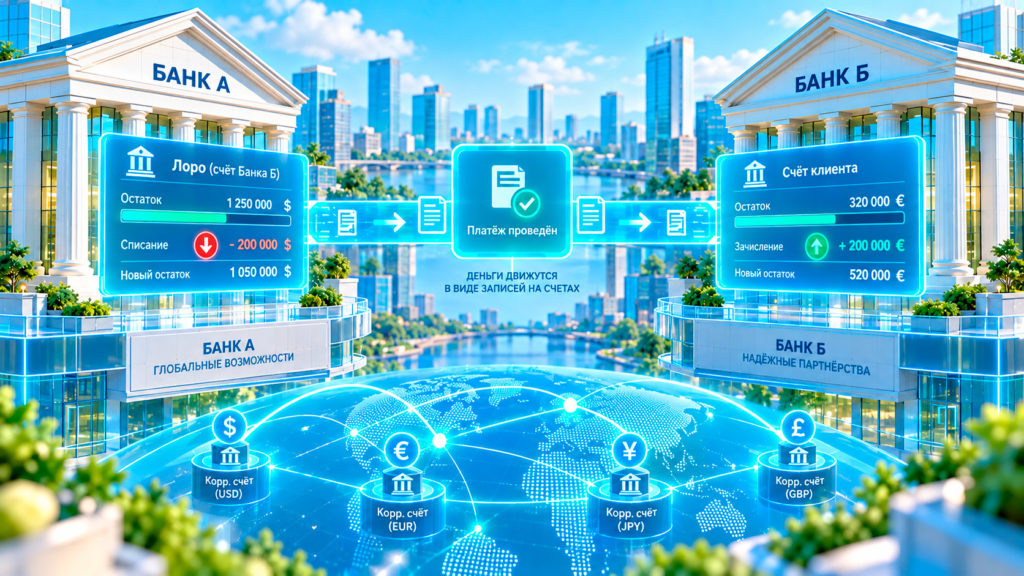
Механика перевода денег через корреспондентские счета работает без какого-либо физического перемещения наличности или драгоценных металлов между зданиями банков — вместо этого происходит встречное изменение записей на счетах, которые банки заранее открыли друг у друга. Если банк А хочет перевести деньги клиенту банка Б, а между ними существуют прямые корреспондентские отношения, операция сводится к списанию суммы со счёта лоро банка Б, открытого в банке А, и одновременному зачислению этой же суммы на счёт получателя внутри банка Б.
По данным профильных финансовых обзоров, в России к категории «третьих банков», через которые ведутся расчёты для менее крупных региональных кредитных организаций без прямых корреспондентских отношений с зарубежными партнёрами, традиционно относят крупные московские банки с обширной международной корреспондентской сетью, — именно они выполняют функцию своеобразного расчётного узла для остальной части банковской системы страны.
Ключевой принцип, лежащий в основе всей этой системы, — платежи по корреспондентским счетам проводятся строго в пределах остатка средств на этих счетах, а не в любом произвольном объёме, который пожелает провести один из банков. Именно поэтому крупные банки, активно ведущие международные расчёты, вынуждены поддерживать существенные остатки на счетах ностро в разных валютах в разных банках-корреспондентах по всему миру — без достаточного остатка на конкретном счёте банк физически не сможет провести очередной платёж через этот канал, даже если у него в целом достаточно денег на балансе в других валютах или у других контрагентов.
Прямые и косвенные корреспондентские отношения
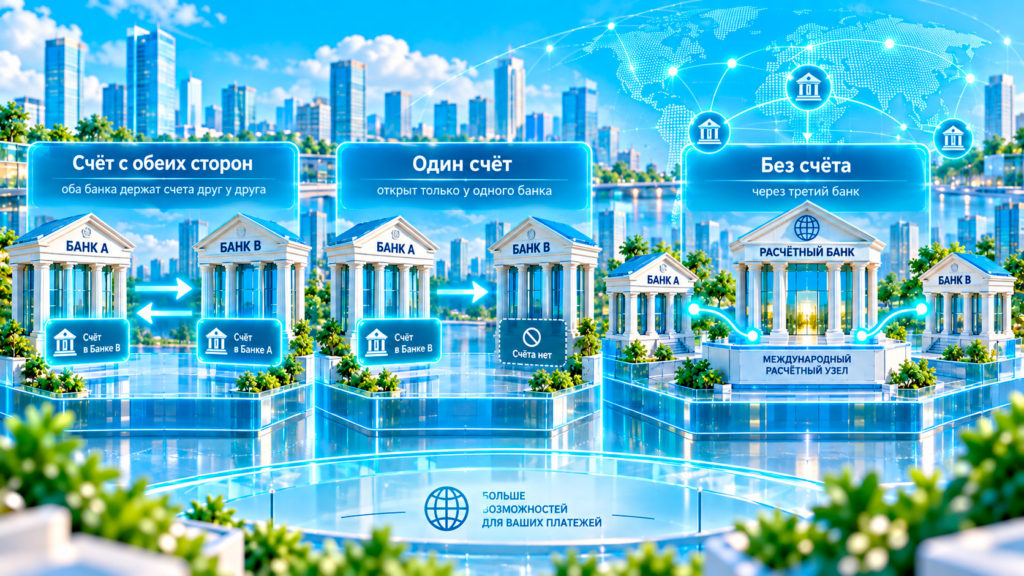
 Не каждая пара банков, между которыми проходят платежи, обязательно связана прямыми корреспондентскими отношениями с открытым счётом с обеих сторон. Мировая банковская практика допускает несколько вариантов организации подобных связей:
- корреспондент со счётом с обеих сторон — классическая модель, при которой оба банка держат счета друг у друга одновременно;
- корреспондент с одним счётом — при этой модели счёт открывается только у одного из двух банков (либо только лоро, либо только ностро), а не взаимно;
- корреспондент без счёта — соглашение между банками существует, но отдельный счёт вообще не открывается, а расчётные операции проводятся и отражаются через счета, которые оба банка ведут в третьих, более крупных банках с обширной международной сетью.
Именно третья модель — расчёты через третий банк — объясняет, почему крупные банки с разветвлённой международной корреспондентской сетью, в частности крупнейшие банки Москвы, исторически выполняют функцию своеобразного расчётного узла для менее крупных региональных банков, которым невыгодно или технически сложно устанавливать прямые корреспондентские отношения с каждым отдельным зарубежным партнёром самостоятельно. Подобная многоступенчатая цепочка банков-посредников напрямую влияет и на то, каким образом технически передаются сами финансовые сообщения о платеже, — подробнее об этом можно прочитать в материале «почему крупные международные переводы всё ещё идут через SWIFT, а не блокчейн», где разбирается именно та инфраструктура сообщений, которая обычно сопровождает физическое движение денег по корреспондентским счетам.
Ежемесячная выверка: банковская бухгалтерия без единого общего реестра
 Отдельная практическая деталь работы корреспондентских счетов, которая редко попадает в популярные объяснения, — каждая из сторон корреспондентских отношений ведёт учёт операций по счёту самостоятельно, на основании собственных данных, без единой общей базы, автоматически синхронизирующей записи обоих банков в реальном времени. Именно поэтому банки регулярно, как правило ежемесячно, выверяют остатки по корреспондентским счетам, сверяя собственные записи с выписками, которые присылает банк-партнёр.
Ответственность за инициативу подобной выверки традиционно возлагается на банк, владеющий счётом ностро, — логика этого правила понятна: именно он, а не банк-корреспондент, ведущий счёт лоро, в конечном счёте отвечает перед собственными клиентами за корректность и своевременность проведённых через этот канал платежей. Подобная распределённая, не автоматически синхронизированная система учёта — прямая противоположность архитектуре блокчейн-реестров, где все участники сети видят одну и ту же, автоматически обновляемую версию данных, что отчасти объясняет и продолжающийся интерес разработчиков к альтернативным технологиям расчётов, способным устранить необходимость подобной ручной сверки между контрагентами.
Почему эта система особенно уязвима к политическим решениям
Зависимость международных расчётов от сети корреспондентских отношений создаёт и заметную уязвимость: банк-корреспондент вправе в любой момент разорвать соглашение с конкретным респондентом, физически лишив его доступа к прежнему каналу расчётов в соответствующей валюте, — причём подобное решение нередко принимается не из-за проблем у самого респондента, а из-за возросшего для корреспондента комплаенс-риска работы с ним. Именно этот механизм лежит в основе большинства практических трудностей, с которыми сталкиваются банки, подпавшие под международные санкции, — крупные зарубежные банки-корреспонденты предпочитают закрыть счета лоро подсанкционных организаций, чтобы не рисковать собственными вторичными последствиями, даже если формально прямого юридического запрета на обслуживание конкретного клиента не существует. Подробнее о том, как в подобной ситуации выстраиваются альтернативные каналы расчётов, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях ограничений».
Интересный факт: несмотря на кажущуюся архаичность самих терминов — слова «ностро» и «лоро» пришли из итальянского языка, восходящего к традициям средневековых банковских домов Италии, — эта система обозначений в неизменном виде используется в мировой банковской практике и по сей день, спустя многие века после появления первых прообразов подобных расчётных отношений между купеческими домами.
Отдельная разновидность этого же риска — явление, которое в международной банковской практике называют de-risking: крупные глобальные банки массово сокращают число корреспондентских отношений не только с подсанкционными организациями, но и с целыми категориями респондентов, которые регулятор или сам банк считает потенциально более рискованными с точки зрения противодействия отмыванию денег, — например, банками из юрисдикций с формально более слабым финансовым надзором. Подобная практика вызывает критику со стороны международных организаций развития, поскольку она способна лишить целые страны, а не только отдельные подсанкционные организации, доступа к привычным каналам международных расчётов, затрудняя торговлю и денежные переводы трудовых мигрантов, отправляющих заработанные средства родственникам на родину.
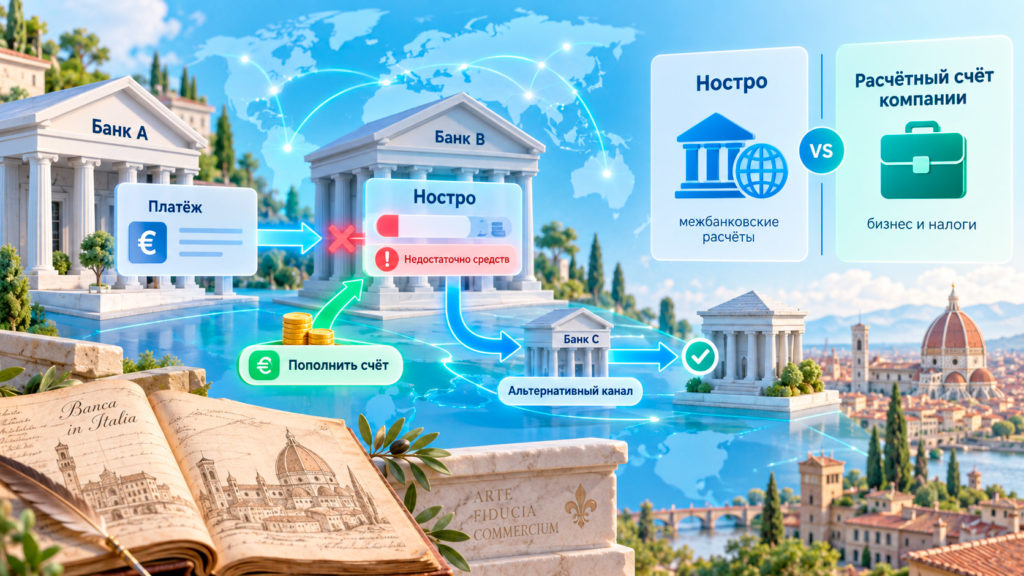
- Может ли банк провести платёж, если на его счёте ностро в конкретном банке-корреспонденте недостаточно средств? Нет — фундаментальный принцип работы корреспондентских счетов требует, чтобы платежи проводились строго в пределах имеющегося остатка на конкретном счёте. Если средств недостаточно, банку придётся либо пополнить именно этот счёт, либо найти альтернативный канал проведения платежа через другого корреспондента или третий банк.
- Чем счёт «ностро» отличается от обычного расчётного счёта компании в банке? Расчётный счёт открывается для ведения коммерческой деятельности бизнеса и налоговых платежей, тогда как корреспондентский счёт создаётся исключительно для межбанковских операций между самими кредитными организациями. Обычная компания не может открыть себе счёт «ностро» — это исключительно банковский инструмент, обслуживающий расчёты между финансовыми институтами, а не между банком и его розничным или корпоративным клиентом.



3 комментария
[…] […]
[…] […]
[…] […]