

До 2026 года у брокерского счёта в России не было аналога системы страхования вкладов: если брокер обанкротится, клиент оставался один на один с процедурой банкротства и мог годами ждать возврата своих же активов. С 1 января 2026 года ситуация изменилась — заработал первый в истории российского рынка механизм компенсации инвесторам, пусть и с существенными оговорками. Разбираем, что реально стоит проверить при выборе брокера сегодня, помимо самой привлекательной цифры комиссии на сайте.
Первое, что нужно проверить — статус лицензии
Прежде чем сравнивать тарифы и мобильные приложения, стоит убедиться в самом базовом факте — действует ли у брокера лицензия профессионального участника рынка ценных бумаг, выданная Банком России. Проверить это можно напрямую в официальном реестре на сайте регулятора, не полагаясь на маркетинговые заявления самой компании о её «надёжности» или «многолетнем опыте на рынке».
Отдельно стоит убедиться в членстве брокера в профильной саморегулируемой организации — для брокеров, работающих на валютном рынке, это, как правило, Ассоциация форекс-дилеров, а для брокеров классического фондового рынка — НАУФОР. Членство в СРО не заменяет лицензию Банка России, но добавляет дополнительный уровень отраслевого контроля и определённые стандарты раскрытия информации, которые дисциплинируют участников рынка сверх минимальных требований самого регулятора.
Новая система страхования ИИС-3: что реально гарантировано
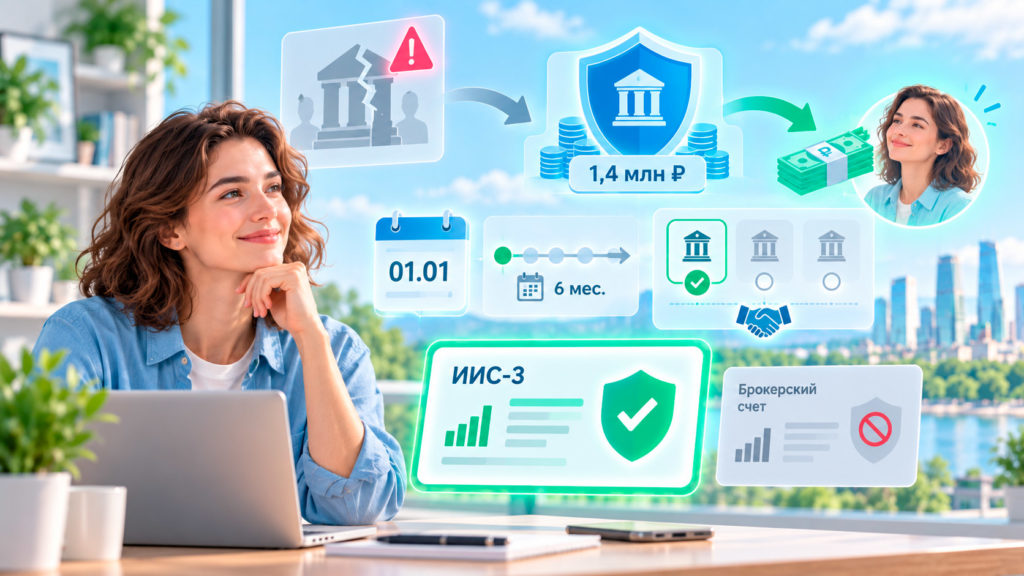 Ключевое нововведение 2026 года — механизм компенсации для владельцев индивидуальных инвестиционных счетов третьего типа (ИИС-3) в случае банкротства брокера или управляющей компании. Соответствующий закон вступил в силу с 1 января 2026 года и распространяется на случаи банкротства, наступившие после этой даты, — то есть задним числом на более ранние ситуации он не действует.
Механизм устроен по аналогии со страхованием банковских вкладов через АСВ, но с рядом принципиальных отличий, о которых важно знать заранее:
- максимальная компенсация составляет 1,4 млн рублей на одного гражданина у одного посредника — при наличии счетов у разных брокеров компенсация рассчитывается отдельно по каждому случаю банкротства, в пределах лимита на каждого;
- участие брокеров и управляющих компаний в системе гарантирования является добровольным, а не обязательным — прежде чем открывать счёт, стоит уточнить, присоединилась ли конкретная компания к Фонду гарантирования ИИС, поскольку список участников опубликован на сайте фонда и обновляется по мере присоединения новых компаний;
- защита распространяется именно на ИИС-3, открытые с 2024 года или трансформированные из более ранних типов индивидуальных инвестиционных счетов, — обычный брокерский счёт без статуса ИИС-3 под действие нового механизма не подпадает;
- для получения компенсации инвестору нужно обратиться в фонд, если он не получит свои активы в полном объёме в течение шести месяцев после начала процедуры банкротства брокера.
Интересный факт: механизм компенсации для владельцев ИИС-3 создан на базе уже существующего Федерального общественно-государственного фонда по защите прав вкладчиков и акционеров — организации, изначально учреждённой ещё указом президента в 1995 году для куда более ранней волны финансовых пирамид и мошеннических инвестиционных схем девяностых годов, — то есть новая система страхования выросла из структуры, появившейся более чем за три десятилетия до неё.
Похожий принцип ограниченного, но реального гарантированного покрытия применяется и в банковской системе — подробнее о том, что именно и в каком объёме гарантировано вкладчику банка, можно прочитать в материале «система страхования вкладов». Важно понимать: новая система не заменяет и не отменяет необходимость самостоятельно оценивать надёжность брокера — она лишь частично смягчает последствия его возможного краха для владельцев конкретного типа счёта.
На что смотреть помимо лицензии и страховки
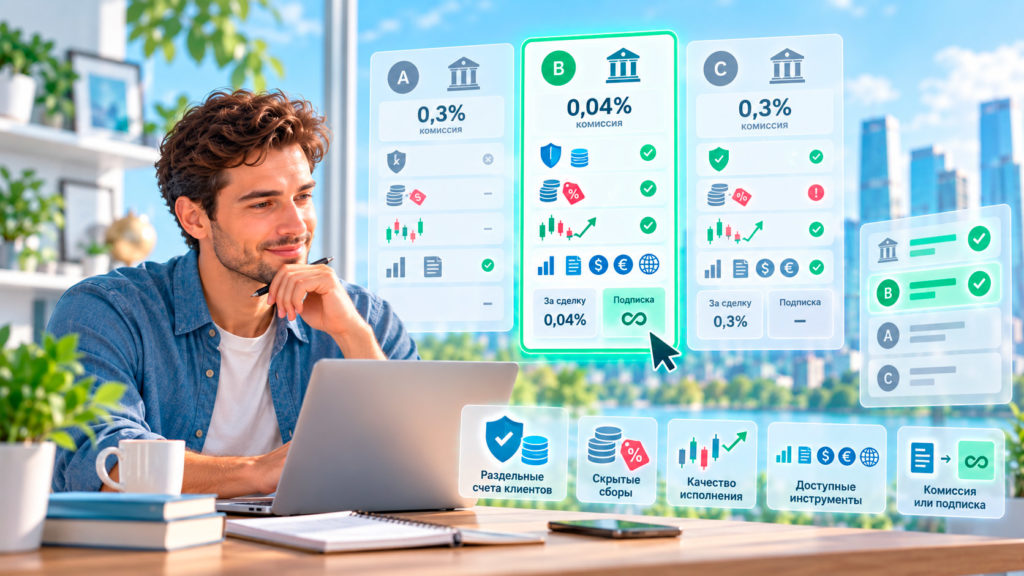
 Помимо базовой юридической защищённости, реальная стоимость и удобство работы с брокером складываются из нескольких практических параметров, которые редко бросаются в глаза при первом знакомстве с рекламной страницей компании. Базовая комиссия за сделку у разных брокеров в 2026 году варьируется в довольно широком диапазоне — от 0,04% у ряда крупных игроков до 0,3% у брокеров, ориентированных на начинающих инвесторов с небольшим оборотом, при этом многие компании автоматически переводят клиента на льготный тариф по мере роста его оборота.
Таблица 1. На что смотреть при выборе брокера помимо базовой комиссии
| Параметр | Почему это важно |
|---|---|
| Хранение средств на сегрегированных счетах | Разделение активов клиента и самого брокера снижает риск потери денег при проблемах у компании |
| Скрытые комиссии биржевых фондов (БПИФ) | Ежегодная комиссия фонда за управление списывается отдельно от комиссии брокера и не всегда заметна в отчёте |
| Тип исполнения ордеров | Для активных трейдеров важна статистика проскальзывания цены и поведение брокера в периоды высокой волатильности |
| Набор доступных инструментов | Валютные пары, рублёвые кросс-курсы, доступ к CFD и зарубежным биржам нужны не каждому, но критичны для отдельных стратегий |
Отдельного внимания заслуживает разница между тарифом за отдельную сделку и подписочной моделью с фиксированной ежемесячной платой без комиссии за каждую операцию: для активного трейдера, совершающего десятки сделок в месяц, подписка часто оказывается выгоднее, тогда как для инвестора с редкими крупными сделками традиционная процентная комиссия обходится дешевле. Простой практический расчёт — умножить ожидаемое число сделок в месяц на комиссию и на средний размер позиции — позволяет заранее прикинуть, какая модель тарификации выгоднее именно для конкретной стратегии, вместо того чтобы ориентироваться только на рекламный процент.
Форекс-брокеры: отдельная категория с собственным реестром
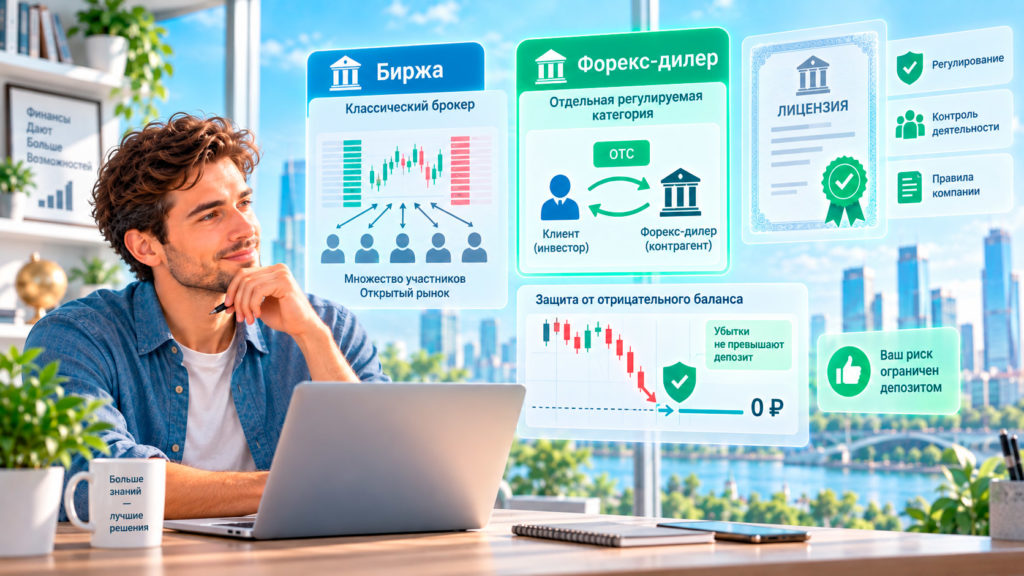
 Стоит отдельно учитывать, что форекс-дилеры в России регулируются как отдельная категория участников рынка, со своим реестром Банка России и обязательным членством в Ассоциации форекс-дилеров — это не то же самое, что классический брокер, дающий доступ к бирже. Форекс-дилер работает по внебиржевой модели, а не сводит клиента с реальным биржевым стаканом, что принципиально меняет структуру рисков: у клиента форекс-дилера контрагентом по каждой сделке технически выступает сам дилер, а не другой участник открытого рынка.
Для этой категории особенно важно уточнить, как устроена защита от отрицательного баланса — предусмотрен ли в регламентах компании автоматический механизм, не позволяющий убытку клиента превысить размер его депозита при резком движении рынка. Разные компании закладывают в свои внутренние регламенты разные правила на этот счёт, и уточнить их стоит до начала активной торговли, а не после первого крупного движения цены против открытой позиции.
Налоговые льготы как часть выбора, а не только тарифа
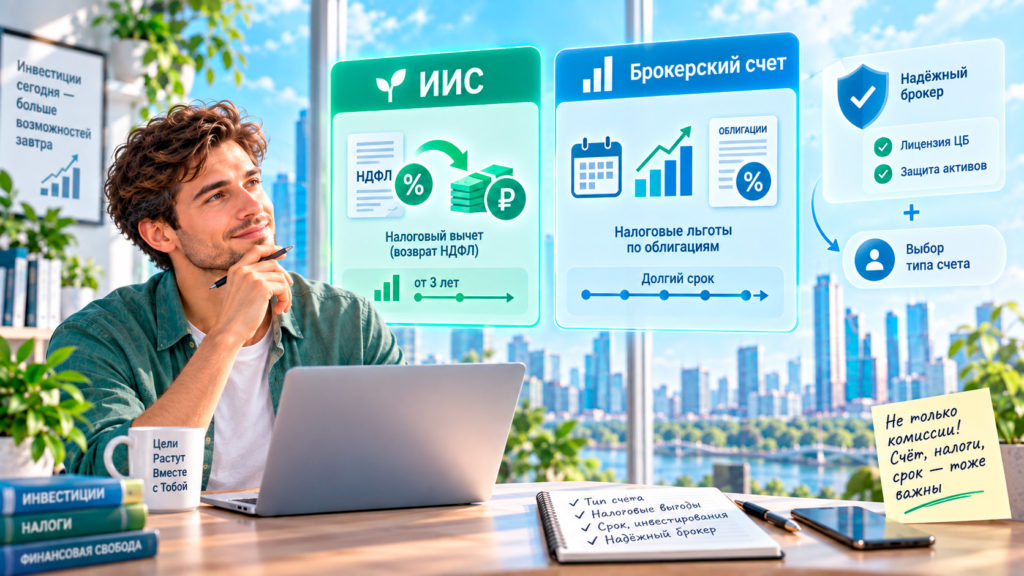
Отдельный фактор, который часто остаётся в тени при сравнении брокеров исключительно по комиссиям, — доступные налоговые льготы по типу счёта. Индивидуальный инвестиционный счёт даёт вычет по НДФЛ, которого нет у обычного брокерского счёта, — но конкретный тип вычета и условия его получения стоит уточнять заранее, поскольку правила периодически меняются, а разные типы ИИС предполагают разную логику получения льготы. Обычный брокерский счёт без статуса ИИС при этом сохраняет льготу по налогу при долгосрочном владении ценными бумагами и при инвестировании в облигации — то есть выбор между типами счёта стоит делать исходя из горизонта инвестирования и налоговой ситуации конкретного человека, а не только из сравнения тарифной сетки разных брокеров.
По данным отраслевых обзоров рынка на конец августа 2026 года, российским инвесторам доступно 77 различных тарифов от 27 лицензированных брокеров с минимальной комиссией за обслуживание от 0,004% — при таком разнообразии условий формальное наличие лицензии становится необходимым, но явно недостаточным критерием выбора конкретной компании.
Совмещать эти два слоя решений — выбор надёжного брокера и выбор оптимального типа счёта — стоит осознанно и по отдельности: даже у самого надёжного и дешёвого по комиссиям брокера неправильно подобранный тип счёта способен свести на нет ожидаемую налоговую выгоду, если инвестор не учёл собственный реальный горизонт вложений при открытии счёта.
Практический алгоритм выбора
 Свести разрозненные критерии в единый порядок действий можно в несколько последовательных шагов, которые имеет смысл проходить именно в такой последовательности — от базовой юридической проверки к более тонким деталям тарифа:
- Проверить действующую лицензию брокера в официальном реестре Банка России и его членство в профильной СРО.
- Уточнить, участвует ли компания в системе гарантирования ИИС-3, если планируется открытие счёта именно этого типа.
- Сравнить тарифы нескольких брокеров применительно к своей ожидаемой частоте и размеру сделок, а не по абсолютной величине комиссии в отрыве от контекста.
- Изучить полный перечень дополнительных комиссий — за вывод средств, депозитарное обслуживание, комиссии используемых биржевых фондов.
- Протестировать интерфейс и качество поддержки на демо-счёте или с минимальным депозитом, прежде чем переводить в компанию значительную сумму денег.
Похожий принцип последовательной проверки — сначала базовая надёжность институт, затем детали конкретного продукта — применяется и при выборе банка для вклада или расчётного счёта, о чём подробнее рассказано в материале «рейтинг банков: что на самом деле означают рэнкинги».
- Защищает ли новая система страхования ИИС-3 обычный брокерский счёт без этого статуса? Нет — механизм компенсации, заработавший с 1 января 2026 года, распространяется исключительно на индивидуальные инвестиционные счета типа ИИС-3, открытые с 2024 года или трансформированные из более ранних типов. Обычный брокерский счёт без статуса ИИС-3 под действие этой системы не подпадает.
- Что делать, если брокер, у которого открыт счёт, не участвует в системе гарантирования? Участие в системе для брокеров и управляющих компаний добровольное, поэтому стоит заранее уточнить статус конкретной компании на сайте Фонда гарантирования ИИС. Если брокер не участвует, а инвестора это беспокоит, разумный вариант — рассмотреть перевод счёта к компании, уже присоединившейся к системе, либо явно учитывать отсутствие этой защиты при оценке общих рисков работы именно с этим брокером.



2 комментария
[…] Показательная деталь, которую подчёркивал сам Марковополос уже после ареста Мэдоффа: несмотря на масштаб провала, он ни разу не нашёл прямых доказательств того, что кто-либо внутри SEC был подкуплен Мэдоффом, — в его собственной оценке причиной провала стали не коррупция, а банальная профессиональная некомпетентность и недостаточное финансирование самого регулятора. Этот вывод сегодня часто приводят как иллюстрацию того, что для защиты инвесторов важна не только формальная строгость закона, но и реальная квалификация людей, которые обязаны применять этот закон на практике при проверке конкретных финансовых продуктов — в том числе тех, что рекламируются через уважаемого и авторитетного на первый взгляд посредника. Похожая логика применима и к выбору обычного розничного брокера сегодня: одна лишь громкая репутация посредника не заменяет самостоятельной проверки статуса его лицензии и реальных условий работы, о чём подробнее рассказано в материале «как выбрать брокера для инвестиций». […]
[…] Именно из-за наличия собственного банка в структуре холдинга компанию иногда называют «банком Финам», хотя по объёму бизнеса и по узнаваемости бренда на рынке компания в первую очередь ассоциируется с брокерскими и форекс-услугами, а не с классическим розничным банкингом. Показательно и то, что рейтинговые агентства оценивают банковское направление холдинга отдельно от остального бизнеса: к концу 2020 года «Эксперт РА» повысил рейтинг банка «Финам» до уровня ruBBB, а Национальное рейтинговое агентство отдельно повысило некредитный рейтинг надёжности АО «Финам» до уровня АА-. Похожий принцип оценки разных направлений одного холдинга по разным критериям применяется и при выборе любого брокера или банка в целом — подробнее о том, на какие параметры стоит смотреть при выборе брокера в 2026 году, можно прочитать в материале «как выбрать брокера для инвестиций». […]