

Федеральная резервная система обслуживает одно государство с единым министерством финансов, единым конгрессом и единым федеральным бюджетом. Банк Англии — тем более: одна страна, одно правительство, одна казна. Европейский центральный банк устроен принципиально иначе — он проводит единую денежно-кредитную политику сразу для двадцати суверенных государств, у каждого из которых собственный бюджет, собственное правительство и собственная фискальная политика, не подчинённая напрямую самому ЕЦБ. Разбираем, как эта уникальная конструкция вообще работает и в чём её главное структурное ограничение по сравнению с более традиционными центробанками.
От идеи единой валюты до реального центробанка
Разговоры о европейском экономическом и валютном союзе начались задолго до появления самого ЕЦБ — ещё в 1969 году главы государств Европейского сообщества на встрече в Гааге впервые обсуждали идею дополнить общий рынок валютным союзом. Реальное институциональное оформление эта идея получила лишь спустя два десятилетия: в 1988 году Европейский совет поручил комитету под руководством председателя Еврокомиссии Жака Делора разработать конкретный план создания экономического и валютного союза, а представленный годом позже «доклад Делора» предложил трёхэтапную дорожную карту его реализации.
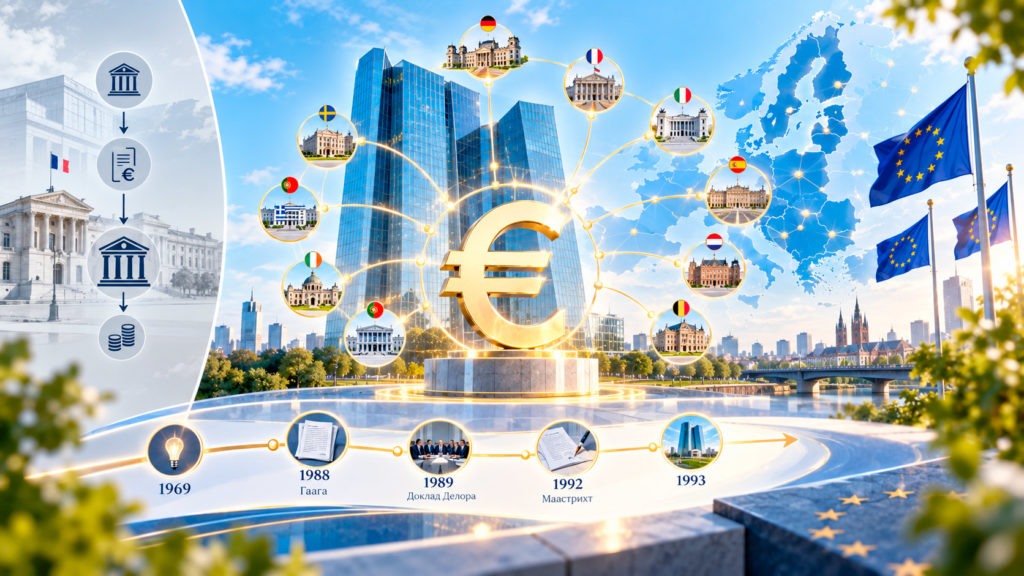 Ключевым правовым документом стал Маастрихтский договор, подписанный 7 февраля 1992 года и вступивший в силу 1 ноября 1993 года, — именно он создал юридическую основу для единой европейской валюты и учредил Европейскую систему центральных банков (ESCB). Договор также установил знаменитые «критерии конвергенции» — обязательные условия для вступления страны в валютный союз, включавшие низкую инфляцию, устойчивые государственные финансы, стабильность обменного курса и низкие долгосрочные процентные ставки, а также обязательное требование о независимости национального центробанка вступающей страны от собственного правительства.
Интересный факт: между официальным учреждением ЕЦБ 1 июня 1998 года и физическим появлением евро в виде банкнот и монет в кошельках европейцев 1 января 2002 года прошло почти три с половиной года — весь этот период евро существовал исключительно в безналичной форме для финансовых операций и бухгалтерского учёта, но не в виде осязаемых денег, которые можно было бы подержать в руках.
ESCB и Евросистема: в чём разница между двумя похожими терминами
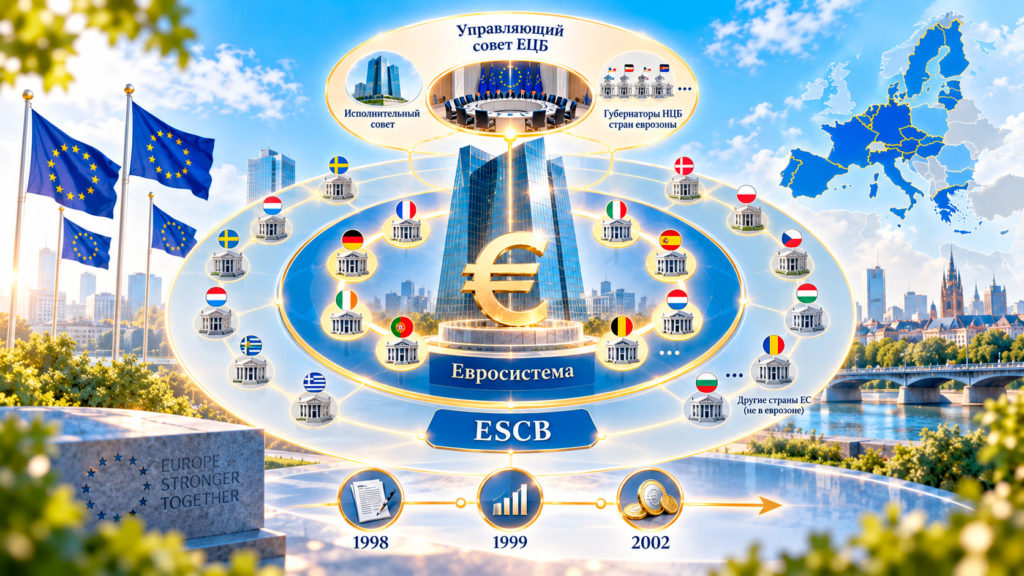
Один из главных источников путаницы вокруг европейской системы центробанков — существование сразу двух похожих по звучанию, но разных по составу структур. Европейская система центральных банков (ESCB) объединяет ЕЦБ и национальные центробанки всех государств Евросоюза, включая те страны, которые ещё не перешли на евро. Евросистема — более узкое понятие, включающее только ЕЦБ и национальные центробанки тех стран, которые уже приняли евро в качестве единственной валюты, — именно Евросистема отвечает за практическую реализацию единой денежно-кредитной политики.
Таблица 1. Структуры европейского центробанковского управления
| Структура | Состав | Функция |
|---|---|---|
| ESCB (Европейская система центральных банков) | ЕЦБ + центробанки всех стран ЕС | Общая координационная рамка для всего Евросоюза |
| Евросистема | ЕЦБ + центробанки стран еврозоны | Практическая реализация единой денежно-кредитной политики |
| Управляющий совет ЕЦБ | Исполнительный совет ЕЦБ + управляющие национальных центробанков еврозоны | Принятие ключевых решений по процентной ставке |
Официальный запуск ЕЦБ состоялся 1 июня 1998 года — учреждение произошло за полгода до того, как банк принял на себя реальную ответственность за денежно-кредитную политику еврозоны 1 января 1999 года, и за три с лишним года до физического появления евро в виде банкнот и монет в обращении в 2002 году. Такая растянутая во времени последовательность запуска отражает саму суть проекта: сначала институциональная и юридическая база, затем безналичная валюта для финансовых операций, и только потом — осязаемые деньги в кошельках граждан.
Три органа управления и их разные роли
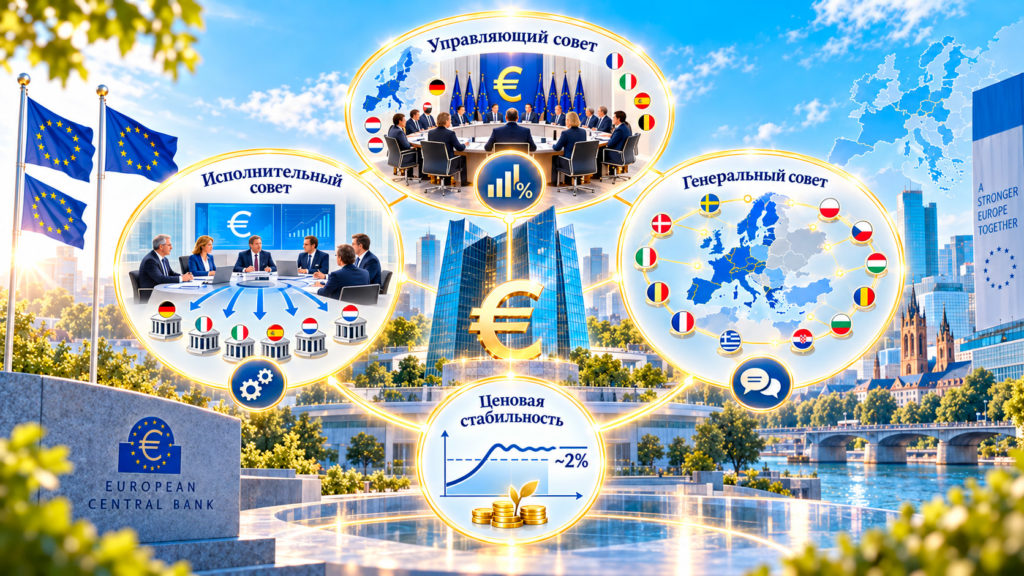
 Принятие решений внутри ЕЦБ распределено между тремя органами, каждый из которых решает свою отдельную задачу. Управляющий совет (Governing Council) — главный орган, устанавливающий ключевые процентные ставки для всей еврозоны; в его состав входят члены Исполнительного совета ЕЦБ и управляющие национальных центробанков стран, принявших евро. Исполнительный совет (Executive Board), состоящий из президента, вице-президента и ещё четырёх членов, назначаемых Европейским советом, занимается повседневной реализацией уже принятых решений и даёт соответствующие инструкции национальным центробанкам. Генеральный совет (General Council) выполняет консультативную функцию и включает управляющих центробанков вообще всех стран Евросоюза — в том числе тех, что евро ещё не ввели, — обеспечивая канал координации между еврозоной и остальным союзом.
Первичная и юридически закреплённая цель всей этой конструкции — поддержание ценовой стабильности, определяемой как удержание годовой инфляции в еврозоне на уровне, близком к 2%, но ниже этой отметки в среднесрочной перспективе. Подробнее о том, какими базовыми принципами руководствуются центральные банки в целом при определении собственных целей и инструментов, можно прочитать в материале «что такое центральный банк и зачем он нужен» — на фоне общей теории ЕЦБ выделяется именно тем, что его единственная законодательно закреплённая главная цель — ценовая стабильность, без официального двойного мандата на поддержание занятости, характерного, например, для ФРС США.
Структурное ограничение: нет фискального союза
 Ключевая проблема конструкции ЕЦБ, регулярно всплывающая в кризисные периоды, — отсутствие полноценного фискального союза позади денежно-кредитного. Маастрихтский договор прямо запрещает ЕЦБ и национальным центробанкам напрямую кредитовать государственный сектор через овердрафты или любые иные формы прямого кредитования правительств — положение, призванное не допустить финансирование бюджетных дефицитов отдельных стран печатным станком общего центробанка. Одновременно у еврозоны нет единой общей казны, которая объединяла бы долговые обязательства всех стран-участниц в единый инструмент, как это происходит внутри отдельного государства с федеральным бюджетом.
Именно эта архитектурная особенность серьёзно осложнила действия ЕЦБ во время европейского долгового кризиса начала 2010-х годов: когда отдельные страны еврозоны — в первую очередь Греция — столкнулись с риском суверенного дефолта, ЕЦБ пришлось выйти далеко за рамки своей традиционной роли и начать покупать государственные облигации проблемных стран на открытом рынке, хотя подобные операции прямо не были предусмотрены изначальным мандатом банка и вызвали серьёзные споры о границах его полномочий. Отсутствие единого фискального союза также затрудняет и роль ЕЦБ как потенциального кредитора последней инстанции применительно к целым государствам — функцию, которую национальный центробанк обычно способен выполнять для собственного правительства значительно проще, чем наднациональный институт для группы суверенных государств с разной бюджетной дисциплиной. Похожая структурная уязвимость, хотя и на уровне отдельного банка, а не целой валютной зоны, проявилась и в истории куда более узкого, но показательного кризиса одного из крупнейших европейских финансовых институтов — подробнее об этом можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей».
Независимость ЕЦБ: сильнее, чем у большинства национальных центробанков
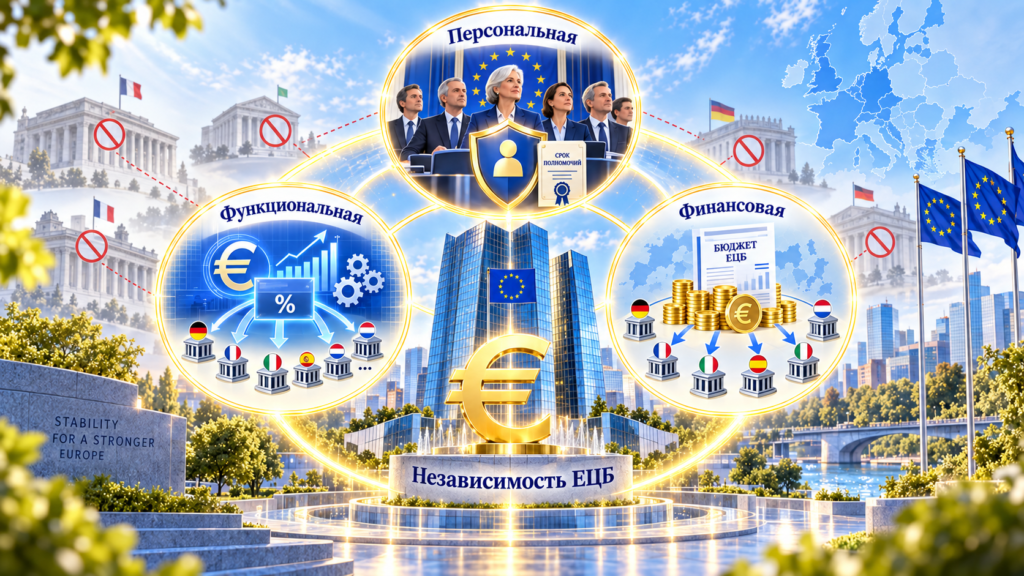 По условиям Маастрихтского договора независимость ЕЦБ и национальных центробанков еврозоны закреплена сразу в трёх измерениях. Персональная независимость обеспечивает членам Управляющего совета защищённый от произвольного увольнения срок полномочий, что снижает риск конфликта интересов и политического давления на конкретных людей, принимающих решения. Функциональная независимость даёт Евросистеме весь необходимый набор инструментов денежно-кредитной политики без необходимости согласовывать каждое техническое решение с внешними органами власти. Финансовая независимость обеспечивается собственным бюджетом ЕЦБ и национальных центробанков, а капитал самого ЕЦБ полностью подписан и оплачен именно центробанками стран-участниц, а не правительствами напрямую.
По данным доклада Делора 1989 года, разработку плана европейского валютного союза поручили комитету, в который помимо самого председателя Еврокомиссии вошли главы центробанков сразу двенадцати стран тогдашнего Европейского сообщества, — редкий пример столь масштабной коллективной работы центральных банкиров над проектом, которому предстояло затем упразднить их собственные национальные валюты.
Эта многослойная независимость делает ЕЦБ по формальным критериям одним из самых защищённых от политического вмешательства центробанков мира — парадоксальным образом именно потому, что у него нет единого правительства, которое могло бы претендовать на контроль над ним, в отличие от национальных центробанков, которым приходится выстраивать более сложный баланс отношений с собственным избираемым правительством.
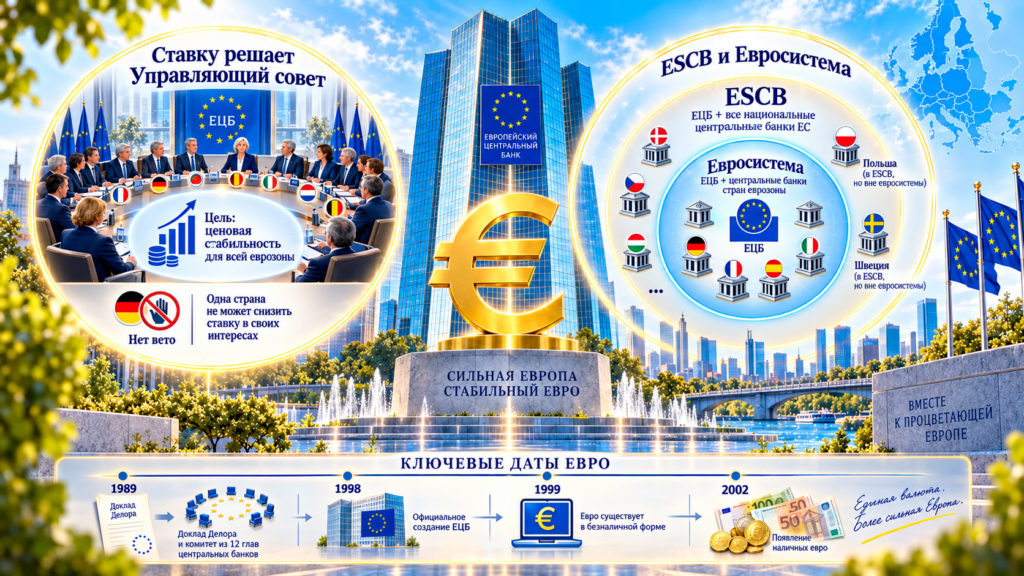
- Может ли отдельная страна еврозоны заставить ЕЦБ снизить ставку в своих национальных интересах? Нет — решения по ключевым ставкам принимает коллегиально Управляющий совет, в котором у каждой страны есть представительство через управляющего её национального центробанка, но ни одна отдельная страна не обладает правом вето или единоличного решающего голоса. ЕЦБ по конструкции договора обязан руководствоваться единой целью ценовой стабильности для еврозоны в целом, а не интересами какой-либо конкретной страны-участницы.
- Входят ли в ЕЦБ центробанки стран, не использующих евро, например Польши или Швеции? Национальные центробанки таких стран входят в более широкую Европейскую систему центральных банков (ESCB), но не в Евросистему, которая ограничена только странами, реально принявшими евро. Это разграничение позволяет странам ЕС, сохраняющим собственную валюту, участвовать в общей координационной рамке, не подчиняясь напрямую единой денежно-кредитной политике еврозоны.


