

Международный банк реконструкции и развития — основное кредитное учреждение того, что принято называть Всемирным банком, — был учреждён одновременно с МВФ по итогам Бреттон-Вудской конференции 1944 года, а соглашение о его создании официально вступило в силу годом позже. Оба института родились из одной и той же послевоенной идеи международного экономического сотрудничества, но с самого начала решали принципиально разные задачи — и путаница между ними сохраняется в популярных материалах до сих пор. Разбираем, как устроена группа Всемирного банка и чем её работа отличается от деятельности МВФ.
Изначальная миссия: восстановление, а не развитие
Первоначальная цель МБРР была куда уже, чем можно предположить по его нынешней репутации института поддержки развивающихся стран, — помощь европейским государствам в восстановлении разрушенной Второй мировой войной экономики. Само название банка, сохранившееся до сих пор, прямо отражает эту изначальную задачу: «реконструкция» стояла в нём на первом месте, а «развитие» — лишь вторым пунктом.
Ситуация изменилась к середине 1950-х годов, когда экономика послевоенной Европы в основном стабилизировалась собственными усилиями и при поддержке других механизмов, включая американский план Маршалла. Главной специализацией банка постепенно стало содействие развивающимся странам — трансформация миссии, которая произошла не по изначальному замыслу создателей 1944 года, а как ответ на изменившиеся приоритеты мировой экономики уже после того, как первоначальная задача восстановления Европы была в основном решена другими средствами.
Четыре организации под одной вывеской
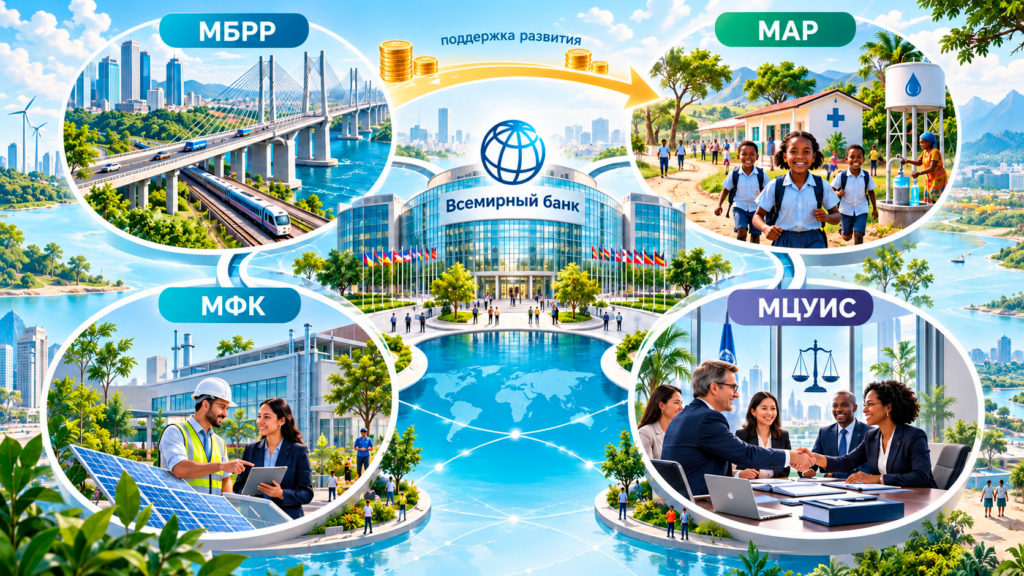 То, что в обиходе называют Всемирным банком, на самом деле представляет собой группу из нескольких формально самостоятельных, но тесно связанных между собой финансовых институтов, каждый из которых решает собственную узкую задачу:
- МБРР (Международный банк реконструкции и развития), открытый в 1945 году, — кредитует страны со средним уровнем дохода по ставкам, приближенным к рыночным условиям этих стран, а с 1959 года сохраняет наивысший кредитный рейтинг, что позволяет ему самому привлекать дешёвое финансирование на международных рынках капитала и предоставлять его развивающимся странам на более выгодных условиях, чем они получили бы напрямую;
- МАР (Международная ассоциация развития), учреждённая в 1960 году, — фонд помощи беднейшим странам мира, выдающий кредиты на минимальных условиях или полностью без процентов;
- МФК (Международная финансовая корпорация), работающая с 1956 года, — фокусируется на частном секторе развивающихся стран и, в отличие от МБРР и МАР, не требует государственных гарантий по своим операциям;
- МЦУИС (Международный центр по урегулированию инвестиционных споров), основанный в 1965 году, — специализированный орган для разрешения споров между государствами и частными иностранными инвесторами.
Интересный факт: несмотря на официальное вступление в силу соглашения о создании МБРР в 1945 году, банк реально начал функционировать и выдавать первые кредиты лишь позже — организационное становление крупного международного финансового института, как показывает этот пример, обычно занимает заметно больше времени, чем формальное подписание учредительных документов.
Показательна финансовая связка между двумя главными институтами группы: МБРР ежегодно получает доход за счёт прибыли на собственный капитал и небольшой маржи по предоставленным займам, а часть этого дохода направляет напрямую в бюджет МАР — иными словами, более состоятельные заёмщики МБРР со средним уровнем дохода косвенно софинансируют льготную поддержку беднейших стран через МАР, хотя формально это два разных института с разными правилами кредитования.
Чем кредит Всемирного банка отличается от помощи МВФ
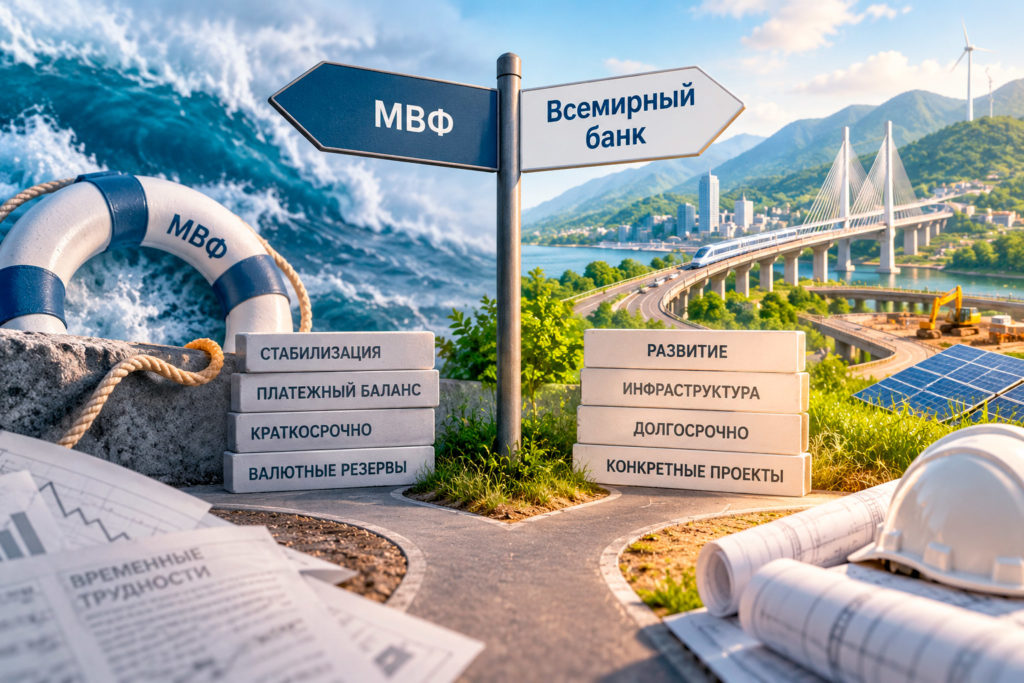 Принципиальное различие между двумя институтами лежит именно в горизонте и назначении финансирования, а не в самом факте предоставления денег странам, испытывающим экономические трудности. МВФ, о механике работы которого подробно рассказано в материале «МВФ: что это, зачем нужен, как работает», сосредоточен на относительно краткосрочных макроэкономических кризисах платёжного баланса — его задача помочь стране пережить временный дефицит валютных резервов, а не финансировать конкретные проекты внутри экономики.
Таблица 1. МВФ против Всемирного банка
| Параметр | МВФ | Всемирный банк (МБРР) |
|---|---|---|
| Горизонт финансирования | Краткосрочный, для стабилизации платёжного баланса | Долгосрочный, 15-20 лет |
| Назначение денег | Пополнение валютных резервов страны в целом | Конкретные проекты развития с гарантией государства |
| Типичный объект финансирования | Макроэкономическая стабилизация | Инфраструктура: энергетика, транспорт, связь |
| Условия кредита | Стандартизированные программы обусловленности | Индивидуальные для каждого конкретного проекта |
Кредиты МБРР, в отличие от МВФ, не имеют стандартизированных условий — их сроки, объёмы и процентные ставки определяются индивидуальными особенностями конкретного финансируемого проекта, а не единой типовой формулой, применяемой ко всем заёмщикам одинаково. Все займы банка при этом обязательно гарантируются правительствами стран-заёмщиков, ставка по ним пересматривается каждые полгода, а типичный срок кредита составляет от 15 до 20 лет с отсрочкой платежей по основной сумме долга от трёх до пяти лет — горизонт, принципиально несопоставимый с краткосрочными стабилизационными программами МВФ.
Почему банк никогда не финансирует проект полностью
 Показательная деталь механики МБРР, о которой редко задумываются за пределами профессионального сообщества, — банк своими кредитами покрывает лишь около 30% стоимости финансируемого объекта, а не всю сумму целиком. Это не техническое ограничение возможностей банка, а сознательный принцип его работы: собственные официальные материалы Всемирного банка прямо описывают эту практику как способ дополнять и стимулировать частное финансирование, а не полностью заменять его государственными или межгосударственными деньгами.
Логика такого подхода вполне прагматична — если бы Всемирный банк полностью финансировал каждый проект развития, у частных инвесторов и местных финансовых институтов не оставалось бы стимула вкладывать собственные средства в ту же инфраструктуру, а сама модель быстро исчерпала бы ограниченные ресурсы банка на меньшем числе более крупных проектов. Частичное покрытие стоимости, напротив, заставляет проект с самого начала выстраиваться как совместное предприятие нескольких источников финансирования, включая правительство страны-заёмщика, частных инвесторов и сам Всемирный банк, что, по замыслу организации, повышает финансовую устойчивость проекта в целом и снижает зависимость от единственного источника денег.
Куда именно идут деньги: инфраструктура прежде всего
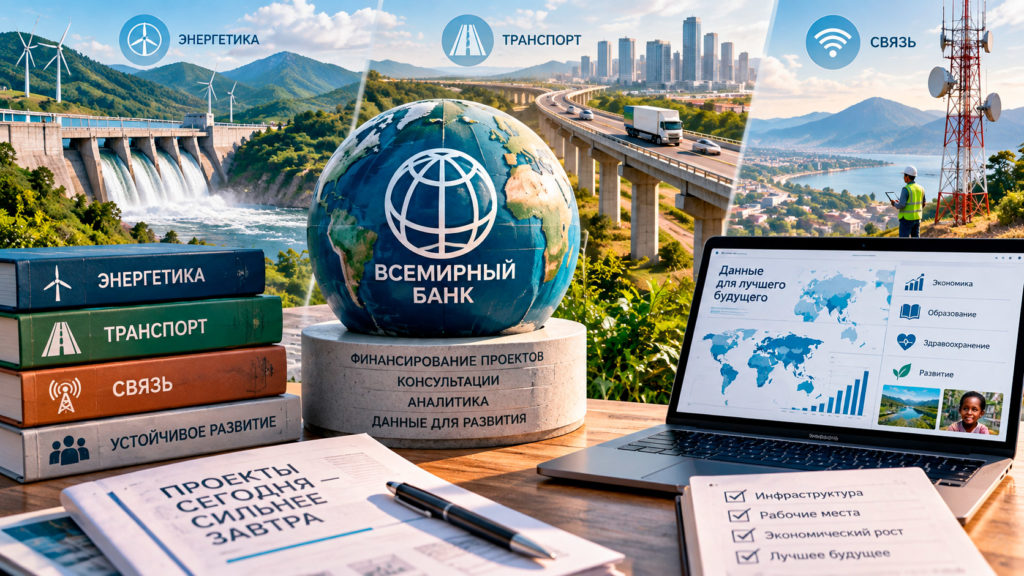
Наибольшая доля кредитов Всемирного банка традиционно направляется в отрасли базовой инфраструктуры — энергетику, транспорт и связь, — то есть в те сектора экономики, которые формируют фундамент для последующего частного инвестирования и экономического роста, но зачастую требуют слишком крупных первоначальных вложений и слишком долгого срока окупаемости, чтобы частный капитал взялся финансировать их в одиночку без государственной или межгосударственной поддержки на старте. Похожая логика приоритизации базовой, капиталоёмкой инфраструктуры характерна и для национальных институтов развития в отдельных странах, хотя механика и источники финансирования у них устроены иначе, чем у наднационального Всемирного банка.
По данным официальных материалов Всемирного банка, с 1959 года МБРР удерживает наивысший возможный кредитный рейтинг — статус, который он сохраняет уже более шести десятилетий подряд и который остаётся одним из ключевых практических инструментов организации, позволяя ей заимствовать деньги на международных рынках капитала дешевле, чем это могло бы сделать большинство её собственных заёмщиков по отдельности.
Помимо прямого кредитования проектов государственного и частного секторов, Всемирный банк оказывает развивающимся странам консультационные и аналитические услуги, а на официальном сайте организации регулярно публикуются подробные статистические данные по экономике, образованию, здравоохранению и другим аспектам развития стран-участниц — массив информации, которым пользуются не только сами государства-заёмщики, но и независимые исследователи, журналисты и другие международные организации по всему миру. Устойчивость и надёжность институтов вроде Всемирного банка также опирается на общие принципы регулирования крупных финансовых организаций, схожие с теми, что применяются к обычным коммерческим банкам, — подробнее о ключевых нормативах достаточности капитала и устойчивости, введённых после мирового финансового кризиса 2008 года, можно прочитать в материале «Базель III простыми словами».
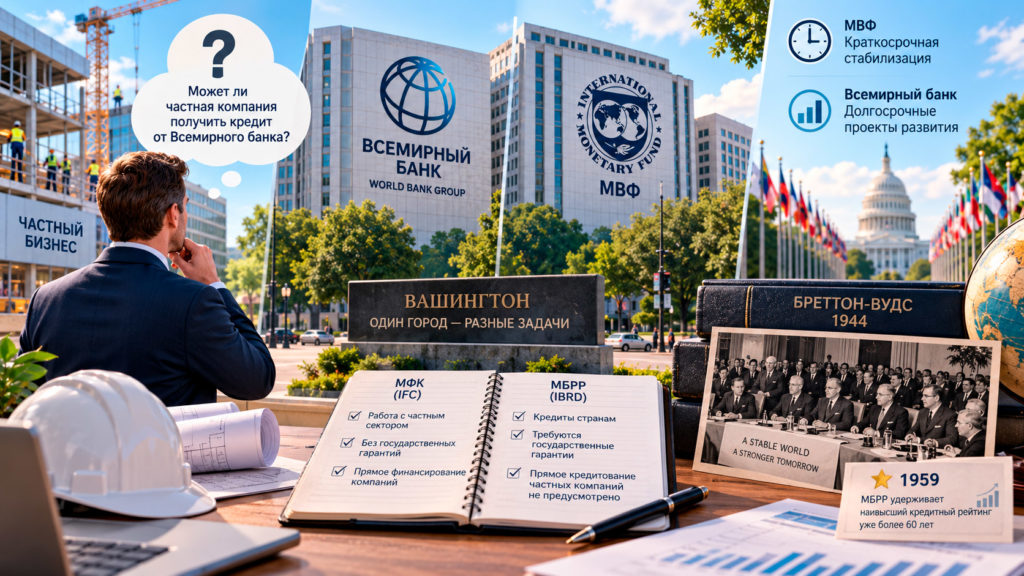
- Может ли обычная частная компания получить кредит напрямую от Всемирного банка? Через основной институт группы, МБРР, — нет, поскольку все его займы требуют государственных гарантий и предоставляются странам, а не частным компаниям напрямую. Именно для работы с частным сектором развивающихся стран без государственных гарантий в структуре группы существует отдельная организация — Международная финансовая корпорация (МФК).
- Почему МБРР и МВФ иногда путают в новостях, хотя это разные организации? Оба института были созданы на одной и той же Бреттон-Вудской конференции 1944 года, имеют похожую по звучанию международную аббревиатуру, штаб-квартиры расположены в одном городе — Вашингтоне, — а их руководители нередко совместно выступают на одних и тех же международных экономических форумах. Несмотря на эти внешние сходства, задачи организаций принципиально различны: МВФ занимается краткосрочной макроэкономической стабилизацией, а Всемирный банк — долгосрочным финансированием конкретных проектов развития.



2 комментария
[…] Всемирный банк, можно прочитать в материале «Всемирный банк: чем отличается от МВФ». Взаимодействие отдельных стран с фондом также […]
[…] Эта эволюция хорошо иллюстрирует общий принцип работы Базельских соглашений: национальные регуляторы не обязаны механически копировать каждую деталь международного стандарта, а вправе адаптировать общую логику требований к капиталу и ликвидности под особенности собственной финансовой системы, сохраняя при этом совместимость с общемировыми принципами оценки банковских рисков. Подробнее о том, как устроена система международных финансовых институтов, в рамках которой формируются подобные общие правила игры, можно прочитать в материале «Всемирный банк: чем отличается от МВФ». […]