

3 ноября 2020 года, за два дня до того, как акции Ant Group должны были начать торговаться сразу на двух биржах — Шанхайской и Гонконгской, — китайские регуляторы одним решением остановили размещение. IPO должно было стать крупнейшим в мировой истории, привлечь 37 млрд долларов и оценить компанию дороже 310 млрд долларов. Разбираем, что произошло с Ant Group после этого краха и как устроена совсем другая по судьбе, но не менее показательная китайская финтех-компания — WeBank, банк без единого физического отделения, принадлежащий конкуренту Ant Group — Tencent.
От Alipay при Taobao до отдельной финансовой империи
Alipay — сервис, вокруг которого построена вся Ant Group, — появился в 2004 году как инструмент повышения доверия между покупателями и продавцами на маркетплейсе Taobao, входящем в группу Alibaba. Функция была простой: деньги покупателя резервировались платформой и передавались продавцу только после подтверждения получения товара — классический эскроу-механизм, ставший фундаментом взрывного роста китайской электронной коммерции. В 2011 году Alipay был выделен из состава Alibaba в отдельную структуру, а в 2014 году на его основе была создана Ant Financial Services Group — холдинг, объединивший платежи с растущим направлением микрокредитования.
Именно кредитное направление, а не платежи, стало настоящим двигателем роста компании: к моменту подготовки несостоявшегося IPO в 2020 году кредитная составляющая бизнеса — карты и необеспеченные микрозаймы через Alipay — обеспечивала 40% всей выручки Ant Group. Логика этого бизнеса была прямым ответом на структурную проблему китайской финансовой системы: государственные банки исторически требовали залог и гарантии для выдачи кредита, что оставляло малый бизнес и рядовых потребителей без доступа к заёмным средствам, — Ant и её конкурент Tencent через WeBank заполнили именно эту нишу необеспеченного кредитования, недоступную клиентам государственных банков.
Крах крупнейшего IPO в истории и трёхлетняя перестройка
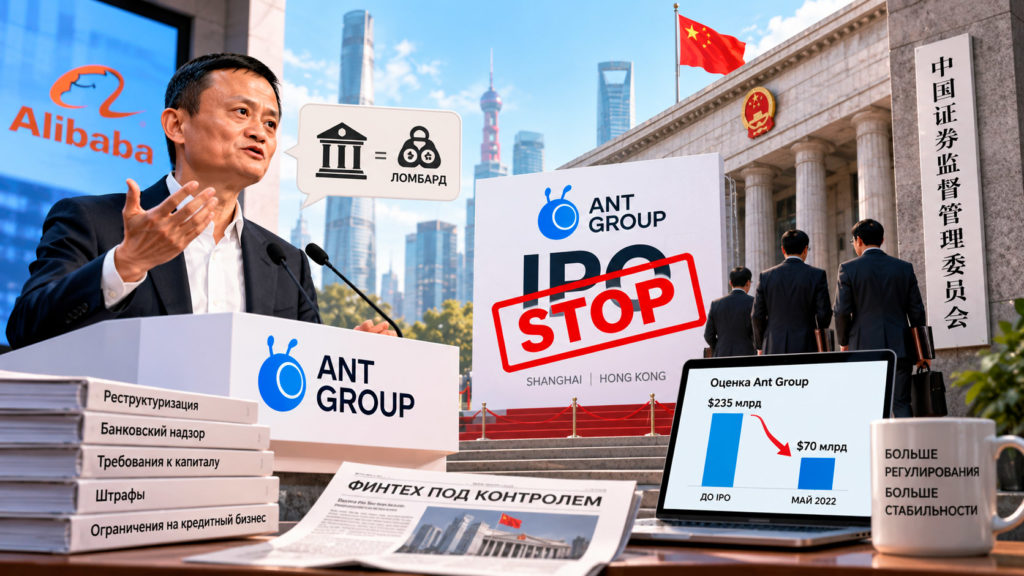 Поводом для вмешательства регуляторов стало публичное выступление основателя Alibaba и Ant Group Джека Ма, раскритиковавшего чрезмерно осторожный, по его словам, подход китайского государства к регулированию финансового сектора, сравнив крупные госбанки с ломбардами. Вскоре после этого выступления регуляторы вызвали на встречу самого Ма, исполнительного председателя и генерального директора компании, а затем объявили о приостановке размещения, сославшись на существенные изменения в регулировании финтех-сектора и возможное несоответствие компании требованиям к листингу.
Последствия оказались куда масштабнее одной отменённой сделки:
- Ant Group была принудительно реструктурирована в финансовый холдинг, что означало переход под значительно более жёсткий банковский надзор и требования к минимальному капиталу;
- Alibaba и Ant Group расторгли соглашение об обмене данными, а все топ-менеджеры Ant вышли из партнёрской структуры материнской компании;
- доля Джека Ма в капитале Ant Group сократилась до 6,2%, хотя Alibaba сохранила примерно треть акций компании;
- в июле 2023 года регулятор оштрафовал Ant Group на 7,12 млрд юаней, а Tencent и её платёжное подразделение Tenpay — на 2,99 млрд юаней, что ознаменовало официальное завершение почти трёхлетней кампании по ужесточению контроля над технологическим сектором Китая.
Интересный факт: доля Tencent в капитале WeBank ограничена регулятором на уровне ровно 30% — не потому, что компания не хотела бы контролировать больше, а потому, что китайские правила для частных банков той эпохи прямо запрещали одному акционеру владеть контрольным пакетом, вынуждая формировать более распределённую структуру собственности даже для банка, идея и технологическая база которого целиком принадлежат одной материнской компании.
Рыночная оценка компании за это время рухнула в разы: если накануне несостоявшегося IPO инвесторы оценивали Ant Group в 235 млрд долларов, то к маю 2022 года один из крупных фондов, Fidelity Investments, снизил собственную оценку компании до 70 млрд долларов — падение более чем втрое, отражающее не только штрафы, но и структурные ограничения на кредитный бизнес, наложенные в ходе реформы.
Alipay+ как путь обратно на биржу
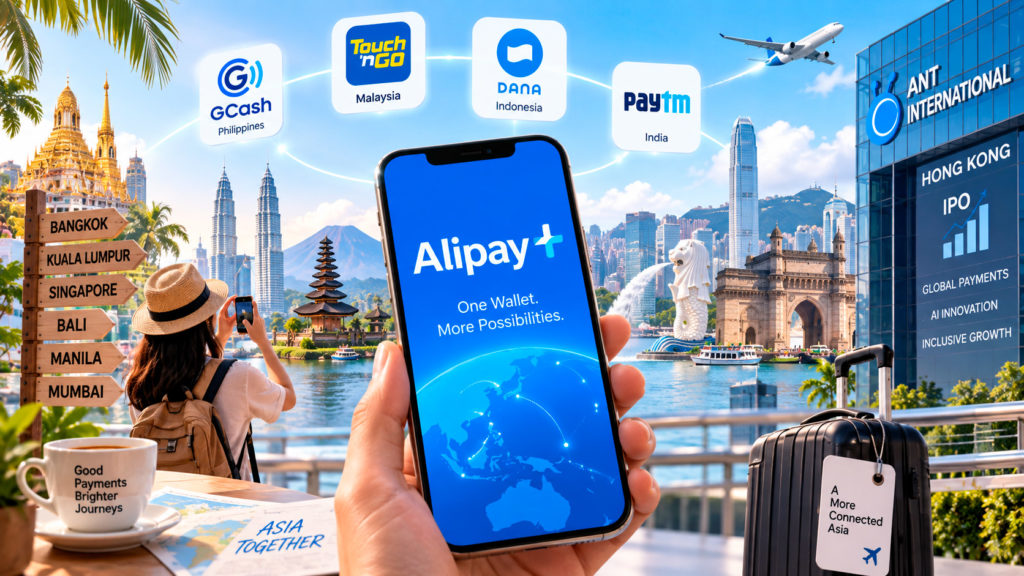
Спустя годы после краха первого IPO Ant Group нашла новый вектор роста — не внутри Китая, а за его пределами. Направление Alipay+ объединяет цифровые кошельки нескольких стран Азии в единую сеть взаимного приёма платежей: филиппинский GCash, малайзийский Touch ‘n Go, индонезийский DANA и индийский Paytm — каждый из этих локальных кошельков благодаря партнёрству с Ant International стал способен принимать платежи от пользователей других стран сети, ранее работавших исключительно в границах собственного домашнего рынка.
Это направление стало ключевым активом нового этапа компании — Ant International, международное подразделение группы, готовится к отдельному первичному размещению акций в Гонконге, которое, в случае успеха, станет для Ant Group возвращением на публичные рынки капитала спустя шесть лет после первой сорвавшейся попытки. Параллельно компания активно инвестирует в направление искусственного интеллекта, стремясь выстроить новую историю роста, менее зависимую от кредитного бизнеса, ставшего источником регуляторных проблем в 2020 году.
WeBank: банк, которого не существовало бы без интернет-компании
 Пока Ant Group переживала кризис и перестройку, конкурирующий проект Tencent развивался значительно спокойнее. WeBank получил банковскую лицензию от Комиссии по регулированию банковской деятельности Китая 12 декабря 2014 года, став первым в стране частным и полностью цифровым банком без единого физического отделения — лицензия была выдана в рамках пилотной программы, разрешавшей создание всего пяти частных банков для стимулирования финансовых инноваций.
Таблица 1. Структура собственности WeBank
| Акционер | Доля |
|---|---|
| Tencent | 30% (ограничение регулятора) |
| Shenzhen Baiyeyuan Investment | 20% |
| Shenzhen Liye Group | 20% |
| Прочие миноритарные акционеры | 30% |
Показательна символическая деталь запуска банка: 4 января 2015 года премьер Госсовета Китая Ли Кэцян лично посетил WeBank и стал свидетелем выдачи первого кредита в истории организации — займа в 35 тысяч юаней водителю грузовика, — жест, подчёркивавший официальную государственную поддержку эксперимента с частным цифровым банкингом на самом высоком политическом уровне.
Технологическая модель: банк без единого отделения и без залога
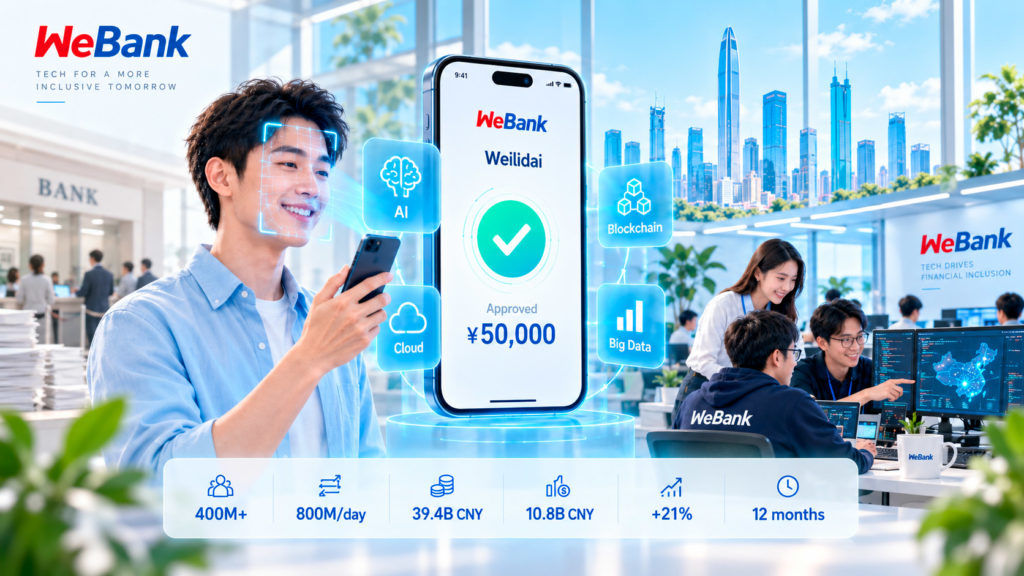
Основной продукт WeBank — потребительский микрокредит Weilidai, воплощающий принципиально иной подход к кредитному риску, чем у традиционных банков. Решение по заявке принимается за считаные секунды, а деньги поступают заёмщику в течение минуты — скорость, достигаемая за счёт использования технологий big data и распознавания лиц вместо классической процедуры проверки залога и личного собеседования с кредитным специалистом. По собственному описанию банка, его технологическая философия строится вокруг четырёх направлений, обозначаемых аббревиатурой ABCD: искусственный интеллект (AI), блокчейн (Blockchain), облачные вычисления (Cloud) и большие данные (Big Data).
Масштаб технологической ориентации компании отражается и в структуре персонала: 56% сотрудников Tencent, обеспечивающих работу WeBank, — ИТ-специалисты, а не банковские работники в традиционном понимании, что подтверждает часто цитируемую характеристику компании как «технологической компании с банковской лицензией», а не банка, использующего технологии как вспомогательный инструмент. Финансовые показатели банка подтверждают устойчивость такой модели: банк вышел на прибыльность уже через 12 месяцев работы, а к концу 2023 года операционная выручка составила 39,4 млрд юаней при чистой прибыли в 10,8 млрд юаней — рост на 21% год к году, обслуживая при этом свыше 400 миллионов индивидуальных клиентов и обрабатывая около 800 млн транзакций ежедневно.
Как WeBank распределяет кредитный риск
 Отдельная особенность бизнес-модели WeBank, отличающая её от привычной практики традиционных банков, — партнёрская схема распределения капитала при выдаче кредитов. Банк сотрудничает более чем с 40 другими финансовыми организациями Китая, которые предоставляют до 80% капитала для выдаваемых через платформу WeBank кредитов, получая взамен долю в прибыли по соглашению о разделении дохода. Такая модель позволяет WeBank масштабировать кредитный портфель значительно быстрее, чем позволял бы собственный капитал банка в одиночку, одновременно распределяя риск между несколькими партнёрами, а не концентрируя его полностью на одном балансе.
Похожий принцип построения технологической экосистемы поверх банковской лицензии, хотя и организованный иначе и в другом масштабе, реализуют и крупные российские банки — подробнее о том, как эта логика воплощена у Сбера, можно прочитать в материале «Сбер как экосистема», а о похожей, но исторически иначе выстроенной модели необанка без физических отделений — в материале «Т-Банк: экосистема без единого отделения».
По данным Baidu Baike, в октябре 2024 года WeBank был оштрафован на 13,87 млн юаней сразу за пять нарушений законодательства, а несколько ответственных руководителей подразделений заплатили личные штрафы на общую сумму 247 500 юаней, — показательный пример того, что даже самый технологически передовой и прибыльный цифровой банк Китая не застрахован от регуляторных претензий на регулярной основе.
- Существует ли ещё Ant Group после краха её IPO в 2020 году? Да, компания продолжает работать и оставаться крупнейшим оператором платёжной системы Китая через Alipay, но была вынуждена пройти масштабную реструктуризацию в финансовый холдинг с более жёстким регуляторным надзором. Основатель Джек Ма сократил свою долю в капитале компании, а сама компания сейчас готовится к новой попытке выхода на биржу через международное подразделение Ant International.
- Можно ли иностранцу открыть счёт в WeBank? WeBank в первую очередь ориентирован на обслуживание граждан и малого бизнеса непосредственно на территории Китая через собственные приложения и партнёрские сервисы Tencent — иностранным клиентам без соответствующего статуса резидента или локальных документов доступ к базовым продуктам банка на практике ограничен.



1 comment
[…] финтех-гигантов, можно прочитать в материале «Ant Group и WeBank: как устроены технологичные банки Китая» — сравнение американской, российской и китайской […]