

Большинство людей выбирают банк один раз — в студенчестве, на первой работе или просто по совету знакомых — и потом годами не пересматривают решение, даже когда условия у других банков становятся заметно выгоднее. Разбираем по порядку три отдельных вопроса, которые на практике часто путают: как выбрать банк для повседневных операций, как выбрать вклад и на что смотреть при выборе карты, чтобы не переплатить на комиссиях, которые редко попадают в рекламный баннер.
Шаг первый: убедиться, что деньги вообще застрахованы
Прежде чем сравнивать ставки и кэшбэк, стоит проверить самое базовое — участвует ли банк в системе страхования вкладов (ССВ). Участие в ССВ обязательно для всех банков, работающих с деньгами физлиц в России, но статус конкретного банка стоит на всякий случай сверить в реестре Агентства по страхованию вкладов (АСВ), а не полагаться только на маркетинговые материалы самого банка.
Базовый лимит страхового возмещения в 2026 году остаётся на уровне 1,4 млн рублей на одного вкладчика в одном банке. При этом с 2026 года действует расширенный перечень случаев повышенной защиты:
- до 2,8 млн рублей — по рублёвым вкладам, удостоверенным безотзывными сберегательными сертификатами сроком свыше трёх лет;
- до 10 млн рублей — для средств, которые оказались на счёте временно и по особым основаниям: например, поступления от продажи жилья, наследства или другого страхового возмещения.
Дополнительно, по сообщениям Минфина России, обсуждается повышение лимита возмещения с 1,4 до 2 млн рублей для рублёвых вкладов сроком от трёх лет и для безотзывных сберегательных сертификатов сроком от одного до трёх лет — это решение направлено на то, чтобы сделать длинные депозиты более привлекательными для вкладчика. Подробнее о механике работы всей системы страхования вкладов мы разбирали в материале «система страхования вкладов».
Практический вывод: если сумма сбережений превышает 1,4 млн рублей, есть смысл либо распределить деньги между несколькими банками, либо рассмотреть инструменты с повышенным лимитом покрытия — длинные вклады или безотзывные сберегательные сертификаты.
Шаг второй: как выбрать вклад, а не просто самую высокую ставку в рекламе
 Самая заметная в рекламе цифра — процентная ставка — редко бывает единственным параметром, который определяет реальную выгоду вклада. На практике стоит проверить ещё несколько условий:
- капитализация процентов. Вклад с ежемесячной капитализацией процентов при формально более низкой ставке может в итоге принести больше, чем вклад с начислением процентов только в конце срока;
- условия досрочного снятия. У многих вкладов при досрочном закрытии проценты пересчитываются по ставке вклада до востребования, которая обычно в разы ниже заявленной;
- минимальный неснижаемый остаток и пополняемость. Некоторые продукты выглядят выгодно только при определённой минимальной сумме или запрещают довносить деньги после открытия вклада;
- валюта вклада. Помимо рублёвых вкладов, часть банков предлагает депозиты в других валютах — условия по ним, включая доступность для физлиц и лимиты страхового возмещения, могут отличаться от рублёвых продуктов, поэтому их стоит проверять отдельно.
По данным мониторинга АСВ на начало 2026 года, объём застрахованных вкладов физических лиц вырос на 16,3% с начала года, превысив 65 трлн рублей, — а быстрее всего в 2025 году росли именно вклады в диапазоне от 1,4 до 10 млн рублей, то есть суммы, для которых как раз особенно важно правильно выбрать инструмент с учётом расширенного лимита страхового покрытия.
Шаг третий: на что смотреть при выборе карты
 Реклама дебетовых и кредитных карт обычно строится вокруг двух цифр — размера кэшбэка и стоимости обслуживания. Обе цифры важны, но обе же и чаще всего вводят в заблуждение:
- стоимость обслуживания часто зависит от условий, которые не выполняются автоматически. Формулировка «бесплатное обслуживание» нередко относится только к выпуску карты, а не к её годовому обслуживанию, или требует минимального оборота по карте в месяц, чтобы условие сохранялось;
- кэшбэк почти всегда ограничен категориями и лимитом. Высокий процент кэшбэка обычно действует лишь в отдельных категориях покупок и на ограниченную сумму в месяц, а сверх лимита начисляется по базовой, гораздо более скромной ставке;
- скрытые комиссии редко указывают крупным шрифтом. Комиссия за снятие наличных в чужом банкомате, за смс-информирование, за перевыпуск карты при утере или за перевод на счёт в другом банке способна свести на нет экономию от кэшбэка, если пользоваться картой активно.
Таблица 1. На что смотреть при выборе карты помимо рекламной ставки кэшбэка
| Параметр | Почему это важно |
|---|---|
| Условие сохранения бесплатного обслуживания | Часто требует минимального месячного оборота по карте, а не действует автоматически |
| Лимит и категории кэшбэка | Высокий процент обычно ограничен суммой в месяц и узким списком категорий |
| Комиссия за снятие наличных | В банкоматах других банков часто взимается процент от суммы или фиксированная плата |
| Комиссия за переводы в другие банки | Может отличаться в разы в зависимости от способа перевода и суммы |
| Условия льготного периода по кредитке | Опоздание с платежом даже на один день способно аннулировать весь льготный период целиком |
Здесь есть и хорошая новость для потребителя: в 2026 году был согласован закон, обязывающий банки с 2027 года раскрывать все комиссии по картам, переводам через СБП и кредитам максимально прозрачно и заметным шрифтом, без мелкого текста внизу договора. До вступления этого требования в силу единственный надёжный способ защититься от неприятного сюрприза — самостоятельно прочитать полный тарифный документ банка, а не рекламную страницу продукта.
Шаг четвёртый: банк для повседневных операций — не то же самое, что банк для вклада
 Отдельная ошибка при выборе — искать один банк, который одинаково хорошо подходит и для хранения сбережений, и для повседневных трат. На практике это разные задачи с разными критериями: для вклада важнее ставка, капитализация и надёжность банка, а для расчётного счёта и карты повседневного использования — удобство мобильного приложения, география банкоматов, скорость и стоимость переводов между своими и чужими счетами. Многие опытные пользователи в итоге распределяют деньги между несколькими банками осознанно: один — для хранения сбережений с лучшей ставкой, другой — для повседневных операций с удобным приложением и низкими комиссиями, а третий подключён через зарплатный проект работодателя, что зачастую даёт дополнительные льготные условия без отдельной заявки.
Это же распределение денег между разными типами инструментов сегодня всё чаще выходит за рамки традиционных банковских продуктов — часть сбережений можно держать не только на вкладе, но и, например, в цифровом рубле или банковском токенизированном депозите, где механика начисления дохода и защиты денег устроена иначе, чем в классическом вкладе. Подробнее об этих альтернативах мы разбирали в материалах «токенизация денег: чем цифровой рубль, стейблкоин и токенизированный депозит отличаются друг от друга» и «stablecoin против банковского депозита».
Частая ошибка: сравнивать банки только по одному продукту
 Ещё одна распространённая ловушка — выбирать банк целиком по одному критерию, который оказался важен в моменте: например, открыть счёт там, где сейчас самая выгодная ставка по вкладу, а затем перенести туда же и зарплатную карту, и накопления на отпуск, и кредит на ремонт. Проблема в том, что продуктовая линейка банка редко бывает одинаково сильной во всех сегментах сразу: банк с лучшей ставкой по вкладу может проигрывать по удобству мобильного приложения или по географии банкоматов, а банк с самым щедрым кэшбэком на карте — предлагать по вкладам ставку заметно ниже средней по рынку, поскольку ему не требуется агрессивно бороться за фондирование. Разумная стратегия — оценивать каждый продукт отдельно и не бояться держать деньги в нескольких банках одновременно, тем более что участие в системе страхования вкладов работает независимо в каждом банке отдельно, а не суммарно по всем счетам клиента сразу.
Как часто стоит пересматривать выбор
Банковский рынок меняется значительно быстрее, чем принято думать: ставки по вкладам следуют за ключевой ставкой Банка России и способны существенно измениться за несколько месяцев, а условия по картам и программам лояльности банки пересматривают ещё чаще — иногда раз в квартал. Разумная периодичность для пересмотра условий — не реже раза в год для карты повседневного использования и в момент каждого нового размещения средств для вклада, поскольку старые вклады обычно продлеваются автоматически по текущей, а не по первоначальной ставке, которая на момент продления может оказаться уже неконкурентной. Отдельно стоит подписаться на уведомления банка об изменении тарифов — по новым правилам с 2027 года такие изменения должны сообщаться клиенту заметно и заранее, а не постфактум мелким шрифтом в обновлённой версии договора.
Интересный факт: по данным мониторинга АСВ, на 1 февраля 2026 года в системе страхования вкладов России было зарегистрировано 562 организации, включая 277 кредитных организаций, — то есть у российского вкладчика формально есть выбор из сотен застрахованных банков, а не только из десятка крупнейших брендов, которые обычно на слуху.
Короткий чек-лист перед тем, как открывать счёт или вклад
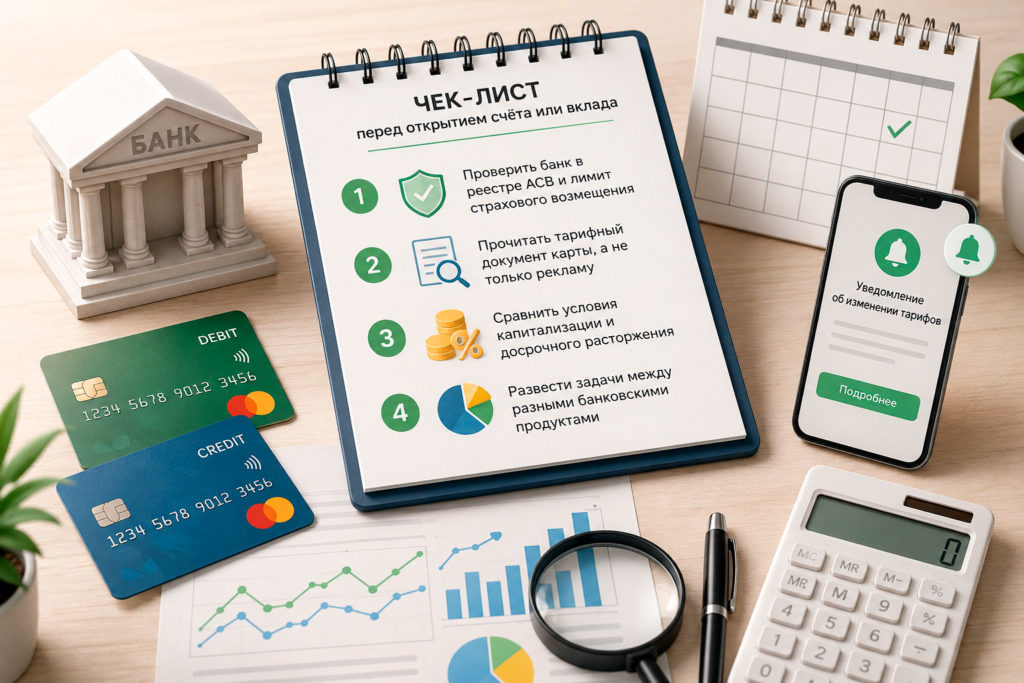
- Проверить статус банка в реестре АСВ и убедиться, что сумма вклада укладывается в актуальный лимит страхового возмещения или распределить сбережения между банками.
- Прочитать полный тарифный документ карты, а не только рекламную страницу — обратить особое внимание на условия сохранения бесплатного обслуживания и лимиты по кэшбэку.
- Отдельно сравнить условия капитализации процентов и досрочного расторжения вклада, а не только саму процентную ставку.
- Развести задачи между разными банковскими продуктами: вклад для сбережений и карта для повседневных операций редко оптимальны в одном и том же банке.
- Сколько денег безопасно хранить в одном банке в 2026 году? Базовый лимит страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Для сумм, которые могут временно превышать этот лимит по особым основаниям (продажа недвижимости, наследство), законом предусмотрено повышенное возмещение до 10 млн рублей, а для длинных рублёвых вкладов и безотзывных сберегательных сертификатов — до 2,8 млн рублей.
- Правда ли, что с 2027 года банки не смогут скрывать комиссии? Да, согласно принятым в 2026 году изменениям, с 2027 года банки обязаны раскрывать комиссии по картам, переводам через Систему быстрых платежей и кредитам крупным и заметным шрифтом, а не мелким текстом в договоре. До вступления этого требования в силу стоит самостоятельно проверять полный тарифный документ банка перед оформлением продукта.



1 comment
[…] Практический вывод из таблицы прост: сравнивать имеет смысл не саму процентную ставку, а полную стоимость кредита за весь срок владения автомобилем, включая все навязанные допуслуги и страховки, — именно эта цифра, а не рекламная ставка на баннере дилера, показывает реальную выгоду или её отсутствие. Похожий принцип сравнения полной, а не рекламной стоимости продукта применим и к другим банковским услугам — подробнее об этом можно прочитать в материале «как выбрать банк, вклад и карту в 2026 году». […]