

Разница между льготной ипотекой под 6% и рыночной под 16-18% годовых на горизонте 20-30 лет составляет не десятки, а сотни тысяч, а часто и миллионы рублей переплаты. При этом с 1 февраля 2026 года правила самой массовой льготной программы — семейной ипотеки — заметно изменились, а рынок рыночной ипотеки постепенно оживает вслед за снижением ключевой ставки Банка России. Разбираем, что реально стоит проверить при выборе программы в 2026 году, помимо самой ставки в рекламном баннере банка.
Какие льготные программы действуют в 2026 году
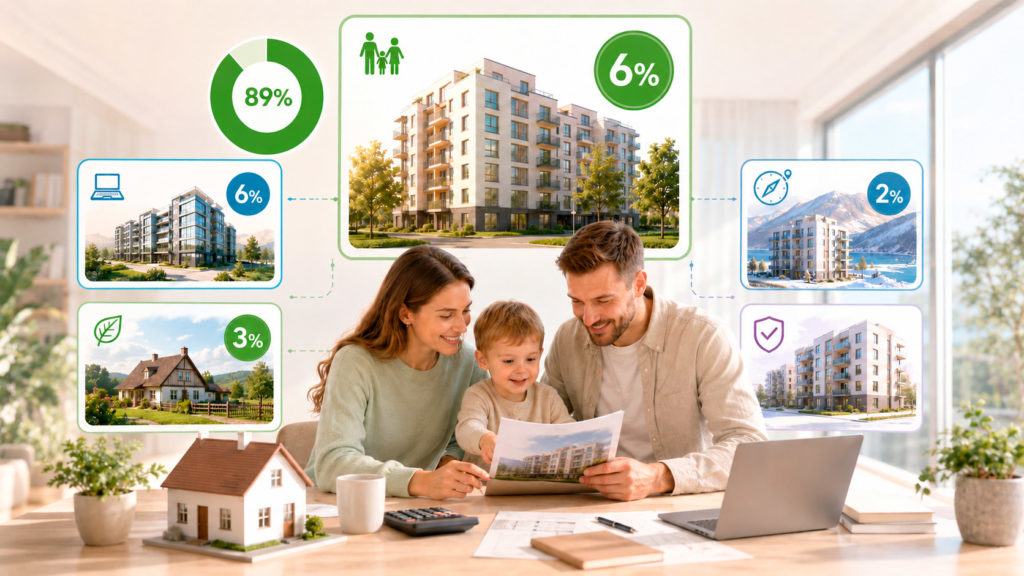
В России параллельно работает несколько государственных программ льготной ипотеки, рассчитанных на разные категории заёмщиков:
Таблица 1. Действующие программы льготной ипотеки в 2026 году
| Программа | Ставка | Кто может получить |
|---|---|---|
| Семейная ипотека | до 6% годовых | Семьи с ребёнком до 6 лет, а также с ребёнком-инвалидом любого возраста; действует до 31 декабря 2030 года |
| IT-ипотека | до 6% годовых | Сотрудники аккредитованных Минцифры ИТ-компаний, использующих налоговую льготу по страховым взносам |
| Сельская ипотека | до 3% годовых | Покупка жилья в сельской местности |
| Дальневосточная и арктическая ипотека | до 2% годовых | Жители соответствующих регионов; в 2026 году программу расширили на вторичное жильё |
| Ипотека для новых регионов, Курской и Белгородской областей | льготные условия | Жители соответствующих территорий |
По данным ДОМ.РФ, семейная ипотека остаётся самой массовой программой господдержки — на неё приходится порядка 89% всех выдаваемых льготных кредитов, что делает изменения именно в её правилах наиболее значимыми для рынка в целом.
Главное изменение 2026 года: одна льготная ипотека на семью
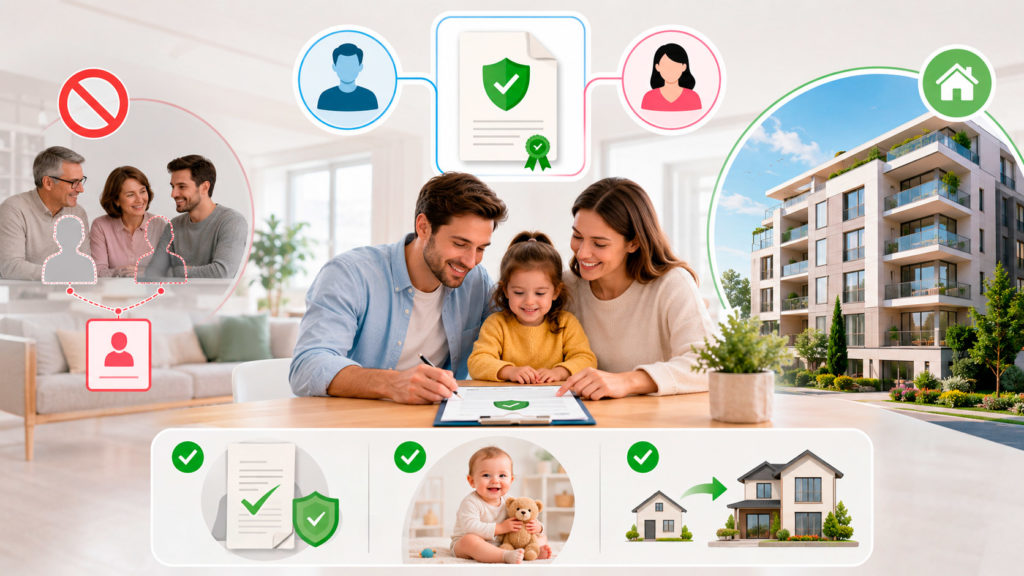
 С 1 февраля 2026 года вступило в силу ключевое ограничение: право на семейную ипотеку теперь закрепляется за домохозяйством как единым целым, а не за каждым из супругов по отдельности. Если раньше муж и жена формально могли оформить два отдельных льготных кредита, то теперь при подаче заявки оба супруга автоматически становятся созаёмщиками по одному кредиту, а повторно взять новую льготную ипотеку семья сможет только при одновременном выполнении нескольких условий: предыдущий льготный кредит должен быть полностью погашен, в семье должен родиться или быть усыновлён ещё один ребёнок после 23 декабря 2023 года, а площадь нового жилья должна превышать площадь предыдущего.
Отдельно ужесточились условия так называемой «донорской ипотеки» — схемы, при которой родственники или знакомые, формально соответствующие условиям программы, выступали созаёмщиками для тех, кто под условия программы не подходил. С 1 февраля 2026 года супруг или супруга «донора» в обязательном порядке включаются в сделку и обязаны подтверждать доход, а сам факт участия в такой сделке лишает донора и его супруга права на собственную семейную ипотеку в будущем — даже если у них появятся собственные дети. По оценке участников рынка, новое правило прицельно направлено против использования льготной ставки для покупки жилья с целью дальнейшей сдачи в аренду или перепродажи, а не для реального улучшения жилищных условий семьи с детьми.
Что происходит с рыночной ипотекой
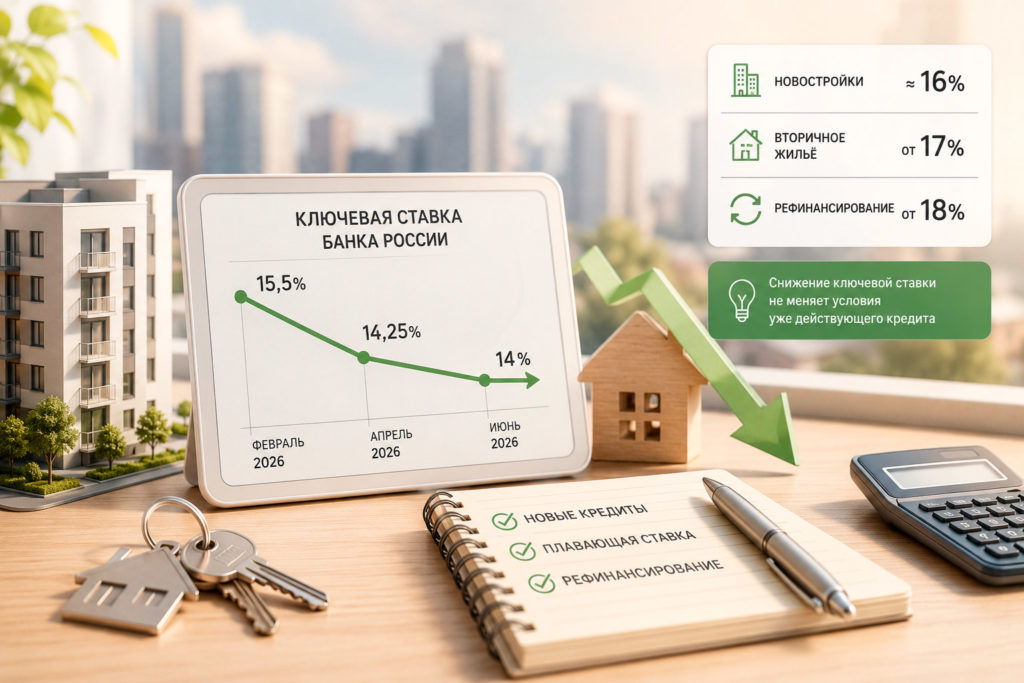
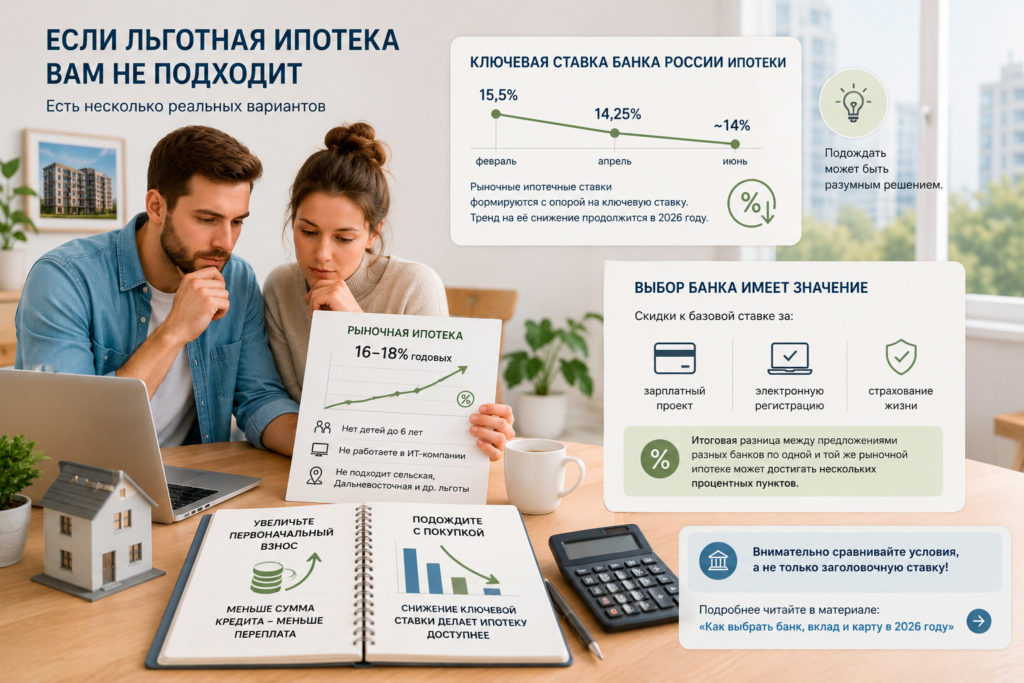
 Параллельно с изменениями в льготных программах на рынке идёт другой процесс — постепенное снижение ключевой ставки Банка России, напрямую влияющей на стоимость обычной, нельготной ипотеки. 13 февраля 2026 года регулятор снизил ключевую ставку до 15,5% годовых, а к середине года, по данным профильных источников, ставка продолжила снижаться — до 14,25%, а затем до 14% годовых. По данным отраслевых обзоров середины 2026 года, средние рыночные ставки по ипотеке составляют около 16% на новостройки, от 17% на вторичное жильё и от 18% на рефинансирование — заметно выше льготных 6%, но ниже пиковых значений, которые фиксировались на рынке ранее.
Важная оговорка, которую подчёркивают финансовые консультанты: снижение ключевой ставки не означает автоматического пересчёта уже действующих ипотечных договоров с фиксированной ставкой — банк не имеет права в одностороннем порядке повысить или понизить процент по уже заключённому договору. Изменения касаются прежде всего новых кредитов и продуктов с плавающей ставкой, где процент изначально привязан к ключевой ставке или другому рыночному индикатору, а также открывают возможности для рефинансирования уже действующих кредитов на новых, более выгодных условиях.
Комбинированная ипотека: способ обойти лимиты льготной программы
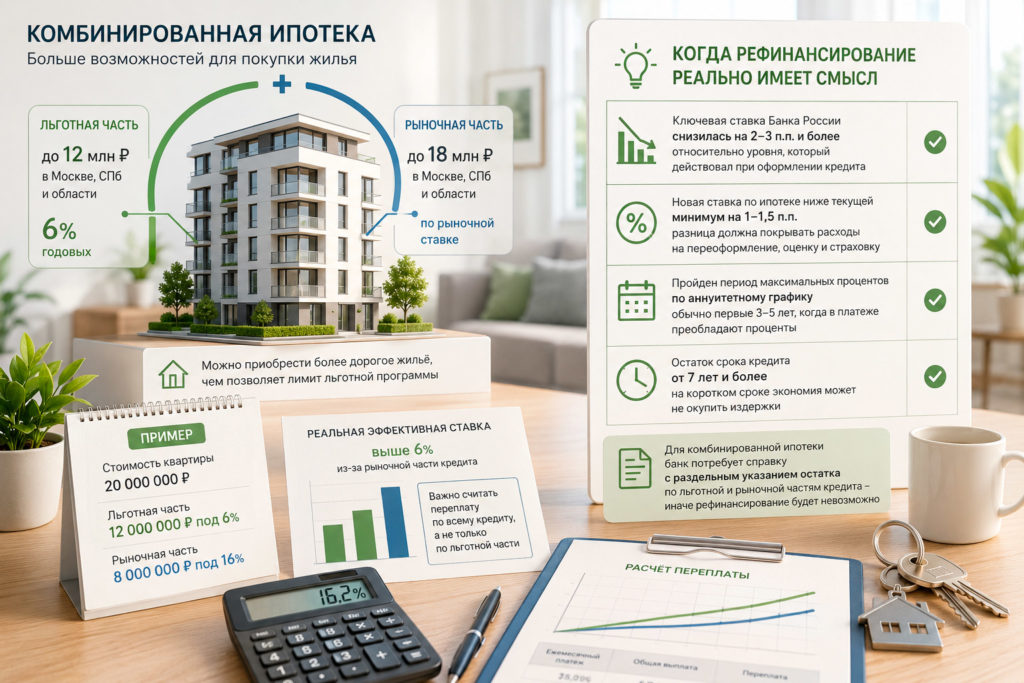
 Для тех, кому нужна сумма выше лимита льготной программы, действует механизм комбинированной ипотеки: заёмщик может получить, например, до 12 млн рублей в Москве, Санкт-Петербурге и области (до 6 млн рублей в других регионах) по льготной ставке 6%, а недостающую до полной стоимости жилья сумму — ещё до 18 млн рублей в столичном регионе или до 9 млн рублей в остальных субъектах — по рыночной ставке того же банка. Такая схема позволяет приобрести более дорогое жильё, чем позволяет чистый лимит льготной программы, но эффективная ставка по всему кредиту оказывается заметно выше базовых 6%, поскольку значительная часть суммы обслуживается по рыночным условиям, — это стоит учитывать при расчёте реальной переплаты, а не ориентироваться только на льготную ставку, указанную в рекламе.
Интересный факт: по данным ДОМ.РФ, семейная ипотека занимает порядка 89% всех выдаваемых кредитов с государственной поддержкой — то есть почти девять из десяти льготных ипотечных кредитов в России в 2026 году выдаются именно по этой программе, а не по остальным пяти программам господдержки вместе взятым.
Когда рефинансирование реально имеет смысл
Отраслевые эксперты сходятся на нескольких условиях, при одновременном выполнении которых рефинансирование ипотеки экономически оправдано:
- ключевая ставка Банка России снизилась на 2-3 процентных пункта и более относительно уровня, который действовал в момент первоначального оформления кредита;
- новая ставка по ипотеке ниже текущей минимум на 1-1,5 процентного пункта — разница должна с запасом покрывать расходы на переоформление сделки, повторную оценку залога и новую страховку;
- пройден период максимальных процентов по аннуитетному графику — обычно первые 3-5 лет обслуживания кредита, когда в структуре ежемесячного платежа преобладают проценты, а не основной долг, из-за чего рефинансирование на самом старте кредита даёт заметно меньший экономический эффект;
- остаток срока кредита составляет от 7 лет и более — на коротком остатке срока экономия от снижения ставки часто не успевает окупить издержки на переоформление сделки.
Отдельная техническая деталь для заёмщиков с комбинированной ипотекой: банк потребует справку с раздельным указанием остатка задолженности по льготной и рыночной частям кредита — без этого разделения оформить рефинансирование только рыночной части будет невозможно.
Кому программа не подходит и что делать в этом случае
 Значительная часть заёмщиков объективно не подходит ни под одну из льготных программ — нет детей до шести лет, не работает в аккредитованной ИТ-компании, не собирается покупать жильё в сельской местности или на Дальнем Востоке. Для этой категории покупателей единственным реалистичным путём остаётся либо рыночная ипотека по ставке 16-18%, либо накопление большего первоначального взноса, чтобы снизить итоговую сумму кредита и, соответственно, размер переплаты. Отдельная практическая опция — подождать с покупкой до дальнейшего снижения ключевой ставки Банка России: поскольку рыночные ипотечные ставки формируются с прямой опорой на ключевую, продолжающийся тренд на её снижение в течение 2026 года постепенно делает рыночную ипотеку менее болезненной альтернативой, хотя и не сопоставимой по выгоде с льготными 6%.
Стоит отдельно упомянуть, что выбор конкретного банка-кредитора при рыночной ипотеке имеет значение не меньшее, чем выбор самой программы: разные банки предлагают разные скидки к базовой ставке за участие в зарплатном проекте, за электронную регистрацию сделки или за оформление страхования жизни, — и итоговая разница между предложениями разных банков по формально одной и той же рыночной ипотеке может достигать нескольких процентных пунктов. Похожая логика внимательного сравнения условий, а не только заголовочной цифры, применима и при выборе банка для повседневных операций в целом.
Что ещё стоит проверить помимо ставки
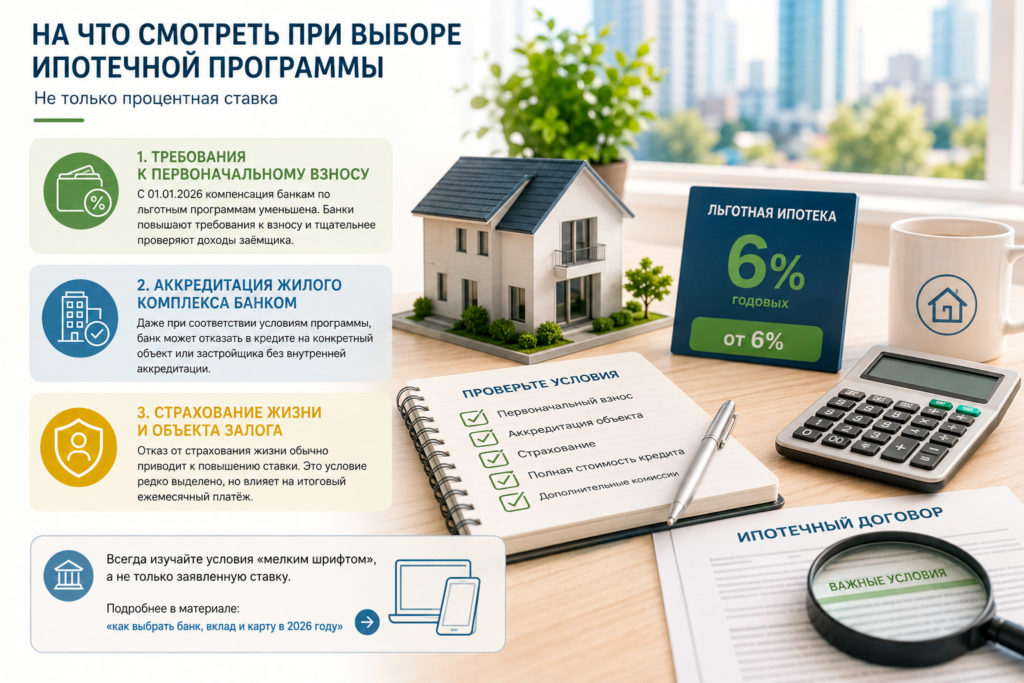
 Помимо самой процентной ставки, при выборе ипотечной программы стоит обратить внимание на несколько параметров, которые редко попадают в заголовок рекламного предложения:
- требования к первоначальному взносу. С 1 января 2026 года государственная компенсация, которую бюджет выплачивает банкам по льготным программам, была уменьшена — это, по прогнозам ДОМ.РФ, ведёт к тому, что банки становятся осторожнее и повышают требования к размеру первоначального взноса, а также тщательнее проверяют доходы заёмщика;
- аккредитация конкретного жилого комплекса банком. Даже при формальном соответствии условиям льготной программы, банк может отказать в кредите на конкретный объект недвижимости, если сам объект или застройщик не прошли внутреннюю аккредитацию;
- страхование жизни и объекта залога. Отказ от добровольного страхования жизни заёмщика обычно приводит к повышению процентной ставки банком — это условие редко указано крупным шрифтом рядом с базовой ставкой программы, но напрямую влияет на итоговый ежемесячный платёж.
Похожая логика проверки условий «мелким шрифтом», а не только заявленной ставки, применима и к другим банковским продуктам — подробнее об этом мы разбирали в материале «как выбрать банк, вклад и карту в 2026 году».
- Можно ли оформить семейную ипотеку без детей? Формально программа рассчитана на семьи с детьми, но на практике существовала лазейка, позволяющая оформить семейную ипотеку без собственных детей через донорские схемы с созаёмщиками. С 1 февраля 2026 года условия таких схем заметно ужесточились: супруг созаёмщика-«донора» теперь обязательно включается в сделку и подтверждает доход, а участие в подобной схеме лишает обоих супругов права на собственную семейную ипотеку в будущем.
- Стоит ли рефинансировать ипотеку сразу после каждого снижения ключевой ставки Банка России? Нет, спешить не стоит — разовое небольшое снижение ставки ЦБ редко покрывает издержки на переоформление кредита. Экономически оправданное решение обычно требует совокупности условий: заметного (на 2-3 процентных пункта и более) снижения ключевой ставки с момента оформления кредита, разницы в предлагаемой ставке от 1-1,5 процентного пункта и достаточного остатка срока кредита — от 7 лет и более.


