

Общий обзор крупнейших банковских катастроф в истории собран в материале «Величайшие крахи в истории банков». История паники 1907 года стоит особняком даже на этом фоне — потому что в её центре не крах одного банка, а фигура частного человека, который на несколько недель фактически заменил собой несуществующий тогда центральный банк целой страны.
Спусковой крючок: неудачная афера с медью
Кризис начался с события, которое поначалу выглядело узкоотраслевой историей. Финансист Фредерик Огастес Хайнце попытался провернуть классическую спекулятивную схему — скупить достаточно акций компании United Copper, чтобы взвинтить цену и заработать на короткой позиции других игроков. Схема провалилась, и United Copper обрушилась, потянув за собой репутацию банков и трастовых компаний, связанных с Хайнце.
Крупнейшей жертвой этой цепочки стала Knickerbocker Trust — третья по величине трастовая компания Нью-Йорка, которая ранее вела дела с Хайнце. Джон Пирпонт Морган, к которому обратились за спасением, изучил положение дел компании и отказал в кредите: Морган посчитал Knickerbocker Trust безнадёжной. Компания не выдержала волны требований вкладчиков о возврате депозитов и рухнула в конце октября 1907 года. Крах третьего по величине траста города подорвал доверие общества к финансовой системе в целом — и паника, которая до этого ограничивалась одной компанией, начала стремительно перекидываться на другие трастовые компании и региональные банки по всей стране.
Морган берёт управление кризисом в свои руки
 В стране на тот момент не существовало центрального банка, который мог бы предоставить рынку экстренную ликвидность, — Федеральная резервная система появится только через шесть лет. Вакуум заполнил 70-летний Джон Пирпонт Морган, на тот момент самый влиятельный частный финансист Америки, хотя и не самый богатый человек страны.
Морган в буквальном смысле собрал крупнейших банкиров Нью-Йорка в своей личной библиотеке и не отпускал их, пока не находилось решение очередной части кризиса. Он заложил значительные суммы собственных средств и убедил других банкиров сделать то же самое, чтобы совместными усилиями обеспечить банковскую систему необходимой ликвидностью. Заявление, которое Морган, обычно избегавший общения с прессой, всё же сделал публично в разгар кризиса, свелось к простой мысли: если люди перестанут забирать деньги из банков, ситуация стабилизируется.
Спасение биржи и города Нью-Йорка
 Кризис не ограничился банками. В критический момент министр финансов США Джордж Кортелью согласился разместить федеральные средства в нью-йоркских банках — редкий по тем временам случай прямого государственного вмешательства без формального механизма для этого. Морган тем временем убедил президентов крупнейших банков города выделить 23 млн долларов Нью-Йоркской фондовой бирже, чтобы предотвратить её досрочное закрытие, — остановка торгов в разгар паники грозила ещё большим обвалом доверия.
А знаете ли вы, что Джон Пирпонт Морган в разгар паники 1907 года в буквальном смысле собирал крупнейших банкиров Нью-Йорка в своей личной библиотеке и не выпускал их оттуда, пока не находилось решение очередной части кризиса, — метод управления кризисом, немыслимый для современного центрального банка, но оказавшийся на тот момент единственным работающим инструментом в отсутствие институциональной альтернативы.
Отдельная линия кризиса развернулась вокруг самого города Нью-Йорка: городские власти сообщили Моргану, что если не удастся привлечь 20-30 млн долларов к 1 ноября 1907 года, город фактически станет неплатёжеспособным. Морган и в этом случае организовал решение, договорившись о необходимом финансировании.
Рокфеллер тоже подключается
 Морган был не единственным крупным игроком, вставшим на защиту системы. Джон Дэвисон Рокфеллер, богатейший человек страны на тот момент, разместил 10 млн долларов на депозите в National City Bank и публично, через агентство Associated Press, заявил о готовности отдать половину личного состояния на поддержание кредитоспособности финансовой системы США. Символическая ценность этого жеста была не меньше практической: два самых влиятельных финансиста страны публично демонстрировали готовность рисковать личными деньгами ради системы, которую государство на тот момент не могло защитить напрямую.
Кризис ещё не был исчерпан полностью: отдельно на грани краха оказалась брокерская компания, использовавшая в качестве залога акции сталелитейной компании Tennessee Coal, Iron and Railroad (TC&I). Морган организовал решение и здесь, договорившись о приобретении TC&I корпорацией U.S. Steel — сделка получила молчаливое одобрение президента Теодора Рузвельта, несмотря на в целом жёсткую антимонопольную политику его администрации, именно потому, что альтернативой было дальнейшее углубление кризиса.
7 ноября: паника закончилась
К 7 ноября 1907 года острая фаза паники была преодолена. Показательно, что решение о завершении кризиса не было формальным государственным актом — это был результат серии частных договорённостей, организованных в основном одним человеком в отсутствие институционального механизма, который мог бы взять на себя эту роль системно.
Показательное совпадение дат: Джон Пирпонт Морган умер в марте 1913 года — в том самом году, когда была создана Федеральная резервная система, институт, окончательно и на постоянной основе взявший на себя ту самую функцию кредитора последней инстанции, которую Моргану пришлось лично исполнять в 1907 году.
Главный урок: рождение Федеральной резервной системы
 Именно это отсутствие институционального механизма и стало главным политическим уроком кризиса 1907 года. Стало очевидно, что полагаться на добрую волю и личные ресурсы отдельных влиятельных банкиров — не рабочая долгосрочная стратегия защиты финансовой системы целой страны. В 1908 году сенатор Нельсон Олдрич возглавил разработку плана по предотвращению подобных кризисов в будущем, и итогом этой многолетней работы стало создание в 1913 году Федеральной резервной системы — центрального банка США, которого не существовало в 1907 году и отсутствие которого едва не обернулось системной катастрофой.
Есть в этой истории и печальное совпадение: сам Джон Пирпонт Морган умер 31 марта 1913 года, отправившись в очередное путешествие, — создатель концепции временного, ситуативного спасения финансовой системы не дожил до того момента, когда эту функцию институционально взяла на себя постоянно действующая структура.
От личного авторитета к институту: как события 1907 года сформировали облик банка
 Роль Моргана в кризисе 1907 года укрепила репутацию его частного банка J.P. Morgan & Co как системообразующего института задолго до того, как это понятие вошло в официальный регуляторный лексикон. Именно эта репутация — способность в критический момент организовать и профинансировать спасение целой финансовой системы — легла в основу влияния банка на десятилетия вперёд, пережив и самого основателя, и последующее разделение бизнеса.
Показательный исторический поворот: после Великой депрессии в 1933 году в США был принят закон Гласса-Стиголла, разделивший коммерческую и инвестиционную банковскую деятельность, — именно отчасти в ответ на слишком большую концентрацию влияния в руках отдельных финансовых домов вроде того, что построил Морган. J.P. Morgan & Co пришлось разделиться на коммерческий банк и отдельную инвестиционную компанию Morgan Stanley. Лишь спустя десятилетия, после отмены соответствующих ограничений в 1999 году и серии слияний, современный JPMorgan Chase в его нынешнем виде объединил разные части этого наследия под одним брендом — тем самым, который Морган сделал синонимом слова «спасение» ещё в 1907 году. Общее устройство современной банковской системы, в которой центральный банк, а не отдельный частный финансист, выступает кредитором последней инстанции, разбираем в более широком контексте в материале «Как банк на самом деле зарабатывает деньги».
Коротко: частые вопросы
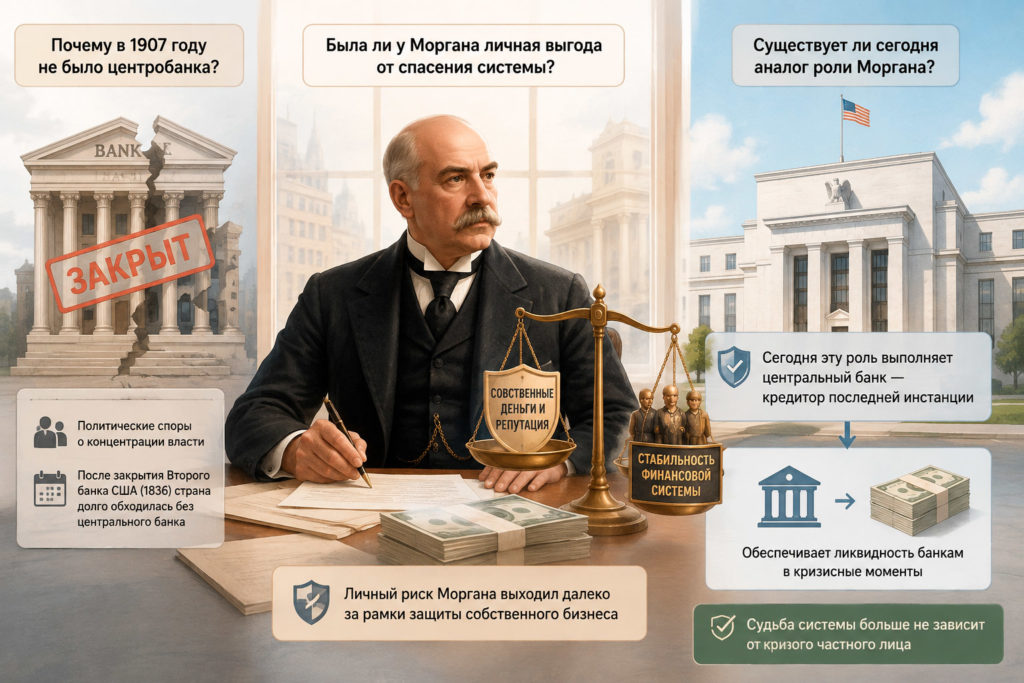
- Была ли у Моргана личная финансовая выгода от спасения системы в 1907 году? Разумеется, стабильная финансовая система была выгодна и самому Моргану как крупнейшему частному банкиру страны, но масштаб личного риска, который он принял на себя, — собственные деньги и репутация, поставленные на кон ради стабилизации системы, — выходил далеко за рамки того, что требовалось для защиты только его собственного бизнеса.
- Почему в 1907 году в США не было центрального банка? Первый и второй Банки Соединённых Штатов в XIX веке создавались и впоследствии закрывались из-за политических споров о концентрации финансовой власти, и после этого страна на протяжении десятилетий обходилась без центрального банка, полагаясь на децентрализованную систему частных банков вплоть до создания ФРС в 1913 году.
- Существует ли сегодня аналог роли, которую сыграл Морган в 1907 году? Да, функционально эту роль сегодня выполняет центральный банк — кредитор последней инстанции, обеспечивающий ликвидность банковской системе именно в кризисные моменты, — то есть современная институциональная система в теории делает невозможной ситуацию, когда судьба всей финансовой системы страны зависит от доброй воли одного частного лица.


