

По данным опроса ВЦИОМ, к июлю 2026 года Ozon Банк обогнал Т-Банк по числу клиентов в России — редкий случай, когда банк, созданный маркетплейсом, а не наоборот, вырывается в лидеры именно на этом показателе. WB Банк, принадлежащий Wildberries, в том же исследовании занял третье место по числу клиентов вместе с Т-Банком. Разбираем, как получилось, что два маркетплейса за считаные годы выстроили банки, конкурирующие с крупнейшими игроками рынка, и зачем им это вообще понадобилось.
Как маркетплейсы стали владельцами банков
Ни Ozon, ни Wildberries не начинали свой банковский бизнес с чистого листа — оба пошли по пути покупки уже существующих, но небольших банков и последующей полной перестройки их под нужды своей экосистемы.
История Ozon Банка началась в 2013 году как Oney Bank — совместное предприятие французской Oney Group (входившей в состав Auchan) и голландской Credit Europe Group. В 2022 году этот банк объединился с «Еком Банком», подконтрольным Ozon, получил универсальную лицензию и был переименован в Ozon Банк.
История WB Банка началась ещё раньше и куда более неожиданно: банк ведёт свою историю с 1990 года, когда был зарегистрирован как коммерческий банк «Адыгея», созданный сельскохозяйственными предприятиями. В 2007 году банк переименовали в «Стандарт-Кредит», а в 2021 году владелица Wildberries Татьяна Бакальчук выкупила 100% его акций, и банк был переименован в WB Банк.
Ozon Банк и WB Банк: похожая цель, разная лицензия
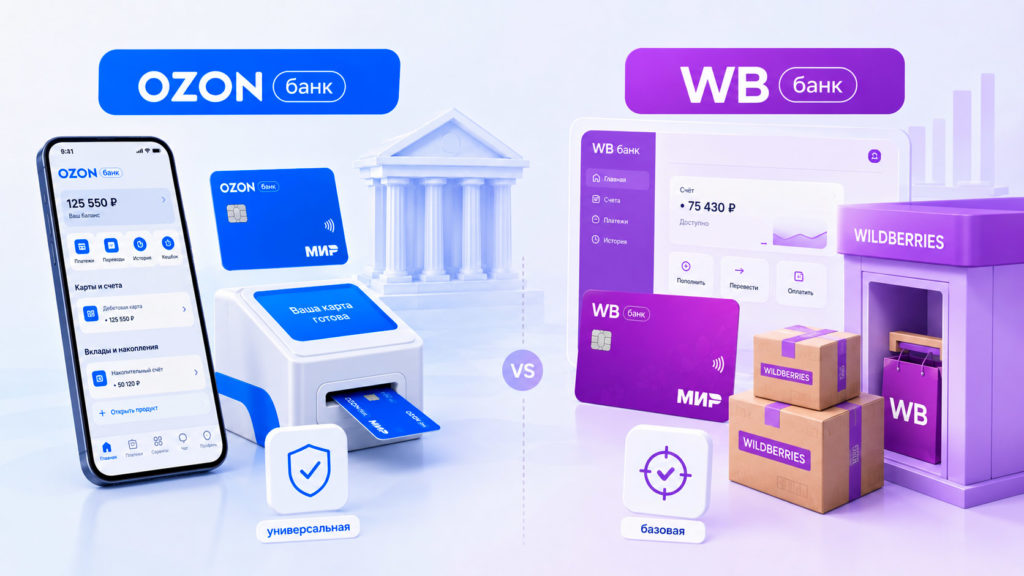
 Таблица 1. Сравнение Ozon Банка и WB Банка
| Параметр | Ozon Банк | WB Банк |
|---|---|---|
| Год перехода под контроль маркетплейса | 2022 (объединение с Еком Банком) | 2021 |
| Тип лицензии | Универсальная | Базовая |
| Активы (на май 2026 года) | 786 млрд ₽ | Существенно меньше (небольшой банк по размеру активов) |
| Место по активам среди банков РФ | 19-е | Не входит в топ крупнейших по активам |
| Место по числу клиентов (ВЦИОМ, июль 2026) | Обошёл Т-Банк | Разделил 3-е место с Т-Банком |
Разница в типе лицензии — не техническая деталь, а принципиальное ограничение возможностей. Универсальная лицензия, которая есть у Ozon Банка, позволяет работать без ограничений по капиталу и открывать счета иностранным клиентам. Базовая лицензия, с которой работает WB Банк, накладывает более строгие ограничения на размер операций с иностранными контрагентами и требует меньшего размера капитала — для банка, который в первую очередь обслуживает внутренний оборот площадки, этого может быть достаточно, но такая лицензия структурно ограничивает потенциал международной экспансии.
Зачем маркетплейсу вообще собственный банк
 Логика создания собственного банка у маркетплейса отличается от мотивации классического финансового института, разобранной в материале «Как банк на самом деле зарабатывает деньги». Для маркетплейса банк — это не столько отдельный центр прибыли, сколько инструмент контроля над всей финансовой инфраструктурой собственной платформы.
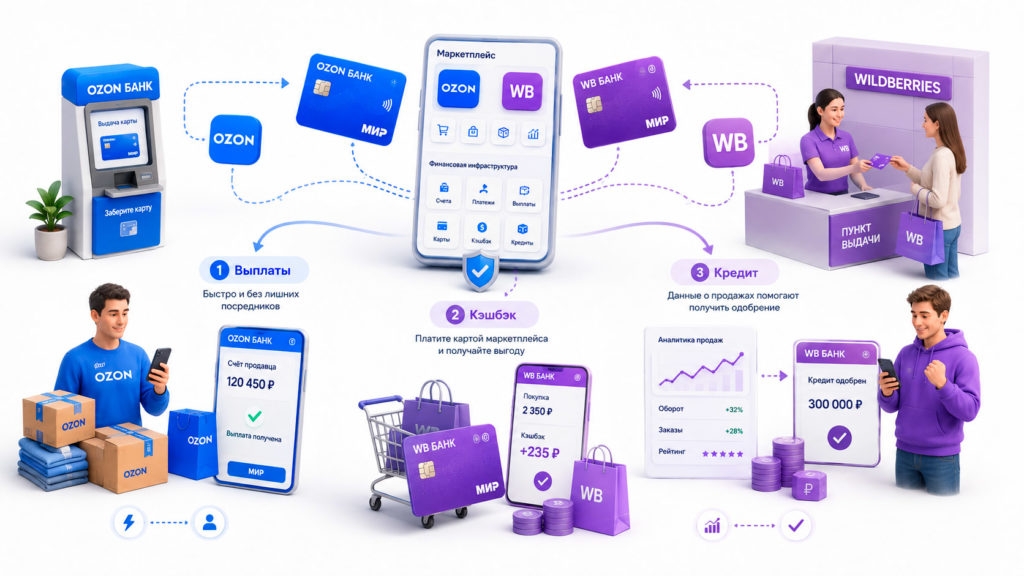
Во-первых, это контроль над расчётами с продавцами. Когда миллионы продавцов получают выплаты за проданные товары через собственный банк площадки, а не через сторонний банк-партнёр, маркетплейс не платит внешние комиссии за проведение этих платежей и может предлагать продавцам более быстрые выплаты как конкурентное преимущество. Во-вторых, это программа лояльности покупателей: собственный банк позволяет платформе предлагать кэшбэк и скидки при оплате собственной картой напрямую из своей же экономики, а не разделять эту выгоду со сторонним банком-эмитентом. В-третьих, это кредитование продавцов и покупателей на основе данных, которых нет у внешнего банка, — маркетплейс лучше любого стороннего банка видит реальную выручку и оборачиваемость конкретного продавца, что упрощает решение о выдаче кредита на развитие бизнеса.
На практике это выражается в конкретных продуктах: Ozon Банк выпускает собственные дебетовые и кредитные карты с повышенным кэшбэком за покупки на площадке, устанавливает банкоматы, способные сразу выдавать дебетовые карты без обращения в отделение, и предлагает продавцам расчётные счета с более быстрым выводом выручки. WB Банк работает преимущественно как дистанционный онлайн-банк, выдавая карты через пункты выдачи заказов Wildberries — то есть встраивает получение банковской карты в уже существующий физический маршрут, по которому и так регулярно ходит покупатель площадки за своими заказами.
Санкционный контекст: не только внутренняя история
 У Ozon Банка есть и менее приятная часть биографии, прямо связанная с международным контекстом: в июле 2025 года банк был включён в санкционный список Евросоюза, а в октябре 2025 года — в санкционный список Швейцарии, что запрещает европейским и швейцарским финансовым организациям проводить с ним операции. Это часть более широкой картины ограничений, с которой работает вся российская банковская система, а не специфическая проблема именно этого банка.
Что это значит для продавцов и покупателей
Практический эффект этой модели ощущают прежде всего продавцы на площадках: расчёты внутри экосистемы происходят быстрее и часто дешевле, чем через классическую банковскую инфраструктуру, а кредитные продукты для бизнеса на маркетплейсе нередко доступнее, чем в обычном банке, именно благодаря данным о реальных продажах, которых нет у внешнего кредитора. Для рядового покупателя эффект более сдержанный — это, как правило, дополнительный кэшбэк и удобство единого приложения, а не принципиально иной набор банковских услуг.
А знаете ли вы, что WB Банк, один из лидеров по числу клиентов среди всех банков России в 2026 году, ведёт свою историю с 1990 года и был изначально создан не как финтех-стартап, а как обычный региональный коммерческий банк «Адыгея», учреждённый сельскохозяйственными предприятиями, — и лишь спустя более 30 лет и два переименования оказался в собственности владелицы Wildberries.
Похожая логика встраивания банковских функций в нефинансовую платформу отражает более широкий тренд технологической трансформации, о котором подробно рассказываем в материале «почему банки превращаются в IT-компании» — только там классические банки движутся в сторону технологических экосистем, а здесь технологические платформы движутся в сторону банковских услуг, то есть навстречу друг другу с разных сторон.
Не только успех: трудности роста банков при маркетплейсах
 Быстрый рост банка маркетплейса сопровождается и типичными трудностями молодого финансового бизнеса, о которых стоит упомянуть для полноты картины. У Ozon Банка, например, в 2021 году убыток составил 196 млн рублей — обычная история для банка, который активно инвестирует в рост клиентской базы и инфраструктуры быстрее, чем успевает выйти на устойчивую прибыльность. Были и репутационные инциденты: в 2024 году сотрудник Ozon Банка был осуждён за продажу персональных данных клиентов за криптовалюту — случай, который наглядно показывает, что банк маркетплейса сталкивается с теми же рисками внутреннего мошенничества и защиты данных, что и любой классический банк, несмотря на технологичный имидж.
Прежде чем Ozon получил контроль над своим банком напрямую, актив успел сменить несколько владельцев: сначала его продал французский Auchan, затем он на время оказался у Совкомбанка, и лишь потом перешёл под контроль Ozon через объединение с Еком Банком. Эта цепочка сделок — типичный путь для банка, который несколько раз переходит из рук в руки, прежде чем найти стратегического владельца, готового вложиться в его долгосрочное развитие именно как часть более крупной экосистемы.
Коротко: частые вопросы
- Застрахованы ли деньги на счетах в Ozon Банке и WB Банке так же, как в обычном банке? Да: оба банка участвуют в системе обязательного страхования вкладов на общих основаниях, и в случае отзыва лицензии вкладчики получают компенсацию по тем же правилам, что и клиенты любого другого российского банка.
- Может ли WB Банк со временем получить универсальную лицензию, как Ozon Банк? Технически да, если банк примет решение нарастить капитал до требуемого уровня и пройдёт соответствующую процедуру в Банке России, но на данный момент банк работает именно с базовой лицензией, что отражает его текущую стратегию фокуса на внутренней экосистеме, а не на международной экспансии.
- Правда ли, что банк маркетплейса выгоднее для продавца, чем обычный банк? Не универсально: выгода обычно проявляется в скорости расчётов и доступе к кредитованию на основе данных о продажах, но по отдельным продуктам — например, ставкам по обычному расчётному счёту — условия стоит сравнивать индивидуально, а не считать банк маркетплейса автоматически более выгодным.


