

Общая логика того, как банк зарабатывает и почему растущие операционные расходы — предмет пристального внимания инвесторов, разобрана в материале «Как банк на самом деле зарабатывает деньги». Сокращение расходов на персонал отделений — одна из очевидных статей экономии, поэтому формулировка «отделение без сотрудников» регулярно всплывает в пресс-релизах банков. Разбираем, что за ней реально стоит.
Опрос ВТБ: готовность есть, доверия пока нет
Самое показательное подтверждённое исследование на эту тему — опрос ВТБ, проведённый в 2026 году: 80% клиентов заявили, что готовы воспользоваться помощью человекоподобного робота в отделении банка. Цифра выглядит впечатляюще и на первый взгляд подтверждает готовность рынка к полной автоматизации физических точек обслуживания.
Но тот же опрос показывает и куда более сдержанную картину, если разбить готовность по типу операций. Доверить роботу оформление кредита или ипотеки готова лишь треть опрошенных — 34%. Урегулирование жалоб и споров робот готовы доверить 47% клиентов. Разрыв между общей готовностью попробовать технологию (80%) и готовностью доверить ей конкретное серьёзное решение (34-47%) — и есть главный практический вывод: клиенты готовы к роботу для рутинных операций, но не для решений, где на кону деньги и юридические обязательства.
Что банки сами говорят о будущем отделений
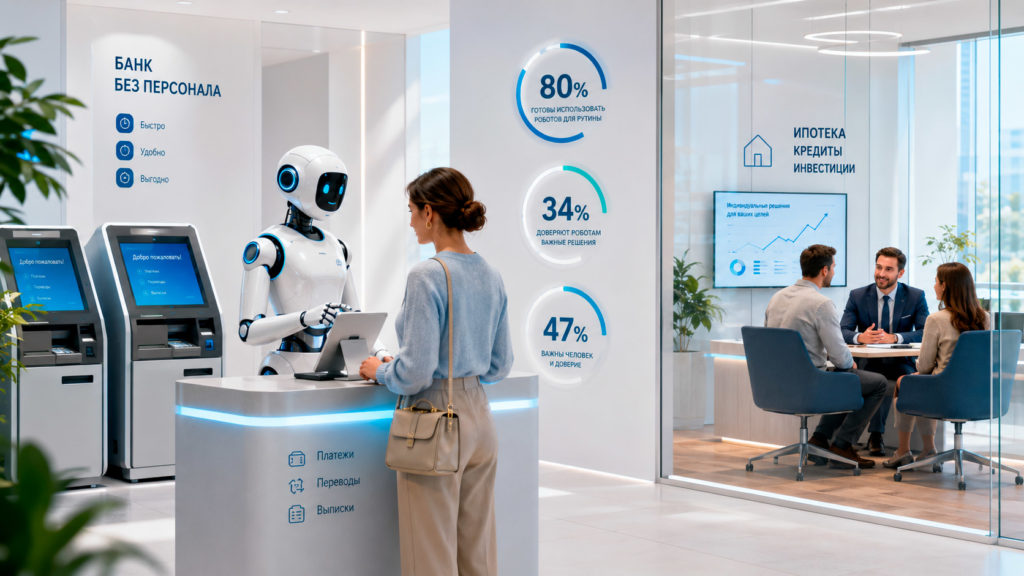 Показательно, что даже сами банки не сходятся во мнениях по поводу того, исчезнут ли отделения полностью. Позиция ВТБ по этому вопросу однозначна: отделения будут нужны всегда, потому что для продажи сложных банковских продуктов вроде ипотеки всегда будет требоваться личная профессиональная консультация — именно тот сценарий, где, согласно собственному же опросу банка, доверие к роботам ниже всего.
А знаете ли вы, что в опросе ВТБ 2026 года разрыв между общей готовностью клиентов взаимодействовать с человекоподобным роботом в банке (80%) и готовностью доверить ему оформление ипотеки (34%) составляет 46 процентных пунктов — это наглядно показывает, что технологическая новизна и финансовое доверие для клиента банка — совершенно разные вещи.
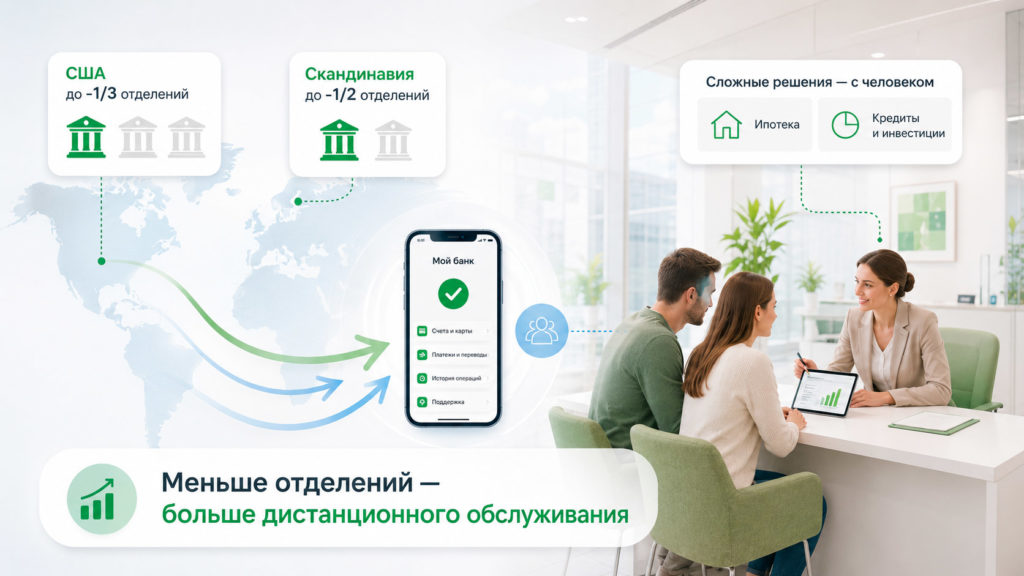
Другие банки формулируют цель иначе — не «избавиться от отделений», а «обслуживать больше клиентов без увеличения числа отделений». Например, Райффайзенбанк описывал свою стратегию именно так: создавать технологичные процессы, которые снимают зависимость клиента от физического присутствия банка в его городе, не отказываясь от отделений полностью там, где они нужны для сложных консультаций.
Что уже реально работает без участия сотрудника — но это не отделение
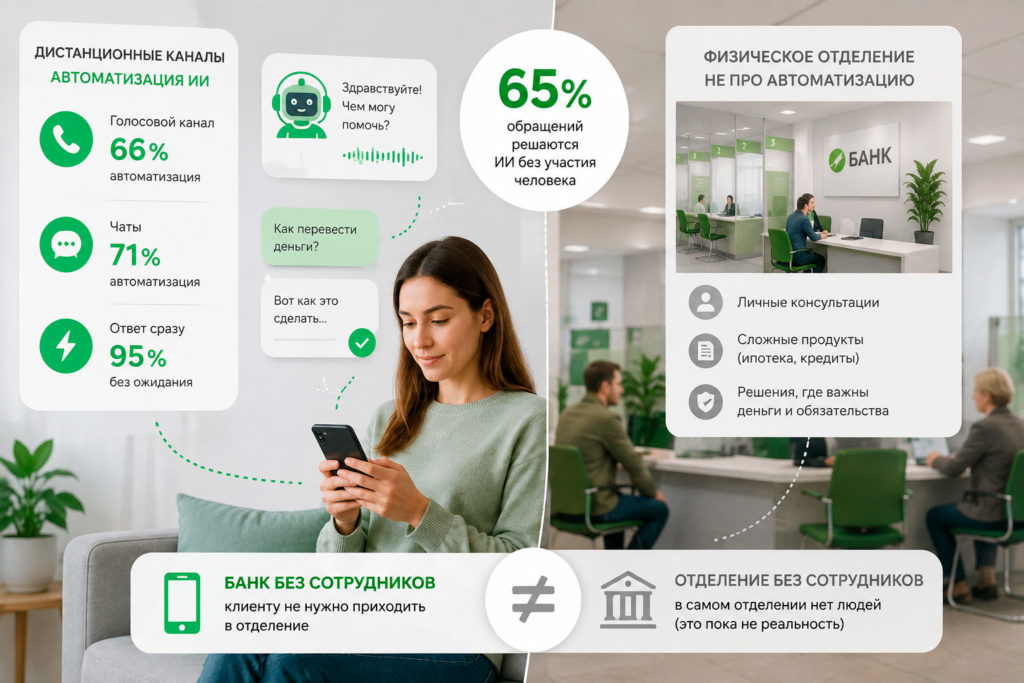
 Здесь важно не путать два разных явления. Реальная, подтверждённая цифрами автоматизация в 2026 году происходит в первую очередь не в физических отделениях, а в дистанционных каналах обслуживания. У Сбербанка в I квартале 2026 года 65% обращений клиентов в голосовых и текстовых каналах решались с помощью искусственного интеллекта без участия человека — в голосовом канале уровень автоматизации достиг 66%, в чатах — 71%, а 95% обратившихся получают ответ сразу же, без ожидания. Это внушительная и реальная автоматизация, но она касается контакт-центра и приложения, а не физического отделения с посетителями.
Иными словами, «банк без сотрудников» в 2026 году — это в первую очередь про то, что клиенту всё реже нужно физически приходить в отделение, а не про то, что в самом отделении сотрудников заменили роботами. Это существенная разница между двумя формулировками, которые в маркетинговых материалах банков нередко смешивают. Общая картина применения ИИ в банковском обслуживании разобрана в материале «Банк без сотрудников: как ИИ меняет банковское обслуживание изнутри».
Экономика вопроса: почему банкам вообще выгодно сокращать сеть
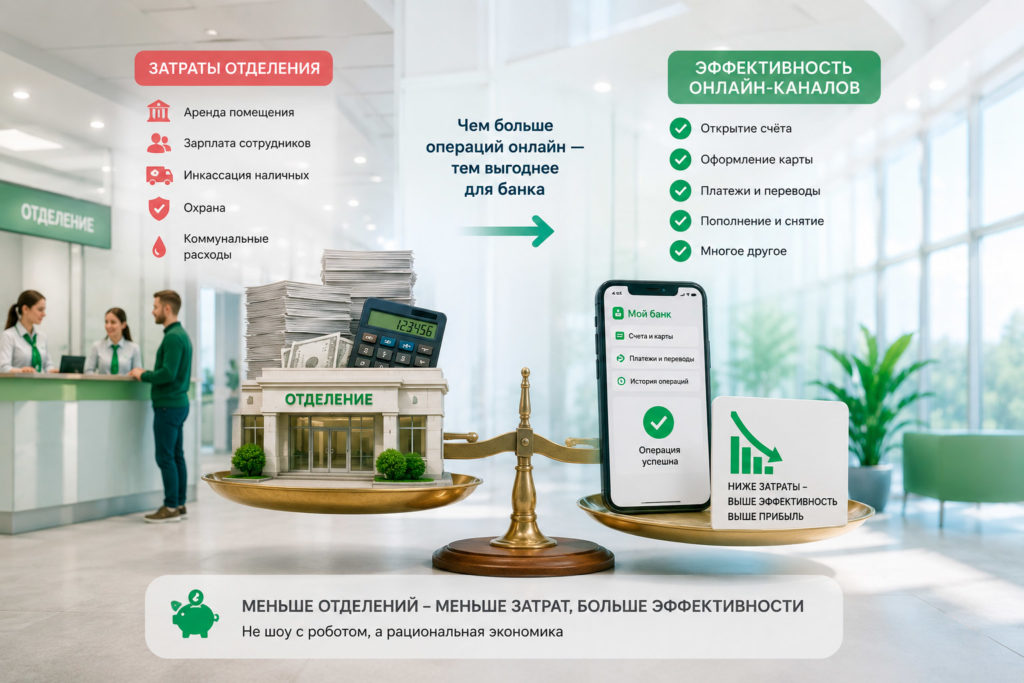
 За разговорами о технологиях стоит вполне приземлённая финансовая логика. Содержание физического отделения — это аренда или содержание помещения, зарплата сотрудников, инкассация наличных, охрана и коммунальные расходы, которые не зависят от того, сколько именно клиентов физически зашло в этот день. Если значительная часть операций, ради которых раньше требовался визит в отделение — открытие счёта, оформление карты, простые платежи, — теперь доступна через приложение, содержание отделения с прежней штатной численностью становится экономически менее оправданным при том же уровне выручки.
Именно поэтому для банка более рациональной стратегией часто оказывается не превращение оставшегося отделения в шоу с роботом, а простое сокращение числа точек и штата в каждой из них — менее эффектно с точки зрения пресс-релиза, но эффективнее с точки зрения баланса.
Международный контекст: сокращение сети, а не роботизация
 Похожий процесс идёт и за рубежом, но там он тоже описывается точнее как сокращение количества отделений, а не их замена роботизированными аналогами. По оценке PwC, в ближайшее десятилетие в США может закрыться каждое третье отделение банка, а в странах Скандинавии — вплоть до каждого второго. Причина та же, что и в России: рост доли операций, которые клиент совершает удалённо через приложение, снижает физическую посещаемость отделений и делает часть сети экономически нецелесообразной, — но закрытие отделения означает, что клиенты в этой локации переходят на дистанционное обслуживание, а не то, что там теперь работает робот вместо человека.
Так за чем в итоге стоит формулировка «банк без сотрудников»
Если сопоставить все эти данные, картина получается более приземлённой, чем яркие пресс-релизы о роботах на ресепшене. Реальный тренд 2026 года — это сокращение числа физических отделений и рост доли операций, автоматизированных в дистанционных каналах, а не массовая замена живых сотрудников человекоподобными роботами непосредственно в оставшихся отделениях. Опрос ВТБ прямо показывает: там, где на кону серьёзные решения — кредит, ипотека, — клиенты пока сами не готовы довериться исключительно роботу, и банки, судя по всему, разделяют эту осторожность.
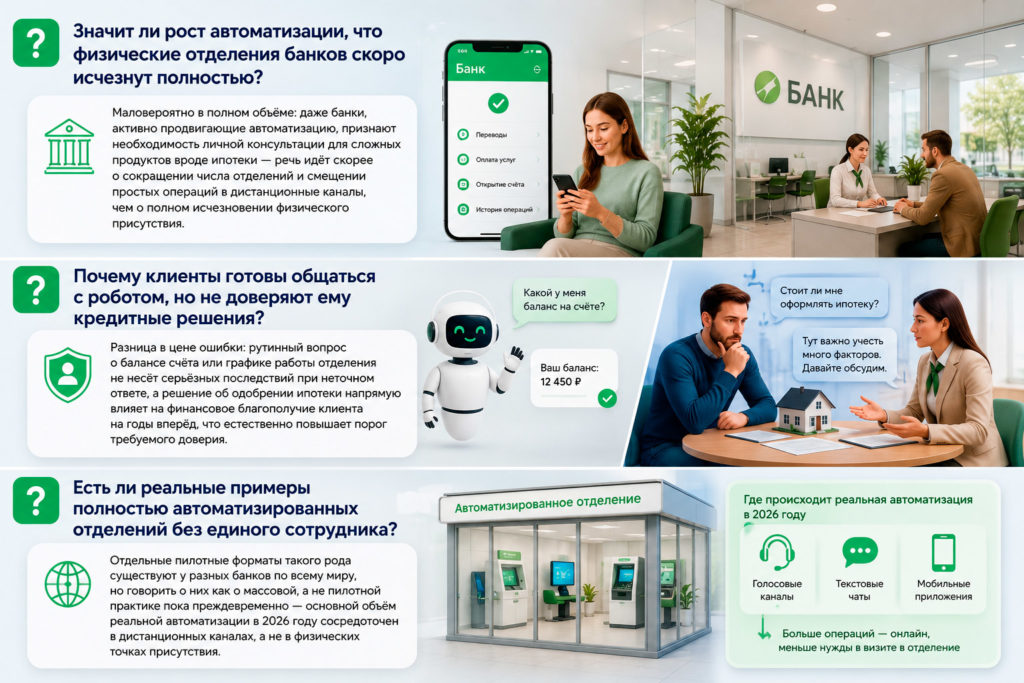
- Значит ли рост автоматизации, что физические отделения банков скоро исчезнут полностью? Маловероятно в полном объёме: даже банки, активно продвигающие автоматизацию, признают необходимость личной консультации для сложных продуктов вроде ипотеки — речь идёт скорее о сокращении числа отделений и смещении простых операций в дистанционные каналы, чем о полном исчезновении физического присутствия.
- Почему клиенты готовы общаться с роботом, но не доверяют ему кредитные решения? Разница в цене ошибки: рутинный вопрос о балансе счёта или графике работы отделения не несёт серьёзных последствий при неточном ответе, а решение об одобрении ипотеки напрямую влияет на финансовое благополучие клиента на годы вперёд, что естественно повышает порог требуемого доверия.
- Есть ли реальные примеры полностью автоматизированных отделений без единого сотрудника? Отдельные пилотные форматы такого рода существуют у разных банков по всему миру, но говорить о них как о массовой, а не пилотной практике пока преждевременно — основной объём реальной автоматизации в 2026 году сосредоточен в дистанционных каналах, а не в физических точках присутствия.


