

Общее место Credit Suisse среди крупнейших банковских катастроф разобрано в материале «Величайшие крахи в истории банков». Но именно эта история интереснее остальных тем, что у неё не было единого триггера — это редкий случай краха, вызванного не одним катастрофическим решением, а многолетней цепочкой скандалов, каждый из которых сам по себе не был смертельным.
Годы репутационных проблем задолго до финала
К началу 2020-х Credit Suisse уже успел собрать внушительный список скандалов, географически охватывающий едва ли не весь мир: отмывание денег для японских преступных группировок и болгарских наркоторговцев, коррупционные схемы в Мозамбике, уклонение от налогов в США, слежка за собственными бывшими сотрудниками в Швейцарии. В феврале 2020 года эта последняя история — использование частных детективов для слежки за бывшим топ-менеджером — стоила поста генеральному директору банка Тиджану Тиаму.
Показательный штрих к общей картине: чтобы навести порядок в корпоративной культуре банка, Credit Suisse в 2021 году пригласил на пост председателя совета директоров бывшего главу Lloyds Banking Group Антонио Орта-Осорио. Уже в январе 2022 года он был вынужден уйти в отставку — после того как сам дважды нарушил ковидные ограничения, которые сам же публично защищал.
2021 год: Greensill и Archegos почти одновременно
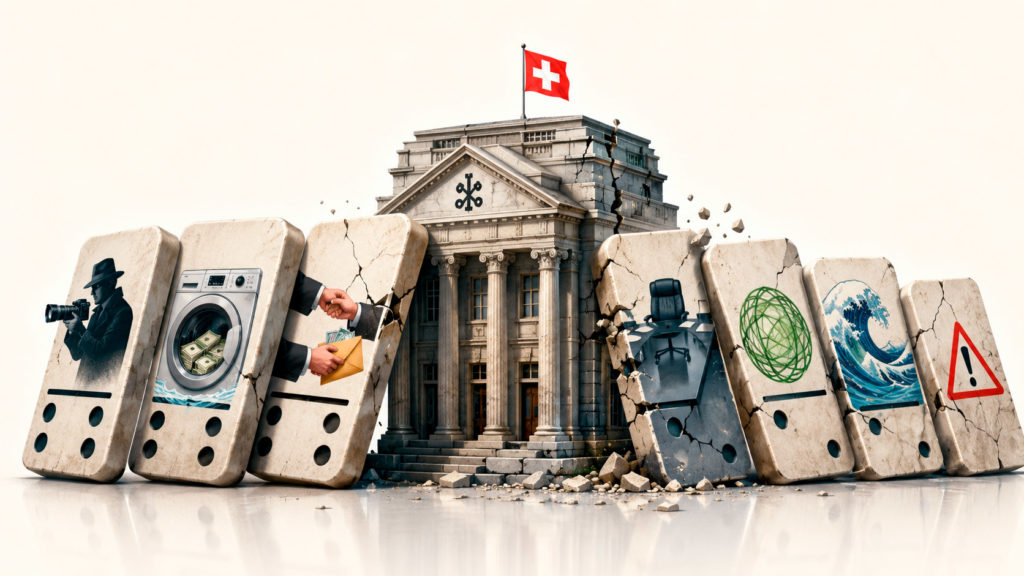 Настоящий перелом случился весной 2021 года, когда на банк одна за другой обрушились сразу две катастрофы. В марте рухнула Greensill Capital, британская финансовая компания, через которую Credit Suisse предлагал клиентам инвестиционные фонды объёмом около 10 млрд долларов — большую часть этих денег клиенты банка так и не смогли полностью вернуть. Швейцарский регулятор FINMA впоследствии пришёл к выводу, что банк «серьёзно нарушил свои надзорные обязательства» при работе с этим продуктом.
Всего через несколько недель, в апреле 2021 года, случился крах фонда Archegos Capital Management — и на этот раз удар оказался ещё болезненнее: Credit Suisse потерял 5,5 млрд долларов, крупнейший разовый торговый убыток в истории банка. Показательно, что через ту же самую позицию Archegos прошли и другие крупные банки, но именно Credit Suisse понёс потери значительно крупнее конкурентов — швейцарский регулятор позже установил, что банк проигнорировал более сотни тревожных сигналов о рисках этой позиции, продолжая гнаться за прибылью. Механику вопроса, кто в подобной схеме физически хранит и контролирует активы клиента через инфраструктуру крупного банка, разбираем в материале «prime brokerage: кто хранит деньги брокеров».
Октябрь 2022: банк формально устоял, но потерял доверие
 К осени 2022 года цепочка скандалов и убытков сделала Credit Suisse уязвимым к любому негативному инфоповоду — и таким поводом стали обычные слухи. В октябре 2022 года по социальным сетям начали распространяться сообщения о возможных проблемах с платёжеспособностью банка. Формально банк оставался платёжеспособным на протяжении всего квартала, но сама скорость реакции клиентов оказалась разрушительной: только за октябрь клиенты вывели около 138 млрд швейцарских франков депозитов, а за весь четвёртый квартал 2022 года отток капитала из подразделения управления состояниями — той самой части бизнеса, на которой строилась вся стратегическая ценность банка, — составил 111 млрд франков.
А знаете ли вы, что швейцарский регулятор в своём расследовании обвинил Credit Suisse в игнорировании более сотни отдельных тревожных сигналов о рисках позиции Archegos Capital Management ещё до того, как крах этого фонда обошёлся банку в 5,5 млрд долларов, — то есть проблему теоретически можно было заметить заранее, но система внутреннего контроля банка попросту не сработала.
Этот эпизод стал переломным именно потому, что показал: банк может быть формально устойчивым по нормативам капитала и при этом полностью потерять то единственное, на чём держится любой банк, работающий с состоятельными клиентами, — их доверие.
14 марта 2023 года: последний тревожный сигнал
Финал приблизился стремительно. 14 марта 2023 года, на фоне и без того нервных настроений на рынке после краха Silicon Valley Bank в США несколькими днями ранее, Credit Suisse объявил, что обнаружил «существенные недостатки» в собственной финансовой отчётности за 2021 и 2022 годы. Для банка, и без того находящегося под пристальным наблюдением рынка после многолетней цепочки проблем, подобное признание стало последней каплей.
В первом квартале 2023 года, по данным последнего опубликованного отчёта банка, отток чистых активов клиентов составил 61 млрд франков, а объём депозитов сократился ещё на 67 млрд франков — паника, начавшаяся в октябре 2022 года, к этому моменту уже не останавливалась, а лишь ненадолго замедлялась.
19 марта: сделка за выходные
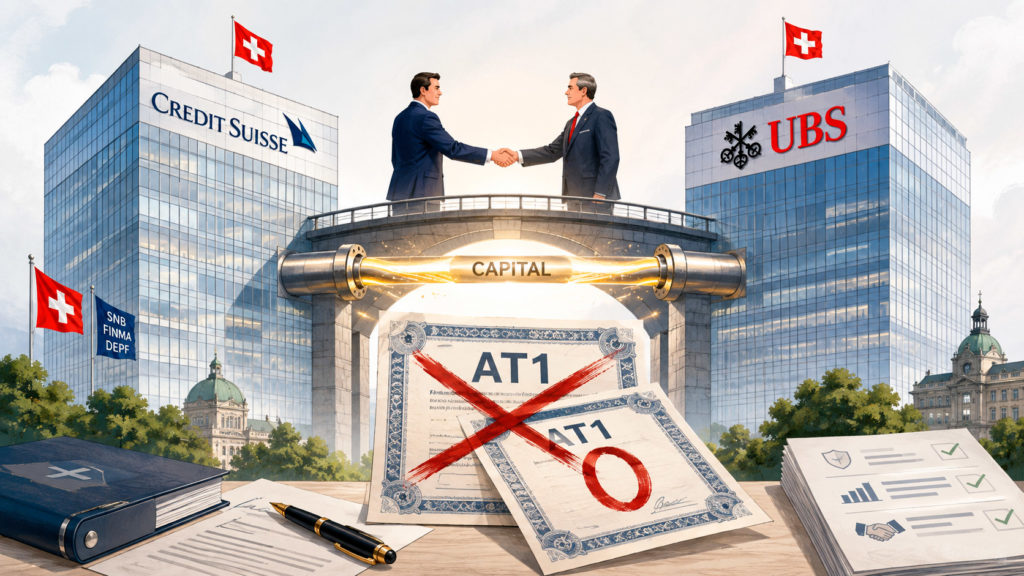 Развязка наступила стремительно. В выходные 18-19 марта 2023 года швейцарские власти организовали экстренное поглощение Credit Suisse крупнейшим конкурентом — банком UBS. Сумма сделки составила около 3 млрд швейцарских франков (порядка 3,2 млрд долларов) — примерно на 60% ниже рыночной капитализации Credit Suisse на момент объявления. Центральный банк Швейцарии предоставил на сделку кредитную линию в 100 млрд франков, а держатели облигаций Credit Suisse определённого типа (AT1) на сумму 16 млрд франков были полностью списаны — редкое и крайне спорное решение, поставившее держателей облигаций в худшее положение, чем акционеров банка, что обычно противоречит классической иерархии требований при банкротстве.
Почему списание облигаций AT1 стало отдельным скандалом
Решение списать облигации AT1 на 16 млрд франков заслуживает отдельного объяснения, потому что оно перевернуло привычную для инвесторов иерархию рисков. Облигации типа AT1 (Additional Tier 1) — это специальный вид долгового инструмента, который банки выпускают для пополнения капитала и который по своей конструкции может быть списан регулятором в кризисной ситуации, чтобы избежать использования денег налогоплательщиков для спасения банка. Инвесторы, покупавшие такие облигации, соглашались на этот риск в обмен на более высокую доходность по сравнению с обычными облигациями.
Показательное сравнение: за один только октябрь 2022 года клиенты Credit Suisse вывели около 138 млрд швейцарских франков депозитов — это больше, чем весь объём сделки по продаже банка UBS всего пятью месяцами позже, что наглядно показывает, насколько стремительно паника вкладчиков способна обесценить даже крупнейший финансовый институт.
Проблема в том, что по классической иерархии требований при банкротстве держатели облигаций почти всегда должны получить хоть что-то раньше акционеров, а акции — самый рискованный инструмент, который обесценивается первым. В случае Credit Suisse швейцарский регулятор в рамках конкретных условий выпуска именно этих бумаг списал держателей AT1 до нуля, при этом акционеры банка формально получили хоть какую-то компенсацию через акции UBS по сделке обмена. Это разожгло волну судебных исков от держателей облигаций по всему миру и заставило другие юрисдикции — включая Евросоюз и Великобританию — публично заявить, что в их правовых системах подобной инверсии очерёдности выплат не произойдёт, чтобы успокоить рынок облигаций AT1 других банков.
Уроки: почему совокупность скандалов страшнее одного крупного
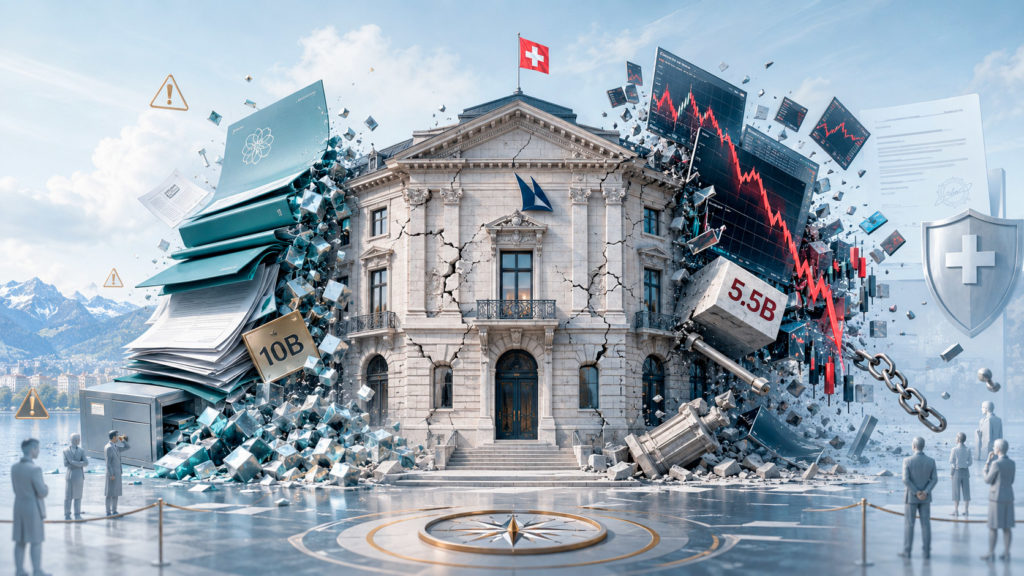 Ключевой вывод из истории Credit Suisse отличается от вывода, который можно сделать из краха Lehman Brothers или Silicon Valley Bank: там был один конкретный, идентифицируемый провал. У Credit Suisse ни один отдельный скандал не был бы фатальным сам по себе — банк успешно пережил бы и слежку за сотрудником, и мозамбикскую историю, и даже потери на Archegos, если бы это были единичные эпизоды на фоне в остальном безупречной репутации. Смертельной для банка стала именно повторяемость: рынок и клиенты усвоили закономерность, что один и тот же институт снова и снова производит один и тот же тип провала — провала в управлении рисками и корпоративном контроле, — и каждое новое событие лишь подтверждало уже сложившееся у рынка ожидание, а не воспринималось как случайность.
Коротко: частые вопросы
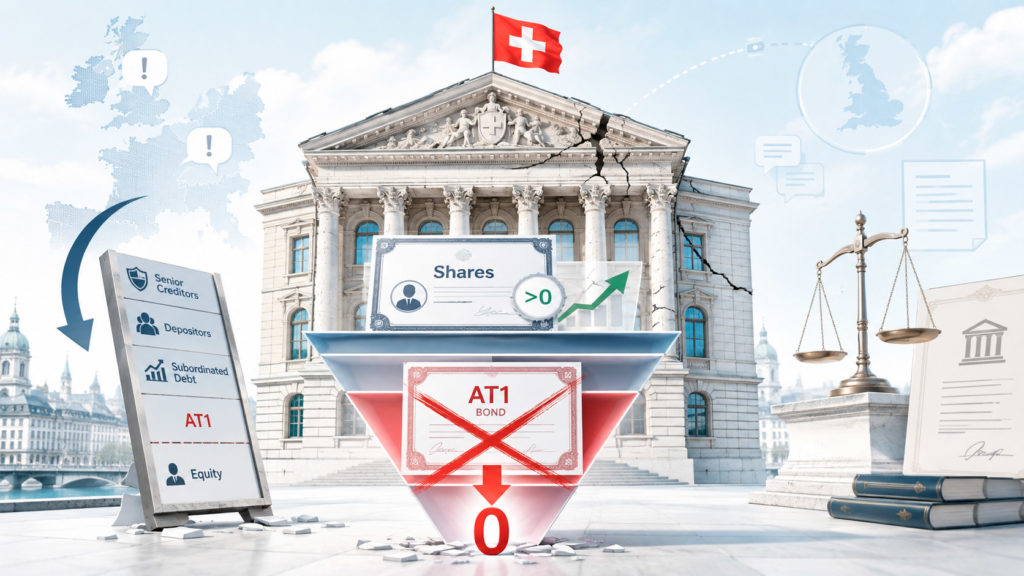
- Почему держатели облигаций Credit Suisse потеряли больше, чем акционеры банка? Это стало возможным из-за специфических условий конкретного типа облигаций (AT1), которые по своим условиям могут быть списаны регулятором в кризисной ситуации даже раньше акций, — решение вызвало серьёзные споры на рынке именно потому, что противоречило привычной практике, где акционеры обычно теряют деньги в первую очередь.
- Мог ли Credit Suisse избежать краха, если бы не крах Silicon Valley Bank в США несколькими днями ранее? Крах SVB сыграл роль катализатора, резко обостившего и без того нервные настроения рынка относительно устойчивости банков, но фундаментальные проблемы Credit Suisse — отток капитала и недоверие клиентов — были заметны и без этого внешнего триггера уже с октября 2022 года.
- Что стало с сотрудниками и клиентами Credit Suisse после сделки? Банк UBS в рамках интеграции существенно сократил персонал объединённой структуры и постепенно сворачивает бренд Credit Suisse, а клиентские счета и активы были переведены под управление UBS в рамках стандартных процедур слияния финансовых организаций.



4 комментария
[…] Похожая логика множественного провала независимого контроля, а не единичной ошибки одного человека, прослеживается и в других крупных банковских крахах новейшей истории — подробнее о том, как эта модель сработала применительно к куда более крупному и старому финансовому институту, можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей». […]
[…] Похожий структурный урок — о том, как одна необычная, нетипичная для остальной отрасли бизнес-модель способна довести до полного краха институт, который формально не имел проблем с качеством собственных активов, — прослеживается и в некоторых более поздних банковских кризисах, хотя конкретные причины у каждого случая свои. Подробнее о том, как похожий, но во многом отличающийся сценарий разыгрался с куда более старым и крупным европейским банком спустя полтора десятилетия, можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей». […]
[…] Именно эта архитектурная особенность серьёзно осложнила действия ЕЦБ во время европейского долгового кризиса начала 2010-х годов: когда отдельные страны еврозоны — в первую очередь Греция — столкнулись с риском суверенного дефолта, ЕЦБ пришлось выйти далеко за рамки своей традиционной роли и начать покупать государственные облигации проблемных стран на открытом рынке, хотя подобные операции прямо не были предусмотрены изначальным мандатом банка и вызвали серьёзные споры о границах его полномочий. Отсутствие единого фискального союза также затрудняет и роль ЕЦБ как потенциального кредитора последней инстанции применительно к целым государствам — функцию, которую национальный центробанк обычно способен выполнять для собственного правительства значительно проще, чем наднациональный институт для группы суверенных государств с разной бюджетной дисциплиной. Похожая структурная уязвимость, хотя и на уровне отдельного банка, а не целой валютной зоны, проявилась и в истории куда более узкого, но показательного кризиса одного из крупнейших европейских финансовых институтов — подробнее об этом можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей». […]
[…] оптового фондирования, можно прочитать в материале о крахе Credit Suisse, ещё одном показательном примере подобной проблемы в […]